




Shopee突发!该站充广告加收12%税费……
 125
编辑|丰丰
投稿爆料/转载添加 | DNY123-08
就在今天下午,Shopee 菲律宾本土站卖家收到一则“消费税征收政策公告”,根据这项通知,2026年11月1日起,购买广告预算将征收12%的消费税。
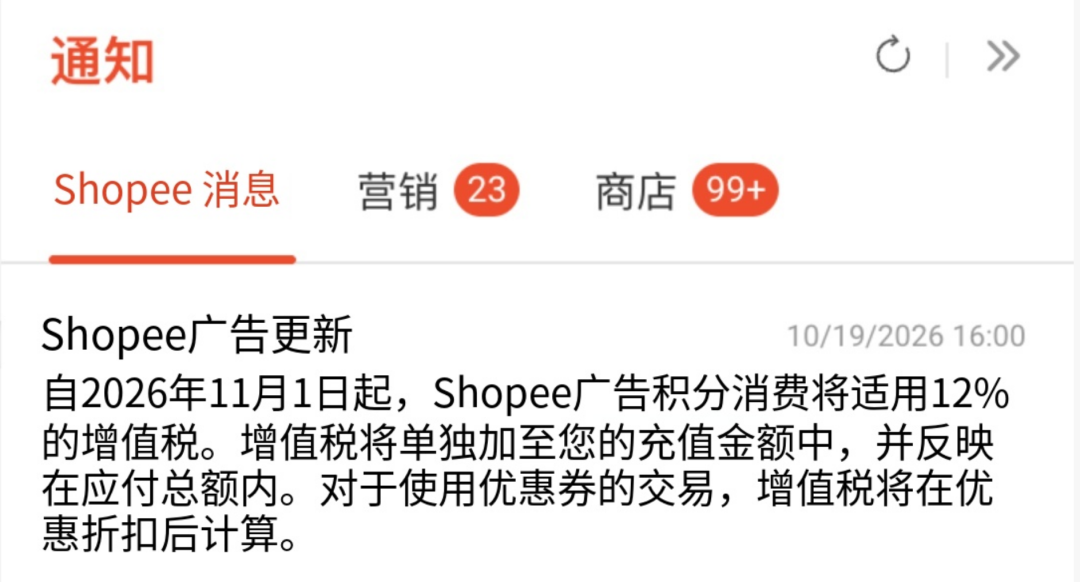
也就是说,购买广告金(预算)将从“含税计价”转为“不含税计价”,并在卖家充值金额的基础上额外征收 12% 的增值税。
政策一出,立刻在卖家圈炸开了锅。不少卖家直呼“ROAS 得重新计算了”;也有人指出,在当前高佣金的环境下,这笔税费将迫使大家全面重构产品成本模型。
确实,不同类型的卖家将迎来完全不同的命运:
未持有菲律宾本地 BIR TIN(增值税号)卖家:
这 12% 的增值税无法进行进项抵扣,将直接转化为实打实的广告现金支出,硬生生推高 ACOS,拉低整体利润率。
已持有菲律宾本地企业 TIN 税号卖家:
只要符合 BIR(菲律宾税务局)合规要求,即可获得平台开具的对应增值税票据,在后续当地税务申报时完成进项 VAT 抵扣,规避额外的成本侵蚀。
结合近期菲律宾税局相继挥出的“税务注册标识”与“强制电子发票”两把重锤,很难不将这些政策联系在一起。
早在 2024 年底,菲律宾总统马科斯就正式签署了第12023号共和国法令(RA No. 12023)。该法令扩大了菲律宾增值税体系,对在菲律宾境内消费的所有数字服务征收12%的 VAT。
关键在于,该法令在 2025 年 6 月 2 日起就已经全面生效:
➡️服务范围覆盖广:明确将在线搜索引擎、在线市场(E-marketplace)、云服务、在线媒体与广告、在线平台及数字商品统统纳入征税范畴。
➡️打破“非居民”壁垒:不仅要求菲律宾本地的数字服务提供商注册并缴纳 VAT,还强制要求跨国的“非居民数字服务提供商”也必须在菲律宾注册、代收并缴纳 12% 的 VAT。
对于 Shopee 等电商平台而言,提供平台广告服务即属于典型的“数字服务”。因此,平台必须按照 RA 12023 法令的要求,对卖家购买广告金的行为依法代收 12% 增值税并上缴给菲律宾国家税务局(BIR)。
于是在卖家面前展开的是一张越织越密的税网:
税务注册标识 —— 审查店铺主体身份,厘清卖家资质。
电子发票强制接入 —— 实现交易数据透明化、实时化监管。
12% 增值税 —— 补充数字经济税收漏洞,从源头锁定税源。
事实上,对在线广告等数字服务征收增值税或消费税,在东南亚电商市场并不少见,甚至已成为各国的财税惯例。
泰国——对广告充值服务征收 7% 的增值税(VAT);
印尼——对平台广告等数字服务征收11%的增值税(VAT);
马来西亚——2020年对外国数字服务开征服务税,税率6%,2024 年 3 月起已调升至 8%。
越南——对跨国数字平台及广告营销服务,标准增值税率统一为 10%
从各国的政策轨迹可以看出,整个东南亚地区对跨境电商与数字经济监管全面趋严、补齐税收漏洞是大势所趋。规范化运营已成必选项。
卖家应对策略与建议
重新核算商品成本与 ROAS
在核算广告 ROI/ROAS 时,必须将额外 12% 的增值税成本计算在内(若使用优惠券,VAT 是按折后实际应付金额计算)(),及时调整竞价策略与产品定价。
加速推进税务合规化
短期内可以在11月1日前提前充值广告金,只是要注意有效期,不要一次性囤过量,避免过期浪费。当然,对于在菲律宾市场有长期规划、广告体量较大的卖家,应尽早评估本土公司注册与 BIR 税号办理的可行性,通过合规抵扣降低税负。
精细化运营广告预算
在广告成本整体上升 12% 的大环境下,盲目粗放式打广告将加速亏损。精细化选品、优化关键词质量得分、提高自然转化率将成为接下来的核心竞争力。
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,尽在DNY123.com