




AI“温柔收割”,东南亚电商巨头潜入变现深水区
 180
编辑|丰丰
投稿爆料/转载添加 | DNY123-08
本文聚焦东南亚电商全行业抽佣上调浪潮,以谷歌、淡马锡、贝恩联合发布的《e‑Conomy SEA 2026》报告为核心依据,文章指出,当前东南亚头部平台抽佣已从早年的 “流量租金” 模式,转向 “AI 增值” 驱动的结构性涨价。同时结合东南亚市场最新政策与平台动态,剖析 AI 技术成为平台抬升抽佣率的核心支撑逻辑。
当全行业争相拥抱 AI,东南亚电商正迎来一场悄无声息的链路革命。谷歌、淡马锡、贝恩联合出炉《e‑Conomy SEA 2026》报告给出答案:即便宏观环境风浪未歇,东南亚数字经济依旧韧性拉满,同比增长 17%,GMV来到3680 亿美元。
电商依旧是东南亚数字经济的绝对大盘。2026 年,东南亚10个市场的电商 GMV 跨越 2260 亿美元大关,斩获 18% 的逆势增长。然而繁荣之下,市场参与者们正面临“既要体验、又要变现”的商业拉扯,一场全行业的涨佣加费已从季度微调演变为常态。
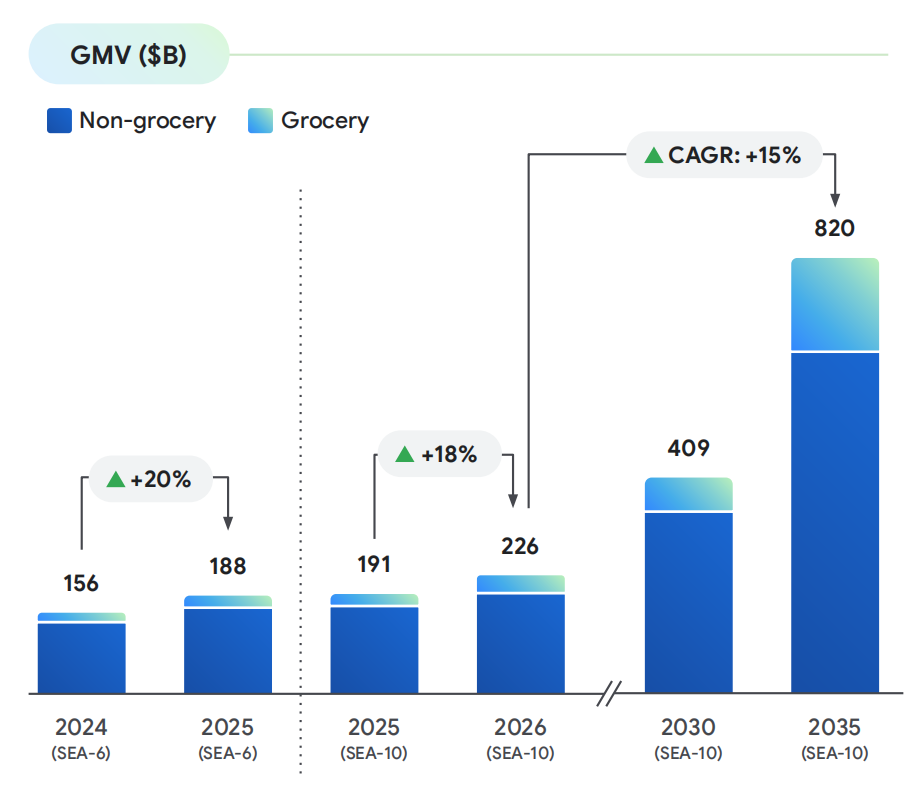
*印尼、马来西亚、菲律宾、新加坡、泰国、越南;文莱、柬埔寨、老挝、缅甸
而此时的 AI,早已越过“辅助工具”的阶段,从流量价值、转化效率、运营成本三个维度重构平台服务价值,成为平台抬升抽佣率的核心支撑。
这是整套收费体系的结构性抬升。
早期东南亚电商的收费以交易佣金为核心,综合费率仅 3%-5%,本质是 “流量租金”;而当下卖家的成本清单里,除基础佣金外,还叠加了交易手续费、技术支持费、活动服务费、物流附加费等等。
据泰国电商协会 2026 年上半年调研,平台综合费用已吞噬卖家 22%-40% 的销售收入,行业平均净利率仅剩 2.3%;在越南市场,部分品类叠加联盟营销、广告分摊后,平台总抽成占销售额的比例接近 40%。
平台盈利的底气,不乏来自 AI 对商业链路的重构与赋能。
前端流量与转化的溢价。
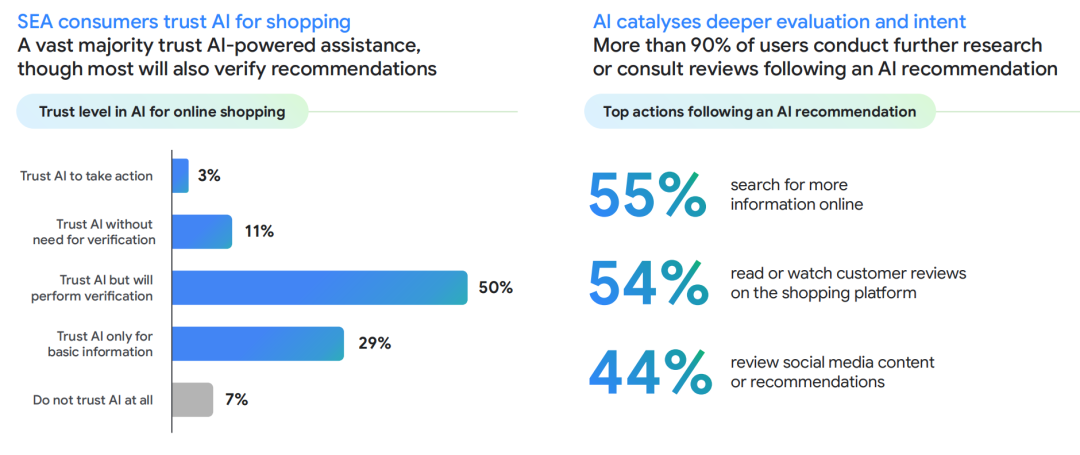
《e‑Conomy SEA 2026》中的数据指出,AI 正在改写东南亚消费者的购物路径:19% 的购物旅程直接从独立 AI 应用启动,69% 的消费者会通过 AI 对比商品选项,31% 的搜索已转向图像、语音等多模态形式。
但究竟是消费需求的演变倒逼了平台升级,还是平台的 AI 攻势让用户产生了依赖,如今已很难说得清。但可以确定的是,平台内嵌的上下文感知 AI 推荐引擎,正精准对接这种新需求与商品属性,直接推动头部平台转化率同比提升 14%;在部分 AI 导购活动中,引导订单的平均客单价高出 75%。
AI更深度卷入了卖家阵营。报告中显示,超过 95% 的卖家已把 Lazada 的 AI 智能上架工具当成了运营刚需;Shopee 的 AI 客服则接管了 80% 的咨询量、把单次成本砍下 30%,AI 投放工具还能为电商卖家带来 10% - 20% 的点击质量提升,整套服务价值被打得极为扎实。
卖家在享受 AI 提效的同时,庞大的 AI 研发成本与算力消耗也被系统性地摊派回卖家的账单里。TikTok Shop 泰国本土站在2025 年 10 月 1 日开征“基础设施费”;今年2月,Shopee、Lazada在新加坡、马来西亚、泰国、越南跨境站点新增技术支持费,部分站点计提比例高达 4%,且叠加增值税。
AI驱动电商平台广告投放加速变现
东南亚在线广告市场正迎来连续第四年的加速增长,预计在五年内整体规模将达到约 400 亿至 440 亿美元。电商平台有意加速流量变现的同时,巨头间的商业化博弈日趋白热化。
但从变现效率来看,东南亚电商目前的广告收入仅占 GMV 的 1%-3%,而美国亚马逊这一比例已达 9%-10%,也就是说广告变现仍具有充裕的想象空间。
而 AI 毫无疑问成为了助推。伴随着平台将投放“开关”全面收回至算法中,卖家手中的牌也换了玩法。
TikTok Shop 的算法全托管:自 2025 年 7 月起,GMV Max 成为 TikTok Shop 店铺广告默认且唯一支持的推广类型。它打破了传统广告的壁垒,将自然流量与付费流量拧入同一个算法池,直接以店铺总成交额为优化目标。卖家能自定义的仅剩下选品、ROI 目标与预算,至于选人群、竞价与素材匹配,则全部交由算法接管。
Shopee 的智能出价矩阵:全面推进 AI 广告体系,以全站推广、品牌 AI 广告和智能出价替代传统的手动关键词广告。通过对点击转化的预判,对高意向人群最高加价一倍,对低意向人群降价一半。
AI时代的到来降低了内容创作的门槛,产出规模快速扩大,用户注意力却也被持续稀释,卖家想要通过内容实现有效停留与转化,必须投入更多人力、资源与运营成本。
以 Shopee的2025年业绩报告为例,其广告收入同比飙升超 70%,成为拉动核心市场收入的第一引擎。其中,付费广告卖家数量同比增超 20%,单客平均广告支出同比增长超 45%,直接推动广告抽成率同比提升超过 80 个基点。
进入 2026 年,这一增长惯性仍在延续,二季度广告收入同比增幅持续锁定在 70% 以上,广告抽成率再提超 90 个基点。从 2026 年初推出的 AI 品牌广告产品「Brand Max」,到全平台迭代的搜索推荐算法,平台不仅用技术重新定义了转化效率,更借此锁定了绝对的广告定价权。
内容电商推动卖家深度依赖 AI 工具
市场已经完成一轮整合,头部平台现在的竞争压力主要来自内容驱动型电商。
根据墨腾创投发布的《东南亚直播电商报告 2026》,2025 年 Shopee、TikTok Shop 与 Lazada 三大头部平台的内容电商 GMV 合计达 497 亿美元,同比大幅增长 98%;而 2026 年上半年的内容电商 GMV 已急速攀升至 338 亿美元,按此增长惯性,全年规模极有希望突破 779 亿美元大关。
在具体的区域市场分布中,内容驱动的流量倾斜已非常显著。
以 2026 年 9 月的平台流量数据为例:在印尼、越南、马来西亚三大核心阵地,以内容形态见长的 TikTok Shop 流量已全面反超老牌巨头,成为名副其实的流量高地。
内容电商市场的喷发,代表着制胜关键在于内容的规模化产出与快速迭代,促使卖家或主动或被动地将生产力工具向 AI 深度倾斜。《e-Conomy SEA 2026》调查显示,超过 80% 的卖家计划在未来 12 个月内加大 AI 的应用。
在实操层面上,不少卖家借助 AI 进行短视频批量脚本生成、多语种 AI 数字人/数字主播带货、AI 爆款视频剪辑与自动翻译本地化,以应对日益稀释的用户注意力。
平台内嵌的免费/基础工具显然无法完全满足卖家的内容生产需求,付费订阅第三方或自建独立 AI 系统,逐渐成为业内的主流选择。
这一幕对于国内卖家来说并不陌生。根据淘天与天下网商联合发布的《2026 中国电商 AI 应用白皮书》显示,虽然已有高达 95% 的商家接入了 AI 工具,但仅有不到 10% 的商家真正步入了全链路深度应用的阶段。
从投入产出比来看,月投入在 500 元以内的小微卖家大多依赖免费工具与少量试水订阅,其综合效果提升不足 10%;
而月投入在 500 至 2000 元 之间的工具打包组合(涵盖 AI 生图、文案生成、智能客服及数据分析等),构成了当下最具性价比的主流选择,能够带来 10% 至 30% 的效率拉升;
对于月投入 2000 元以上的深度商家与头部品牌而言,通过配套专属 API、数字人直播以及定制化工作流,其提效成果可突破 30% 以上。
同处一条技术变迁的河水里,东南亚市场的卖家们也经历类似的境况。在内容轰炸与算法接管成为日常的当下,这种阶梯式的 AI 技术投入,不仅决定着卖家能从平台榨取多少流量,更将彻底拉开不同规模卖家之间的生存壁垒与利润天花板。
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,尽在DNY123.com