




或逼出一波“封店潮”?菲律宾扣紧电子发票“生死线”!
 147
编辑|丰丰
投稿爆料/转载添加 | DNY123-08
菲律宾税务局于近日签发了电子发票执行细则,名单上的纳税人须在12月31日前开出合规电子发票。文件没有动税率,动的是票据的生成方式和数据形态,落实到跨境电商卖家的生意链条上,不仅是合规环境的剧变,更是成本环节一项硬性支出的膨胀!
9月22日,菲律宾税务局(BIR)签发了第98-2026号税收备忘录通函,为拖延数年的电子发票配上了执行细则。新规即日生效,被纳入强制范围的纳税主体,最迟必须在2026年12月31日前开始执行电子发票。
果然不出意料,广大线上电商卖家就在名单上。
一把针对电商税务的利刃出鞘
根据菲律宾电子发票(EIS)实施规范,主要囊括这五大类纳税主体:
💁从事电商或互联网交易的小型、中型、大型纳税人
💁BIR大额纳税人服务处管辖的纳税人
💁按照纳税便利度制度划分的大型纳税人
💁使用会计系统(CAS)或其他开票软件的纳税人
💁以及税务局另行指定的对象
对绝大多数中国卖家而言,真正构成实质合规影响的,主要集中在第1类和第4类。
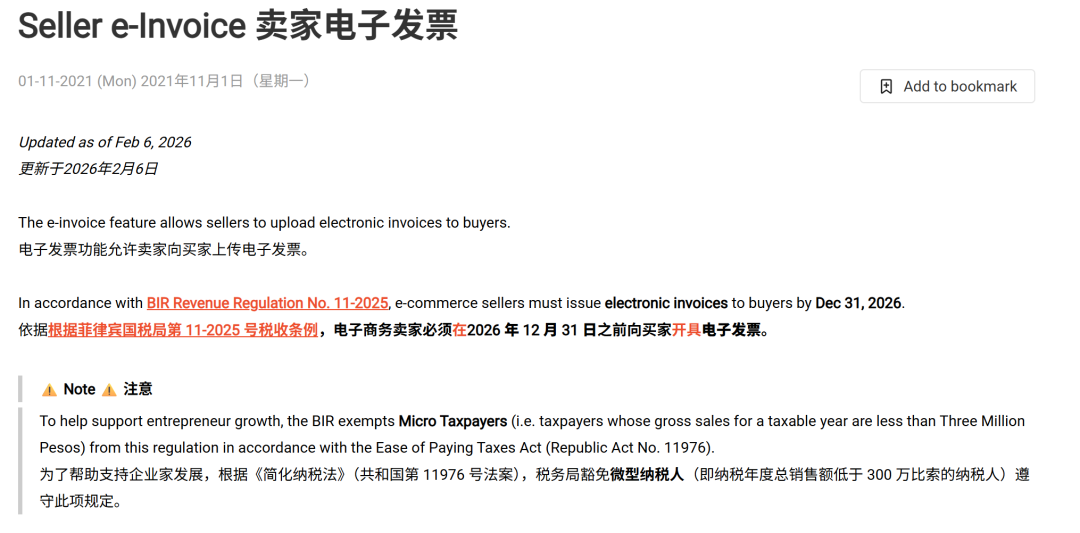
政策里其实还留了一个豁免口子:在一个纳税年度内毛销售额不到300万比索的微型纳税人不需要强制开电子发票,这个界限,刚好也是菲律宾增值税(VAT)的起征线。
但现实情况是,任何一个能在菲律宾把本土店盘子真正撑起来、有稳定出货量的卖家,其年销售流水极易突破这项临界值。所以这个豁免看似是个“避风港”,实际上对绝大多数卖家来说基本形同虚设。
菲律宾的税制还是一道单向门。一旦卖家在 BIR 系统里被标记为“适用电子发票/增值税纳税人”,该项法定义务就会一直跟在税务登记证(BIR Form 2303)下。后续即使第二年的营业额下滑跌回300万比索以下,系统也不会自动将该纳税主体剔除或降级。
要撤销或修改纳税义务,法律上的唯一途径是纳税人主动向当地所属税务局提交信息变更申请,但现实中几乎没有卖家会这么做,因为:
⚠️倒查风险高:提交降级申请会直接触发 BIR 对店铺过去几年账目的专项税务审计;
⚠️审批流程极慢:BIR 官员会审查店铺销售额下滑的“合理性”,极难获得书面明文豁免。
如果以为销售额降下来了就可以自己关掉电子发票,继续按旧方式或不开票申报,BIR 的后台数据比对系统会立刻判定为未按规定开具电子发票,除高额罚款,严重者甚至会被暂停营业。
今年3月初,菲律宾税务局就查封了一家线上奢侈品网店。该店家在2024全年及2025年第一季度期间,隐瞒了高达2.11亿比索的销售额,直接拖欠增值税(VAT)4043万比索。由于严重偷漏税,被勒令暂停营业。
早在几个月前,不少做菲律宾站点的卖家就感受到了合规风向的变化。
Shopee、TikTok Shop 等主流电商平台相继在卖家中心上线了电子发票上传入口,并明确给出了最终期限:所有卖家必须在2026年12月31日之前向买家开具电子发票。
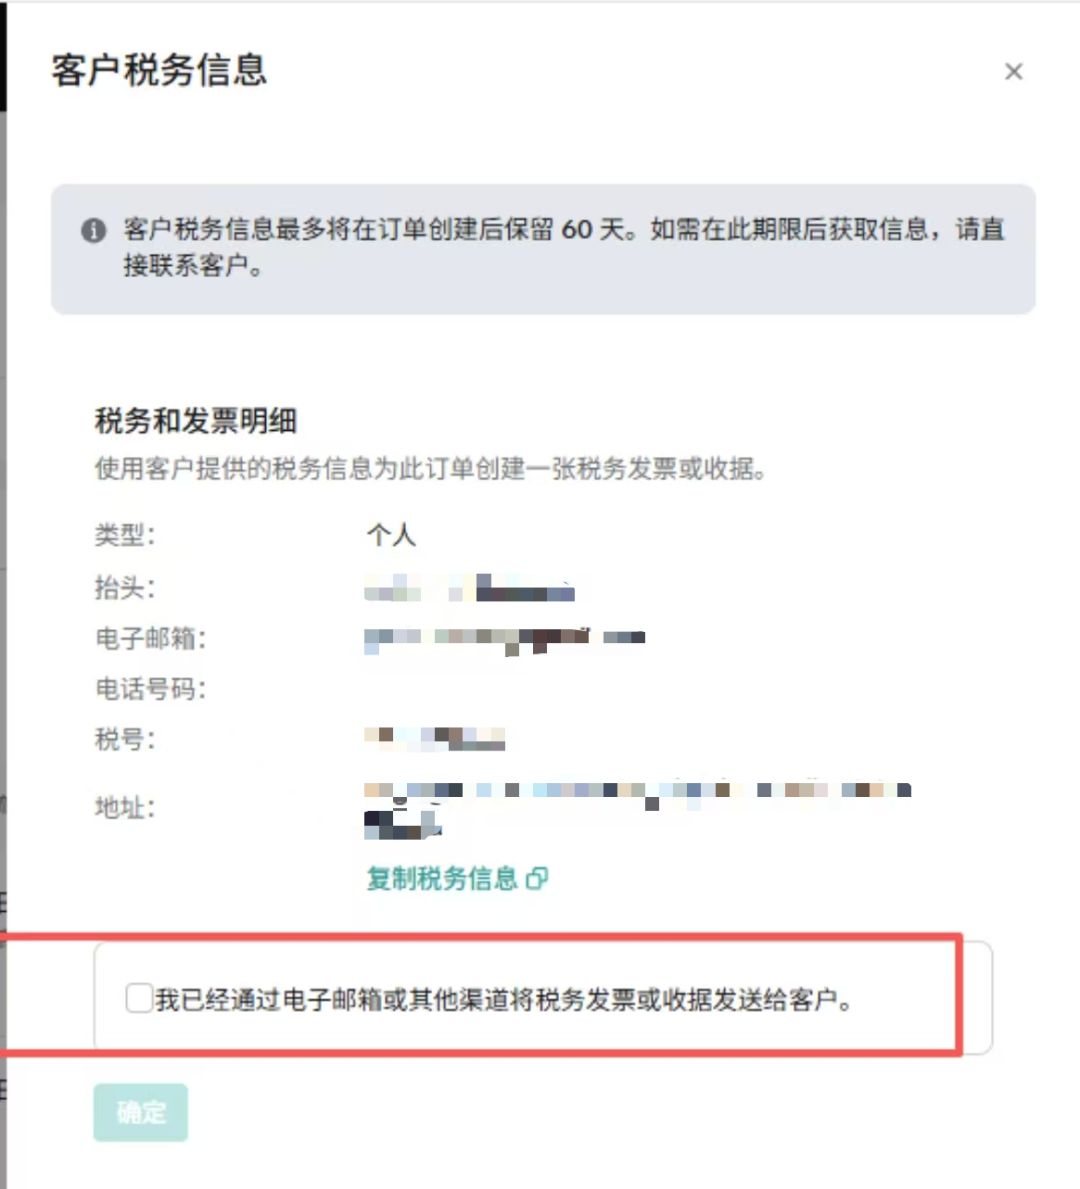
以 Shopee 政策为例,单笔订单≥500 比索必须开票、低于500比索可当日汇总开票。已注册 VAT 的卖家,无论金额大小,都必须开票;若消费者主动索要发票,卖家不能拒绝。
关键在于,平台不会替卖家开票,开票主体、税务责任全部属于卖家。对于拒不开票、或者使用假发票/不合规发票顶替的卖家,单次违规最高可被处以5万比索的罚款。
需要特别说明的是,只有在菲律宾税务局完成税务登记、拥有合法 TIN 税号的本土店铺,才有资格且必须开具合规电子发票。纯跨境直邮店走的是进口清关与平台预扣税逻辑,并不适用本土税务体系。
风险相对较高的是本土备货+跨境主体的模式,有业内人士分析,菲律宾税务局(BIR)认定一项交易是否属于本土销售,核心依据是货物的交付地。只要商品从菲律宾本地仓库发出,法理上即属真实的本土交易。
但他也指出,具体需要看平台的税权归属,部分平台会对官方海外仓提供统一的进口代扣代缴或清关方案。只是随着相关税制趋严,平台可能会逐步倒逼卖家建立本土合规主体,或是将本土履约的税额直接转嫁/代扣给卖家。
卖家账本被装上“监控”
这次政策虽然没有调整税率,但监管手段的颠覆式升级,对卖家而言远比调税本身更具杀伤力。
卖家面临的首要剧变是——经营数据的全面透明化,被税务稽查命中的概率直线上升。
菲律宾国税局要求电子发票必须包含单据编号、与单据绑定的唯一识别号、销售方信息、所售商品或服务明细、交易金额、适用增值税、折扣等。从这里就能看出,店铺将完全暴露在税务机关的实名监控视野之内。
正是这一前提,直接把市面上大量的“假本土店”推到了悬崖边缘。许多卖家过去通过获取非法身份资质在平台开店跑量,实则身份与税务是完全脱节的。
随着平台响应 BIR 要求,强制将店铺后台资质、 TIN 税号以及电子发票三者进行严格的交叉比对,买来的税号不仅无法提供合法有效的税务登记证,更不可能通过 BIR 的实名审查来开通电子发票接口。
BIR 对电子发票的技术定义极为严苛:
拒绝伪电子化:把纸质发票拍照、扫描或直接导出普通 PDF 存根,均不被税务局认可;
拒绝手动作账:BIR 局长门多萨特别强调,使用 Microsoft Word、Excel、Google Docs 或 Google Sheets 手动创建、填写的发票,在法律层面上统统不属于合规电子发票;
唯一合规格式:合规的电子发票,必须依托经 BIR 官方认证的系统自动生成标准的结构化数据,并在交易发生时同步上报至 BIR 的 EIS 系统。
而这些落实到卖家身上,带来的第二大影响便是成本结构的转移。
过去的税务合规,本质上是会计的工作。卖家聘请本地会计按月做账、报税,合规门槛主要体现在人工审核与纸质凭证的管理上。随着电子发票强制落地,合规彻底从线下挪到了技术系统、ERP 软件以及第三方服务商的 API 接口上面。
根据 BIR 在本次实施细则中的规定,纳税人接入 EIS 系统主要有三条路径:使用企业自有系统、采购合规商业软件、或直接接入第三方电子发票服务提供商。BIR 同时透露,本月内将针对这些服务提供商出台专门的监管资质与技术规范。
这意味着,服务商自身的合规与技术门槛正在被无限抬高。而这部分合规成本,最终还是会体现在服务费上。卖家能否在选品与定价中消化掉这笔新增的系统合规开支,将成为决定未来利润空间的关键命题。
第三个巨变,落在了卖家与客户的日常售后流程上。
过去,绝大多数卖家对待发票的态度是“能省则省、能躲就躲”,只要买家不主动开口索要,卖家就默许不开;甚至部分卖家为了规避税务追踪,会故意设置繁琐的开票门槛或是给出优惠来劝退买家。
然而,在新的规则框架下,开票流程被直接嵌入到买家的下单闭环中,卖家必须在规定时效内推送合规电子发票,不再有任何隐瞒或拖延余地。
更严重的是,根据菲律宾《国内税收法典》(NIRC)第 264(a) 条的明确规定:不开票、拒开票,或者开出的票没有真实反映交易、缺少必填信息,一经定罪罚款1000至5万比索,并处两年以上四年以下监禁。
综上来看,最后的截止日期前,卖家必须先向税务局申请取得电子发票签发许可证(PTI),并通过自建系统、购买商业软件或接入 BIR 授权的服务商(ESP)建立电子发票能力。
具体落地分为 5 个核心步骤:
自行定位,划定身份类别:对照年销售额300万比索的红线及履约模式,确认自身纳税人归类。
评估 ERP 与进销存系统:盘点现有软件,确认系统是否具备自动生成 BIR 法定结构化数据的能力。
选择服务商并完成 EIS 联调测试:申请 PTI 许可证,接入 BIR 授权的 ESP 服务商或商业系统,完成与 EIS 官方数据库的接口对接测试。
打通全链路数据闭环:贯通“订单—收款—开票—税务申报”数据管道,确保平台后台流水与上报 BIR 的发票数据 100% 实时对齐。
归档与备查管理:建立电子档案库,妥善保存原始电子发票、数字签名及 BIR 系统上报成功回执,保障随时应对税务稽查。
合规的阵痛早晚要过,但越早把这套功课做足,自然能越早掌握主动权。
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,请在浏览器搜索“DNY123”。