




与BIR税务标识同步!菲律宾广告税袭向Shopee流量战场
 127
编辑|丰丰
投稿爆料/转载添加 | DNY123-08
Shopee 刚刚针对菲律宾全站发布了广告充值加征 12% 增值税的政策。本文就通过拆解“主体原则”下本土与跨境卖家的成本分化,明确基于 VAT 纳税人身份的进项税抵扣规则与合规要素,希望以此帮助卖家厘清扣税逻辑,并警示卖家加速财税合规转型。
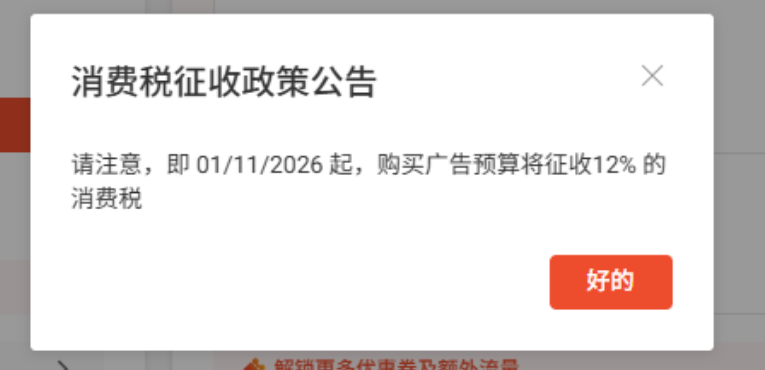
菲律宾BIR税务标识还没搞定,未来每笔广告充值,还要多交12%增值税?昨天下午,Shopee 菲律宾本土与跨境站点同时抛出这条重磅消息。
这笔增值税具体怎么扣?这又是否预示着菲律宾全站合规风暴已全面袭来?

流量战场多交一笔税
关于这笔增值税怎么扣,不少卖家其实还存有误区。
简单来说,这次实行的是“价外征收”:12% 的增值税会在充值金额之上额外叠加,并计入结算总额。若交易使用了优惠券,平台只对抵扣后的净实付金额按 12% 计税。
举个例子,卖家需要购买1000比索广告金,11月1日开始应付总额为1120比索,但最终广告金到账仍是1000。
当然如此一来,对利润率的影响是显而易见的。有卖家算了笔直观账:未来的真实投产比(ROI)需要在现有数值上除以 1.12,测算下来,折合到整体店铺净利润上,相当于直接抹掉了2个点。
面对这波突如其来的成本上涨,卖家的应对心态也相当分化:一部分卖家打算趁政策正式生效前“一口气囤上几个月的广告费”,先把成本锁住;但更多人则持观望态度,毕竟广告充值金往往有使用期限,万一流量波动导致“空烧”,反而会把资金链压得更紧。
“广告越来越难跑”已经是卖家群体不离口的一句口头禅。在菲律宾站的整个广告盘子中,两件已经落地的大事,让这笔税费的真实体感被急剧放大。
此前电商平台转向 GMV Max 全站推广后,传统的关键词调优与精准出价被智能算法取代,许多卖家至今还没完全摸透算法的归因与推荐逻辑,投产比(ROI)波动剧烈却缺乏有效的调优抓手,广告跑不出来或投产比大幅波动的现象层出不穷。
底层计费口径的根本性重构是另一项重大的变化。今年 6 月 1 日起,Shopee 跨境店(含菲律宾、越南、马来等多站点)已将全站推广商品广告及新商品广告的计费模式,从按点击(CPC)全面切换为按浏览(CPM)。
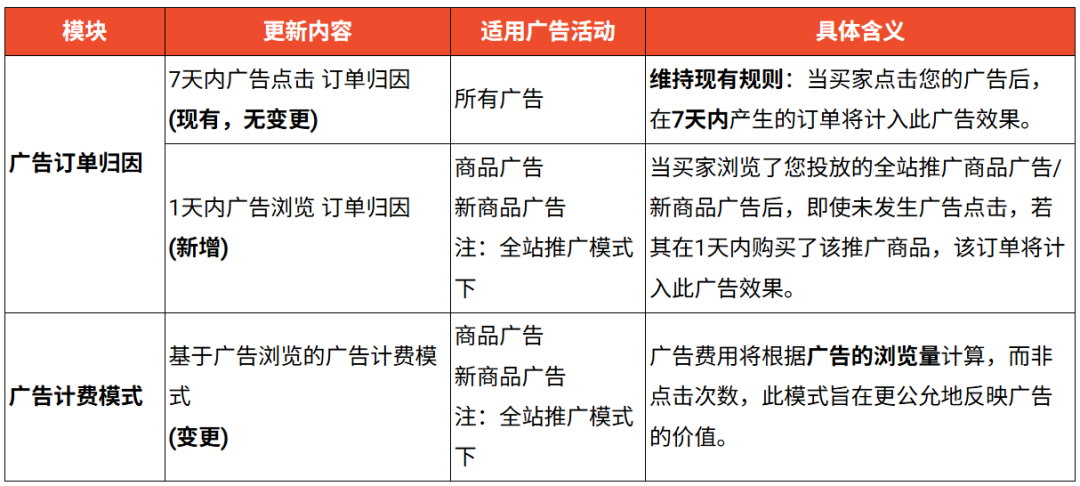
在按浏览计费的机制下,预算的消耗节奏与曝光量紧密挂钩,卖家评估广告效率的核心指标也从“点击转化”延伸到了“曝光覆盖与人群触达”。这种运营逻辑的转变,客观上对卖家的素材引流能力和整体转化测算提出了更高的要求。
尤为棘手的是,12%的增值税实施节点无疑是全年营销投入最密集的月份,期间竞价密度剧烈上升,本身就会拉高流量竞价成本,卖家的广告预算往往在此期间达到峰值。
这种成本分化在不同梯队的卖家身上表现得尤为明显:体量大、渠道成熟的头部卖家尚能通过规模效应与供应链优势吸收部分增量成本;而规模有限、利润空间薄的中小卖家,则需要直接承压。
这一政策的覆盖范围还极为广泛。根据菲律宾税局发布的RMC 59-2026,在判定广告增值税的纳税义务时,税局遵循的是“主体所在地”而非“受众所在地”原则。只要付费主体属于菲律宾本地实体或针对当地市场经营,不论是本土店铺还是跨境店铺,均被纳入征税范畴。
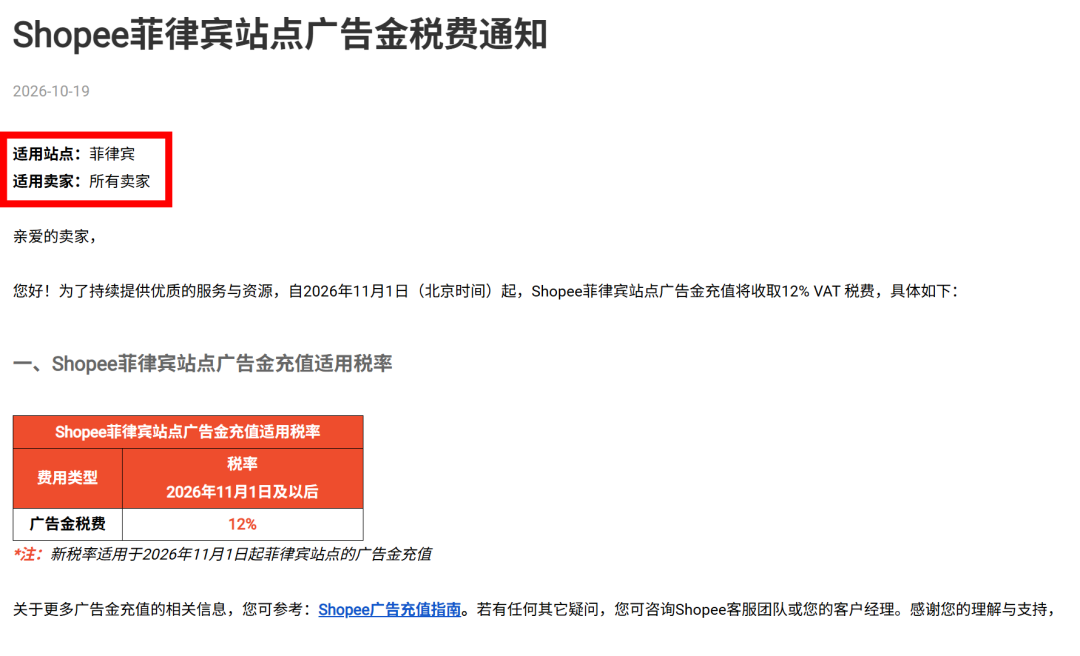
目前 TikTok Shop、Lazada 等其他主流电商平台还未披露跟进细则,但鉴于该税制已明确列入菲律宾数字服务增值税法(RA 12023)的法定框架,行业全面普及显然是趋势所向。
成本“极限回血”指南
针对昨天的文章发布后卖家集中反映的增值税抵扣疑问,小编结合相关法规进行了梳理。(注:实际业务处理因主体身份而异,请以所在地税务局 BIR 或合作服务商的解答为准)。
在探讨广告费增值税之前,我们需要先搞懂菲律宾增值税的运作逻辑,本质上是一种“按差价扣税”的机制:正规登记的增值税卖家,报税时是用“卖货收的税”减去“采购/广告付的税”,只缴差额,即进项抵扣;
年销售额未达 300 万比索的中小卖家免征增值税(改按 3% 缴纳百分比税);出口业务则适用零税率,企业可依法凭报关文件申请退还进项税。
明白了这个大前提,再看这次的广告新规就很清晰了:广告费多掏的 12% 增值税能否抵扣,不取决于平台,而是由卖家在菲律宾税局的税务身份(VAT 登记状态)与扣费凭证类型严格决定的。在此框架下,根据《数字服务增值税法》(RA 12023)及最新实施细则(RR 3-2025、RR 7/11-2024),具体的判定界限已经很明确:
①注册为增值税纳税人(VAT-Registered)的本土主体身份:可以抵扣
情况:以菲律宾本地公司(如 SEC/DTI 注册实体)身份运营,且已在菲律宾税局(BIR)注册为 VAT 纳税人。
结果: 广告充值时支付的 12% 增值税属于进项税。在季度或年度申报 VAT 时,这笔进项税可以全额抵扣店铺商品销售时产生的销项税(Output VAT)。如果进项大于销项,还可以结转到下期抵扣。
②非 VAT 纳税人:不能抵扣,但可入成本
情况:菲律宾许多中小型本土卖家,年销售额未达到 VAT 强制注册门槛(300万比索),选择的是按 3%(或规定税率)缴纳百分比税。
结果:这类卖家没有销项税可以抵扣,因此无法申请增值税退抵。这 12% 的增值税会直接变成无法回收的硬性运营成本,只能在年终计算企业所得税时,作为合规的“广告营销开支”列入经营费用去抵减利润。
③跨境卖家:无法直接抵扣
情况:以中国大陆/香港等境外主体身份在平台开店的跨境卖家。
结果: 由于跨境卖家未在菲律宾本地进行 BIR 的 VAT 纳税人注册,在当地没有增值税申报账户,因此无法在菲律宾税制下进行进项税抵扣。这 12% 同样是硬性成本。
*根据 Shopee跨境站点,如果跨境卖家选择微信支付/人民币通道充值,资金流入的是Shopee中国境内实体。根据中国税法,国内提供广告服务/软件服务需要缴纳 6% 的中国增值税。
此外,要把12%的扣税拿回来,还得同时满足四个条件:
一是法定税务身份。经营主体必须在菲律宾国家税务局(BIR)完成 VAT 纳税人登记。未做增值税登记的卖家,依法无法主张进项税抵扣。
二是主体一致性。在线广告服务的采购方、付款方以及税务发票上的抬头信息必须保持完全一致。若注册主体为菲律宾本地公司,但实际充值付款账户为境外中国公司账户,将因资金流不一致无法通过税务稽查。
三是法定抵扣凭证。抵扣的唯一法定依据是平台开具的合规电子增值税发票(VAT Invoice),发票上必须清晰列示买方的 TIN 纳税人识别号、公司注册全称、注册地址及单独计算的税额。银行转账流水、第三方支付扣款凭证或平台后台的充值成功截图,均不具备法定抵扣效力。
进入Shopee 卖家中心,找到并进入 “My Tax Documents”(我的税务文件) 页面找到与广告相关的增值税发票。 如果使用中国卖家中心的余额支付和国际信用卡充值Shopee站内广告金,可通过中国卖家中心获取电子税务发票。
四是按期申报。必须在费用发生并取得凭证的当期增值税申报表中及时体现。若跨纳税周期申报或逾期未申报,将被视为自动放弃该笔进项税的抵扣权利。
从顶层立法到具体执行,也是政策红利渐退,合规门槛抬升的进程。一笔税费的落地,不仅拷问着卖家的资金周转效率与广告运营能力,更直接拉开了不同合规阶段卖家之间的竞争差距。
面对即将到来的年终大促和成本大考,不知道大佬们目前制定了哪些应对策略呢?
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,尽在DNY123.com