




广告抽成拉动53亿营收!Shopee Q3炸出“双响炮”
 123
编辑|丰丰
投稿爆料/转载添加 | DNY123-08
Shopee最新发布的第三季度财报交出了一份营收与利润双双创下历史新高的亮眼答卷,全年25%的GMV增长与10亿美元利润目标稳步推进。然而在强劲增长的背后,平台正通过AI广告变现、官方履约(FBS)与Netflix会员体系加速重塑生态。在流量成本与合规门槛双双抬升的下半场,如何在效率博弈中精细化把控利润,正成为摆在出海卖家面前的一道现实考题。
双十一大战开幕前夕,电商巨头们都在暗自蓄力,Shopee母公司Sea却在这个极其微妙的节点,先递出了一张极其吸睛的Q3成绩单:集团总收入86亿美元,同比增长43%;净利润5.02亿美元,同比增长34%。
而撑起Sea这轮增长的核心,正是其两大主力业务:Shopee电商业务收入53亿美元,同比增长41%;Monee金融业务收入16亿美元,同比增长64% 。
然而资本市场对盈利能力的衡量标准显然更为严苛。Sea股价在当天开盘一度涨近8%,但盈利弹性不及预期,收盘时又下跌了1.49% 。
市场始终关切的是变现提升的可持续性。故而作为营收基本盘,Shopee在上一季度便开始在卖家端频繁发力,通过调整抽成、佣金及服务费率增收。
Q3财报电话会议上,Sea管理层直言:“这成为我们有史以来最赚钱的一个季度。”
从具体运营数据来看,Shopee本季度的表现可谓“量价齐升”。
单季总订单量攀升至45亿单,同比大幅增长25.5%;总GMV(商品交易总额)达到397亿美元,同比增长23.3%。强劲的交易规模直接带动账面总收入(GAAP收入)飙升至61亿美元,实现了41.3%的同比大涨。
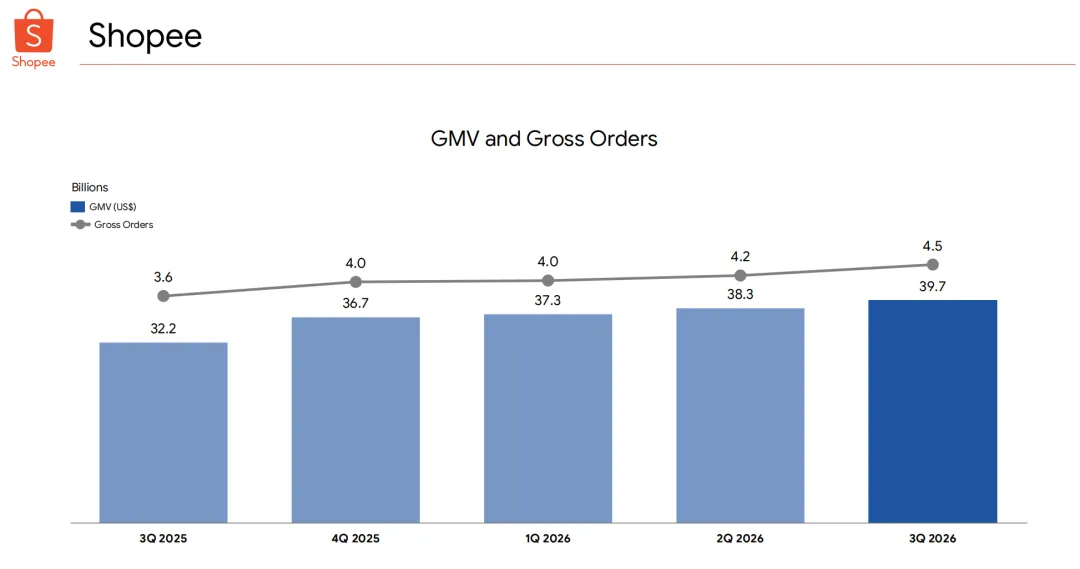
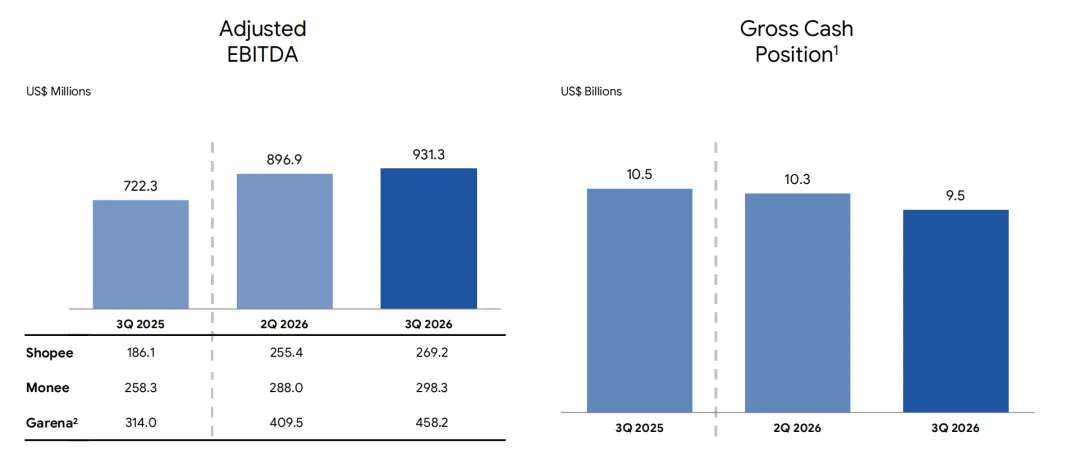
其中,衡量核心经营利润的经调整EBITDA录得2.69亿美元,同比增长44.7% ,营收与利润指标均再次创下历史新高。
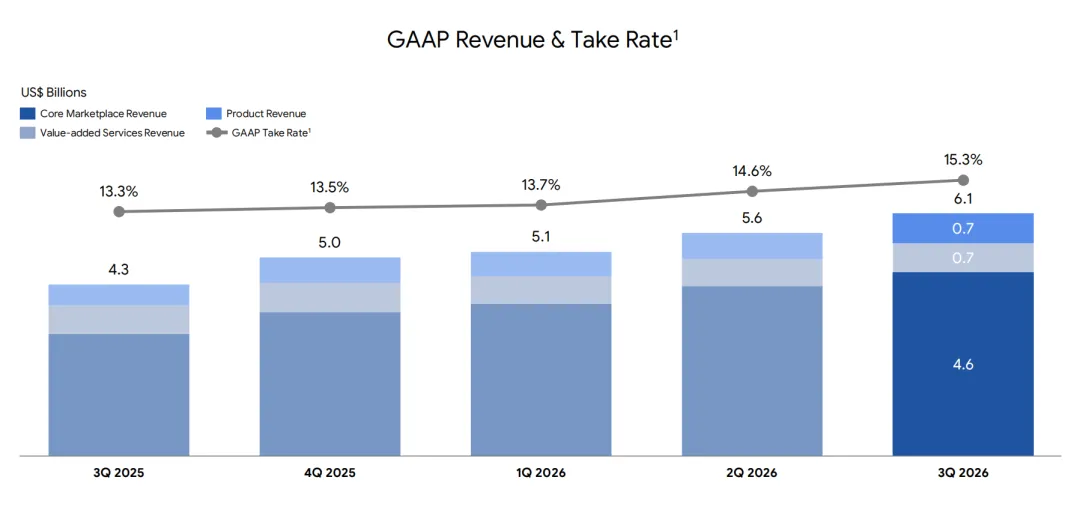
在高达53亿美元的市场业务收入中,真正拉动整体营收狂飙的,是以交易佣金和广告费为主的“核心市场业务收入”——这部分收入同比暴增50.6%,一举冲到了46亿美元。
这意味着什么?在订单量增长25.5%的情况下,平台从卖家经营活动中拿走的手续费却增长了50%以上。这种变现率(Take Rate)的急剧提升,直接证明了Shopee本季度的营收暴增,极度依赖于在卖家端实施更高比例的抽成。
事实上,Shopee从2025年就把变现故事交给了广告,不过彼时基础佣金依旧没有停止上涨。
直到东南亚多国开始摁紧电商涨佣潮的口子。
例如今年10月底,泰国政府正式干预并迫使各大电商平台将佣金下调至今年1月的水平,Shopee最高降幅达33.3%;马来西亚政府也同步对高佣金和平台杂费展开全面审查。
监管压力下,Shopee提升盈利的重担,几乎全盘压在了“广告业务”这根杠杆上。
Shopee的重点抓手就是AI驱动广告系统,在为平台开辟盈利路径的同时,也直接拉爆了本季度的广告业绩。
第三季度Shopee付费广告卖家数量同比增长超35%;投广告的卖家变多了,单卖家平均广告开支也同步增加13%,并直接推动广告收入爆发式增长超55%,最终,本季Shopee广告变现率一举拉升80多个基点。
放在大盘中,更能看清广告业务对整体盈利的绝对贡献: Shopee第三季度综合变现率从13.3%升至15.3%,同比提升200个基点。
套在卖家的成本模型里,广告变现率的提升,本质上意味着流量获取成本的持续上扬。
AI智能投放固然降低了营销门槛,但这也宣告了自然流量红利期的彻底结束。“不烧广告就没有流量”这样的论调正在成为不少类目的常态,卖家们不仅付费参战的比例变高了,单户的投流成本也在不断高企。
本季度广告收入55%的增速相比上一季度的70%+已有明显放缓,在这样的背景下,Shopee势必要将重心转向提升单个卖家的变现深度,利用算法优化与广告位重新配置来推高整体ROI与变现上限。
而如何在平台变现率持续走高的趋势下,精准驾驭广告工具并守住产品的利润底线,将是卖家决胜关键。
财报中另一个值得关注的数据是:主要由物流服务构成的“增值服务收入”几乎与上年同期持平,处于近乎零增长的状态。
物流不赚钱,是不是意味着平台在履约端收缩了?事实恰恰相反。
本季度Shopee的收入成本同比增长36.8%达到35亿美元,主因正是订单量爆发带动的物流成本扩展。这表明Shopee的物流业务依然处于战略投入期,平台宁可牺牲物流端的直接利润,也要用履约体验筑牢自身的防御护城河。
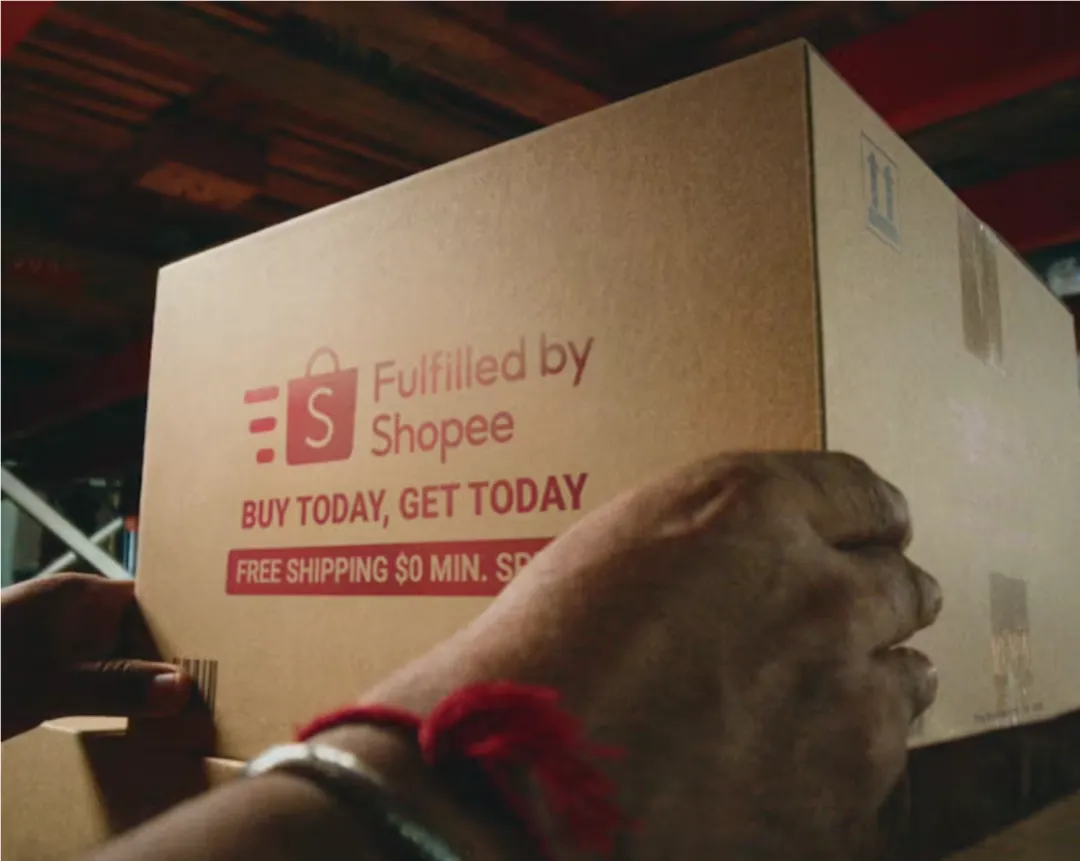
因此,增速体现在时效上:次日达或更快的包裹同比增长超过60%,是整体订单量增速(26%)的两倍以上;履约订单量环比增长约25%,亚洲市场Shopee官方履约(FBS)单件的成本收益情况有所优化。
在配送端,Shopee已经形成一套清晰的战术方案:
向上,用极致时效锁死高频消费。通过引入最快1小时送达的即时配送与当日达,Shopee解锁了生鲜杂货、药品等高频场景,曼谷大都市区即时与当日达订单已占近15%,印尼即时订单同比翻倍。
向下,用低成本方案保障包邮大盘。在印尼,经济型配送选项已占到总订单的一半以上,单均成本比市场平均水平低20%以上;在新加坡和马来西亚,买家自提渗透率也分别突破了30%和15%。
通过拉低履约门槛,平台得以继续维持“包邮”这个东南亚消费者最敏感的杀手锏。
站在卖家视角来看,履约门槛与合规压力之下必须转向由Shopee托管的官方履约体系。在这个过程中,虽然省去了打包发货的繁琐,却也彻底将履约命脉与运营节奏交由平台掌控。
本季度Shopee的财报中还出现了此前鲜少着墨、却正在重塑站内流量分配的新变量——付费会员体系的扩容与内容电商矩阵的向外裂变。
这两块业务看似一内一外,实则共同指向了平台在强敌环伺下的流量防守与高价值用户争夺。
在东南亚,Shopee依然面临不小的压力,TikTok Shop刚刚官宣在4大市场上线独立的购物App,与此同时,据Cube Asia的数据,2026上半年,在东南亚六国三大平台合计实物GMV中,TikTok Shop份额升至39%,Shopee降至55%。
截至9月底,Shopee各市场会员总数突破2100万,环比激增超过40%,且会员贡献了整体GMV的近25%,月度留存率维持在80%的高位。特别是9月在印尼、泰国、菲律宾上线的VIP+ 套餐,直接捆绑了流媒体巨头Netflix,帮助Shopee持续沉淀高黏性消费客群。
在内容电商赛道,本季度,Shopee直播和短视频带来的订单同比增长超过45%,占东南亚实物商品订单的25%以上。更惊艳的是站外社媒联盟(Affiliate)的造血能力——由YouTube内容带来的订单同比增长超过一倍;Facebook关联创作者带来的联盟订单环比增长超过90%。
最后
在本季财报中,母公司给出了Shopee很大的增长信心,认为平台有望在2026年全年达成约25%的GMV增长与10亿美元经调整EBITDA的目标。前方依然有漫长的“机会跑道”,流量成本上涨却是既定事实,如今Shopee不再一味烧钱,一边控成本一边拉流量、做内容。直播短视频、高价值客群、极速履约,都是接下来卖家重点抓的方向。
在这场向管理和效率要利润的合围战中,各位今年在Shopee哪个市场的经营体感最好?又是在哪一块业务上感受到了最明显的压力?欢迎来交流!
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,尽在DNY123.com
*本文内容均来源于公开网络渠道,仅作资讯传播。第三方信息可能存在偏差,本账号不保证内容的真实性、可靠性承担任何法律责任。如涉及侵权,请及时联系小编处理。
*转载请与编辑取得联系,未经许可同意,违规转载、复制必究!