




花7.7亿“换小号”再创业?“补剂一哥”夺下马来西亚销冠

 300
稳居中国膳食补充剂头部梯队的汤臣倍健,出海创业时却选择隐身幕后,依靠收购品牌先行破局。根据汤臣倍健财报,公司前三季度营收 52.98 亿元、同比增长7.78%,仅在第三季度海外国际化业务整体增速突破 80%。然而财报中并没有拆分东南亚独立营收数据,因此本文将跳出账面数字,拆解品牌在东南亚保健品市场的本土化落地逻辑。
“11 号链接有什么功效?”、“更年期女性建议补哪一款?”……
在深夜的TikTok直播间,东南亚多个站点正在同步上演一个场面:打工人、学生党和妈妈群体,正在像挑零食一样把一瓶瓶膳食营养补充剂加进购物车。
1995 年创立、2010 年挂牌上市,汤臣倍健用十五年的时间夯实了国内营养补充剂巨头的根基。
2018 年,汤臣倍健花费约 1 亿元从拜耳手里买下了澳洲儿童维生素品牌——Pentavite;同年,它又耗资约 6.7 亿澳元将澳洲益生菌品牌 Life-Space 收归旗下。
在当时,这些海外动作更多是为了吸收优质资产、反哺国内庞大的消费市场。
八年过去,风向变了。这些曾经为国内市场“打工”的海外品牌,成了汤臣倍健走向东南亚的桥头堡。
选择走出去,有相当大一部分原因是国内这盘生意正在变难。
财报显示,汤臣倍健 2025 年营业收入降至 62.65 亿元,同比下降 8.38%。这已是其国内主业连续第二年承压——早在 2024 年,其营收就曾出现过超 20% 的大幅下滑,相比 2023 年超过 94 亿元的高峰,两年内营收缩水了三成。不仅是线下药店客流持续流失,线上也面临流量成本高企与价格战。
国内大盘失速,境外业务竟然成了营收端极少数的正增长亮点。2025 年境外收入达到 12.55 亿元,同比增长 10.17%,在总营收中的占比提升至 20.05%。其中,仅 Life-Space 就贡献了 9.34 亿元。
在股东内部信中,汤臣倍健将出海定为未来三年的“再创业”发力点,并立下用 2026-2028 三年时间创出收入新高的目标。
欧睿国际数据显示,东南亚营养健康食品零售规模已达约 120 亿美元,整体增速保持在 9%,明显跑赢全球约 6% 的大盘。聚焦到线上,增长同样强悍。
TMO Group 基于 Shopee 东南亚六国的统计指出,2025 年该区域膳食补充剂线上规模已达 25.32 亿美元,2026 年预计将攀升至 30~32 亿美元。其中,泰国以 27.4% 的份额领跑,马来西亚市场规模也达到了 4.68 亿美元。
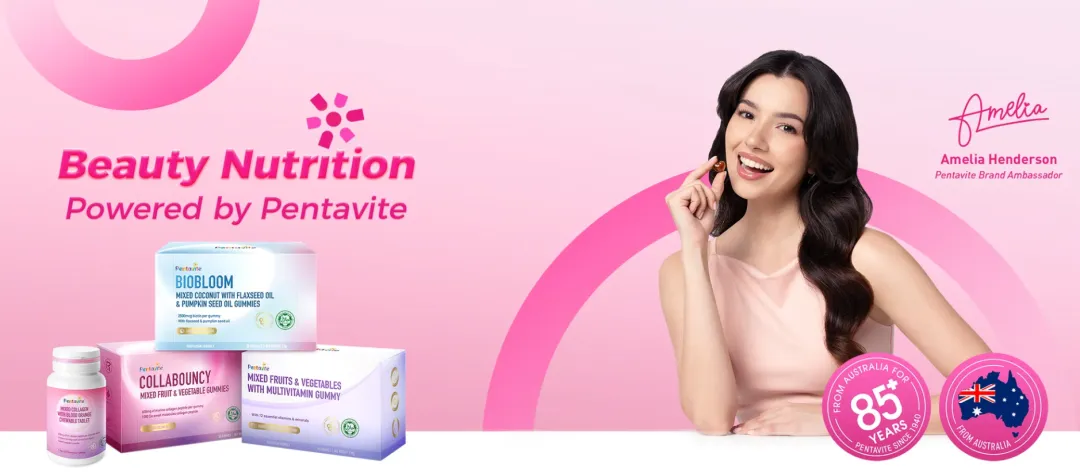
确实,到今天马来西亚已经成为汤臣倍健当下表现最突出的海外市场之一,并以儿童营养补充剂品牌Pentavite为主要发力品牌。品牌解释,相比越南和菲律宾,马来西亚的人均消费能力更强,监管框架成熟,且当地庞大的华裔群体对品牌“澳洲背景”有着天然的好感与信任度。
品牌部署上,汤臣倍健建立了清晰的矩阵:
Pentavite(打头阵):专注营养领域 85 年以上的澳洲儿童营养品牌,凭借“澳洲品牌”的背景,以 TikTok 等为核心渠道,攻下马来西亚,并顺势辐射菲律宾与越南; Life-Space(守核心):澳洲益生菌品牌,聚焦高壁垒的益生菌品类,扎根中高端渠道; BYHEALTH(补缺口):汤臣倍健海外高端主品牌,聚焦成人全品类膳食补充剂
目前,汤臣倍健持续加大东南亚市场开拓力度,已覆盖新加坡、马来西亚、越南、泰国等多个市场。线下进入当地主流连锁药房与零售渠道;线上则在维持传统货架电商的同时,加快向 TikTok 等内容与兴趣电商生态渗透。
在商业出海的版图中,保健品是一个极其特殊的类目。由于兼具“消费品”与“准医药品”的双重属性,在跨国复制的路径中面临着极高的壁垒,出海必须做到极致的因地制宜。
Life-Space的东南亚业务负责人曾在媒体访谈中透露:在澳大利亚和美国,益生菌的主流是90 粒甚至 120 粒的大包装。但东南亚消费者对价格更敏感,偏好小规格。团队入局的第一步,就是专门定制了 7~15 粒的体验装。单瓶总价拉低,试错门槛也随之降了下来。
当然,调整规格只停在表层,真正体现本土化深度的,是从当地痛点倒推产品线。
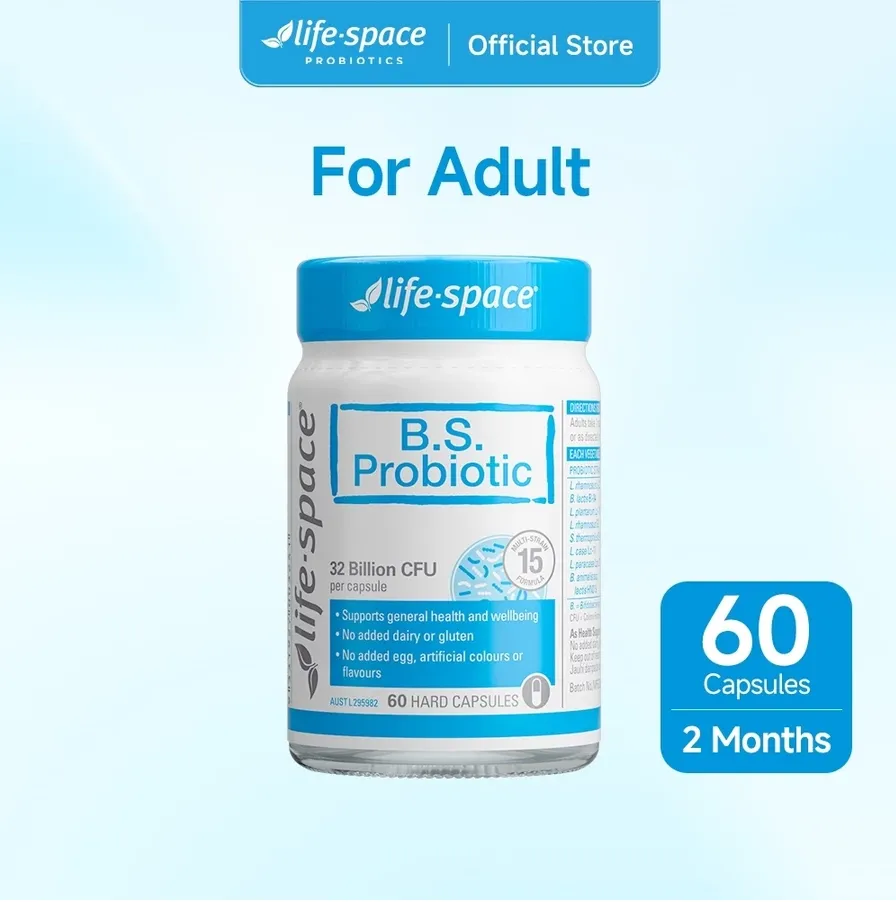
广谱益生菌是 Life-Space 在东南亚跑出来的第一个爆品。产品宣传含有 15 株专利菌和 320 亿 CFU 活菌,直接与当地市场上品质参差不齐的益生菌粉/饮品打出差异化。
更能体现品牌对当地市场理解的是 Acne Relief 祛痘益生菌。东南亚常年湿热,加上油炸饮食习惯,痤疮是高频困扰。产品中主打的复合乳铁蛋白和锌,满足消费者抗炎祛痘的护肤需求。此外,针对当地油腻饮食习惯研发的消化健康产品,以及选育耐高温、稳定性更强的菌株等都沿用了相同的产品逻辑。
Pentavite 走的则是另一条破局路线。品牌过去专注于 0–12 岁儿童健康,如今加速切换到覆盖全生命周期的产品矩阵。
在 Shopee 等东南亚主流电商平台上,这种品类跨越已经直观地体现在货架上:除了继续巩固儿童赛道的传统优势(如蜜桃味多维咀嚼片、儿童初乳咀嚼片),还新增了针对男性的多维果蔬咀嚼片、面向女性健康的蔓越莓针叶樱桃咀嚼片、护发软糖等。
然而在东南亚,产品要想真正砸开市场,都绕不开最底层的一关——合规。
最为核心的突破在于清真(Halal)认证。汤臣倍健先后拿下了马来西亚 JAKIM 与印尼 BPJPH 两大认证,甚至在马来西亚工厂设有专供本地市场的清真生产线。随后合规推进明显加速:印尼市场目前已拿到 6 款产品的准入,清真之外,菲律宾也在今年陆续拿下多款产品的准入许可。
与此同时,汤臣倍健在子品牌 Pentavite 框架下,接连设立了新加坡、泰国、菲律宾等子公司,完成了本地化合规架构的铺设。
把合规踩实,汤臣倍健在东南亚的线下铺货阻力便大幅降低。
借助旗下品牌矩阵,汤臣倍健在新加坡和马来西亚已全面覆盖屈臣氏、Guardian 等主流药店;在越南,打入 Pharmacity、Long Chau 等三大药房龙头。在新加坡的线下市场,Life-Space 更是做到了益生菌品类的第二名。
至线上营销领域,汤臣倍健在财报中表述得相当直白——将 TikTok 作为主要渠道。
在自营阵地,汤臣倍健采用高频次内容分发进行用户触达。
例如作为东南亚主站的“pentavite.my”积累 25.56 万粉丝,创造了 RM178.37 万的月销售额,单月内近 30 场直播,直接贡献了超过 63%的销售额。菲律宾账号“pentaviteph”粉丝量达到9.47万,在 30 天内发布49条短视频,以及高达 180 场的密集直播,账号日常内容焦点为女性健康与内服养护。
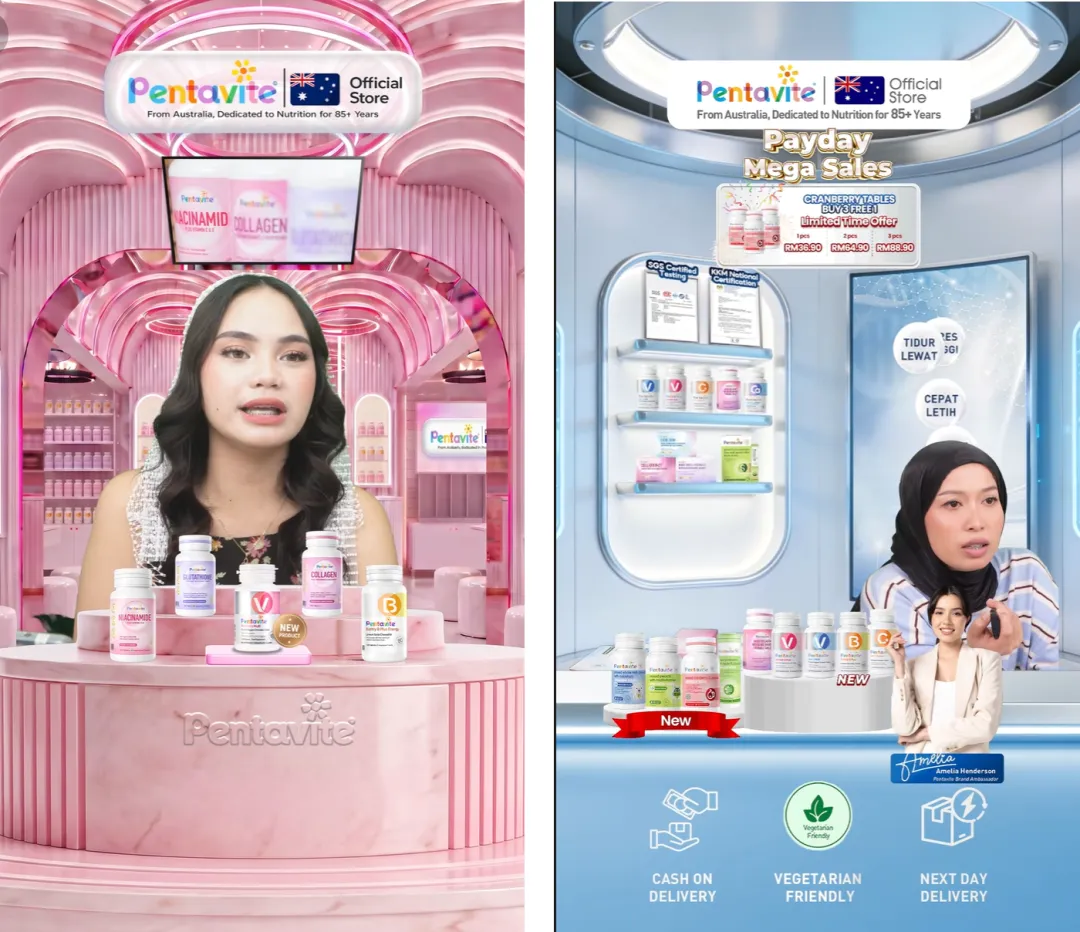
达人合作端,品牌放弃了单一的常规营销,是用大量腰尾部达人把内容铺开,结合专业头部背书强化用户信任。
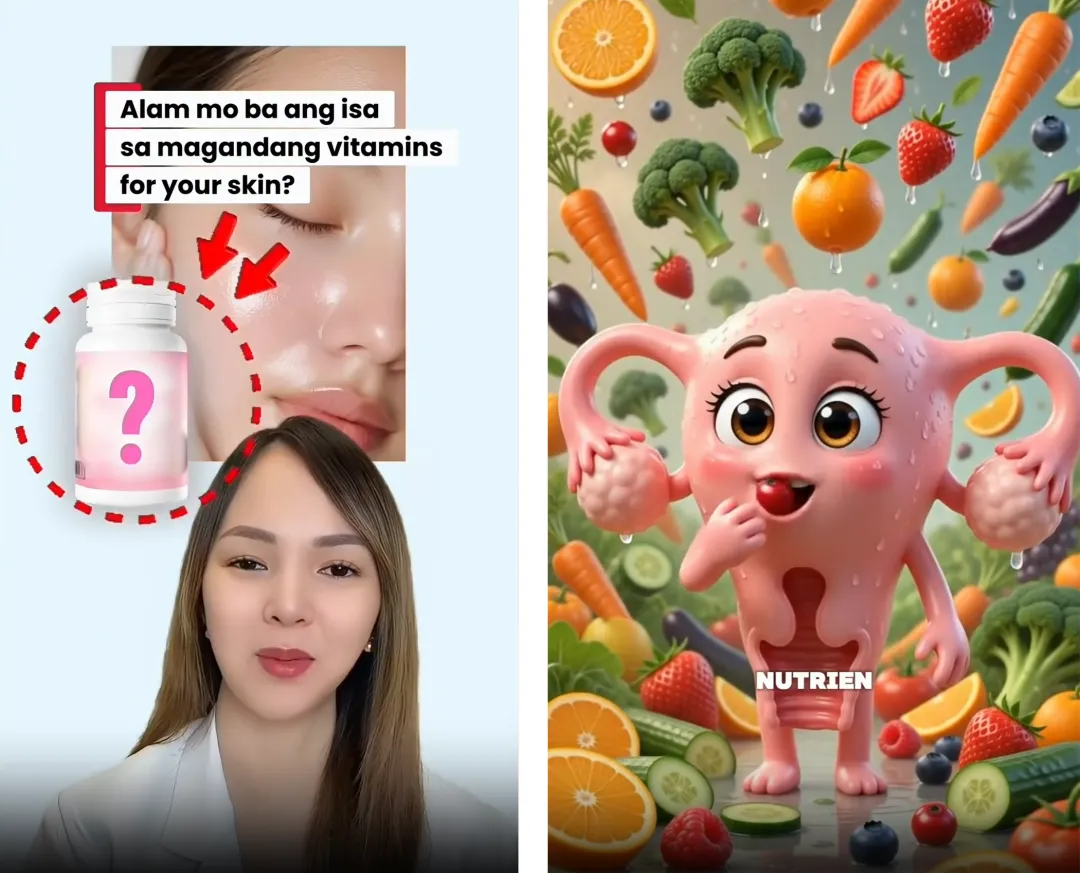
马来西亚保健赛道的达人“tembikaitimun1”仅2万粉丝体量。达人日常擅长使用AI制作场景化营销内容,一条AI制作的视频形象体现女性经期痛点,自然植入Pentavite复合维他命咀嚼片,为品牌却撬动了 RM175.68 万的GMV。
菲律宾粉丝超 800 万的头部健康达人“lunakrizzle”,利用其医学博士的专业背景,将痛点锁定在祛痘、护肤与发质改善等美妆内服场景,单人即带出 2.88 万单的转化成果。
建联本土达人,更重要的一环在于对品牌用户心智的本地化语言转译。
2026 年 7 月,Pentavite 在马来西亚启动了“透明工厂”项目,邀请当地 KOL 深度参观生产基地。通过达人的镜头,展示专供当地市场的 Halal 认证生产线,将产品生产全流程向用户云开放。
另一主打品牌 Life-Space 则将重心放在了 Shopee 上,主攻“官方店播+联盟营销”。
品牌方公开数据显示,随着店播与联盟营销在整体结构中的占比逐年攀升,其 Shopee 旗舰店的销售额实现了同比 200% 的增长,促使品牌在 2025 年进一步加大对自播间的内容投入。
东南亚地形分散、岛屿众多且物流基建差异巨大,早期 Life-Space 依靠跨境直邮,时效慢与丢包率一直制约着复购率。随后,品牌直接将商品预先备货至 Shopee官方仓,大部分核心城市的订单能够做到次日达甚至当日达,从履约端打通了高复购的体验闭环。
线上爆破攻销量,线下,品牌则借助明星效应来完成全场景渗透。
新加坡由国民演员范文芳代言,泰国市场签下女星 Aff Taksaorn,在马来西亚则官宣知名艺人 Amelia Henderson 出任 Pentavite 品牌大使,并同步展开了大范围的线下投放——覆盖 1000 多个高端住宅与商办楼宇的电梯数码屏、MRT 与 LRT 核心轨交站点,以及列车车身广告。
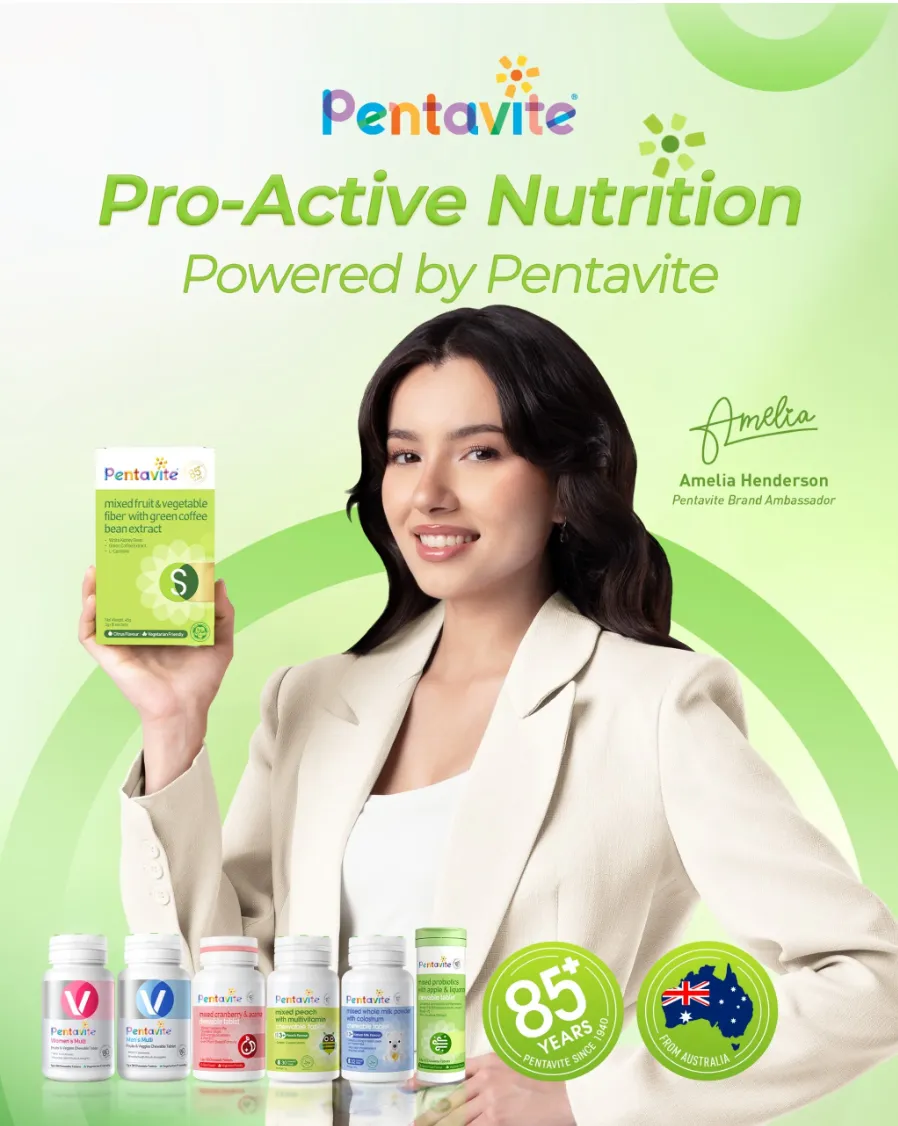
保健品属于入口类产品,消费者对陌生新品牌的戒备,远高于服饰、家电等品类。因此汤臣倍健选择借助收购品牌原生身份负责建立用户信任,中国运营团队承接内容打造与供应链、投放效率。
更关键的难点是,品牌始终坚持先拿到市场准入资质,再开展商业化运营。整套打法都要适配属地市场重新打磨。
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,请在浏览器搜索“DNY123”。