




多站订单连月惨跌!“精明买家”涌向Shopee之外
 342
编辑|丰丰
投稿爆料/转载添加 | DNY123-08
拼多多凭借“一件包邮”在经济持续承压的东南亚市场获得了消费者的追捧。这场由极致工厂供应链与内部“赛马”基因驱动的疯狂扩张,斩获暴增流量的同时,让不少卖家产生入局的想法。然而,失控的履约链条与微利模型暴露出现阶段的不足。同时伴随东南亚多国监管补齐免税漏洞、合规大网收紧,平台的低价红利正快速剥离,想要添个赚钱路子,似乎没有那么容易……
下半年的东南亚电商市场,不少卖家应该都感觉到了:订单增长乏力,大促不再像以前那样一推就爆,再加上部分市场本国货币一路走弱,生意做起来格外拧巴。
然而在一部分卖家看着汇率亏利润的同时,另一边,拼多多主站面向东南亚的 “一件包邮” 跑得热火朝天,购买力收缩的东南亚本土消费者把购物车推向了一批内贸商家。
拼多多从新马泰火到马尼拉
拼多多国内主站相继在新、马、泰上线“一件包邮”,海外消费者可以选购附有“包邮”标签的商品,不需要凑单,等待收货即可。
于是:新加坡人在拼多多上抢购小米净化器,大马公寓楼下出现成堆的绿色大件包裹,在泰华人的“待收货”里躺着几百单在途快递……
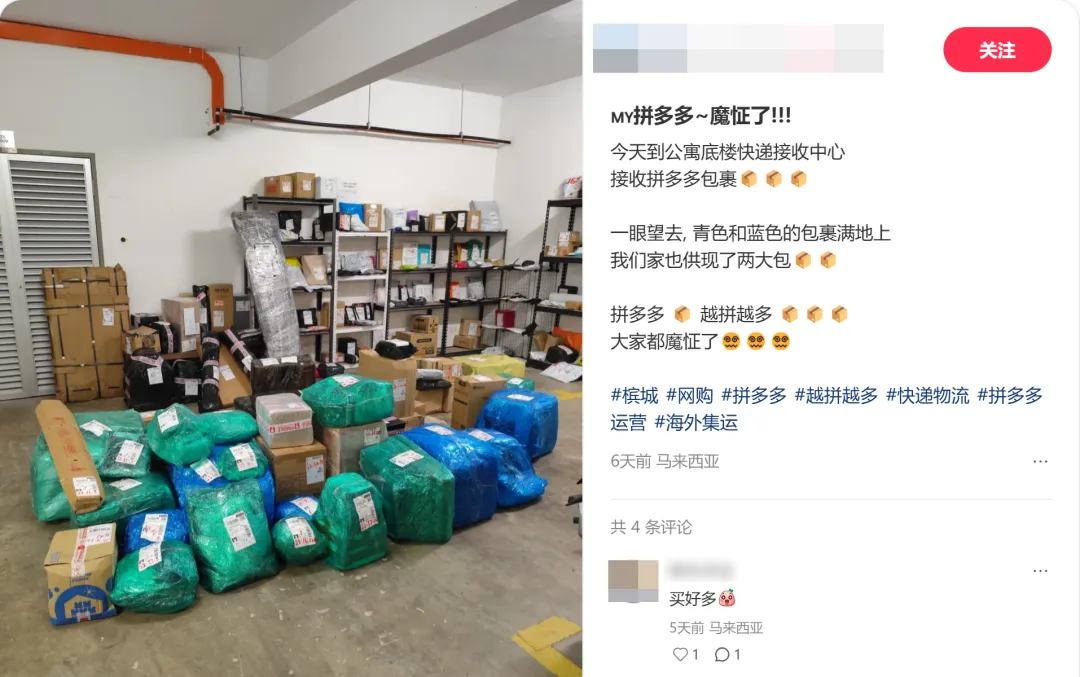
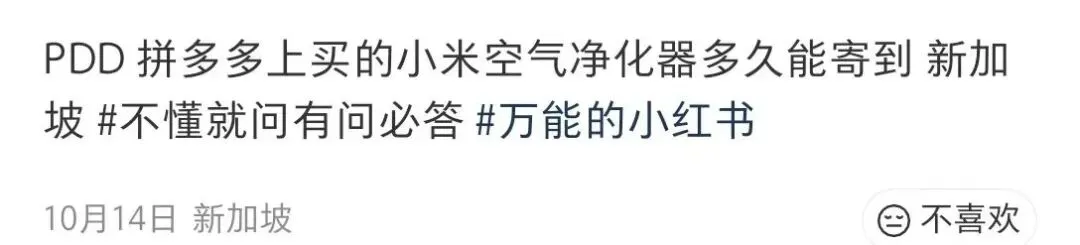
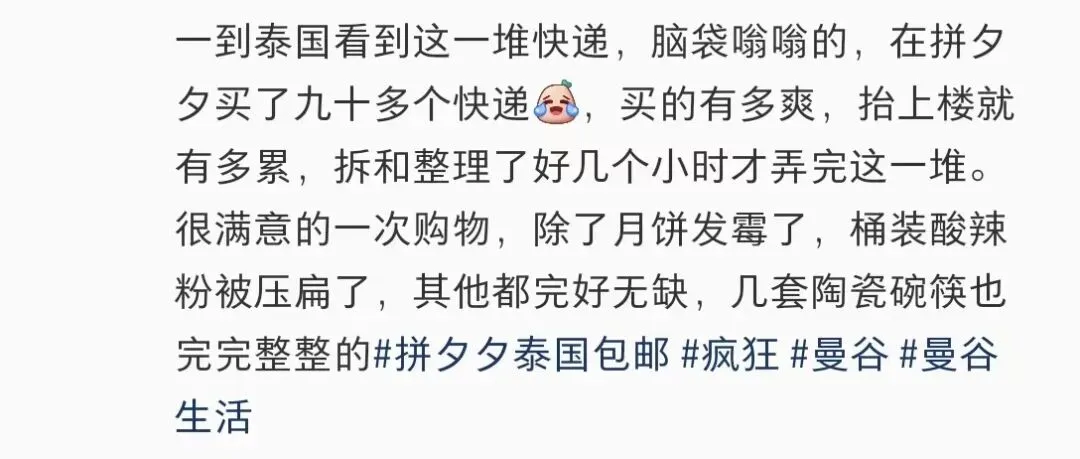
新马泰拥有庞大华人消费群体,当地用户早已被国内电商充分教育,出现这股抢购热潮其实并不算意外。
但今年8月菲律宾站点上线“一件包邮”之后,火爆程度直接超出预期。有网友分享在菲律宾银行柜员都在讨论怎么买更便宜。
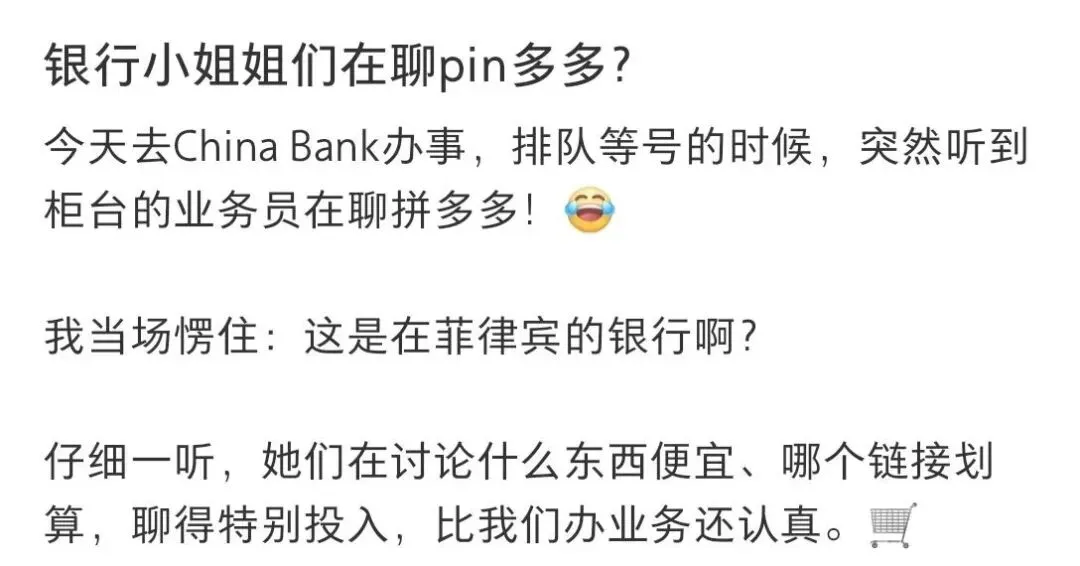
这其中当然有华人群体在发力,但小编浏览社交媒体时发现,大量本土消费者也正在加入这场抢购,并且已经给其他电商平台卖家带来明显冲击。
有Shopee、TikTok Shop卖家反馈订单量下滑超20%,并将一部分原因指向拼多多的低价包邮。
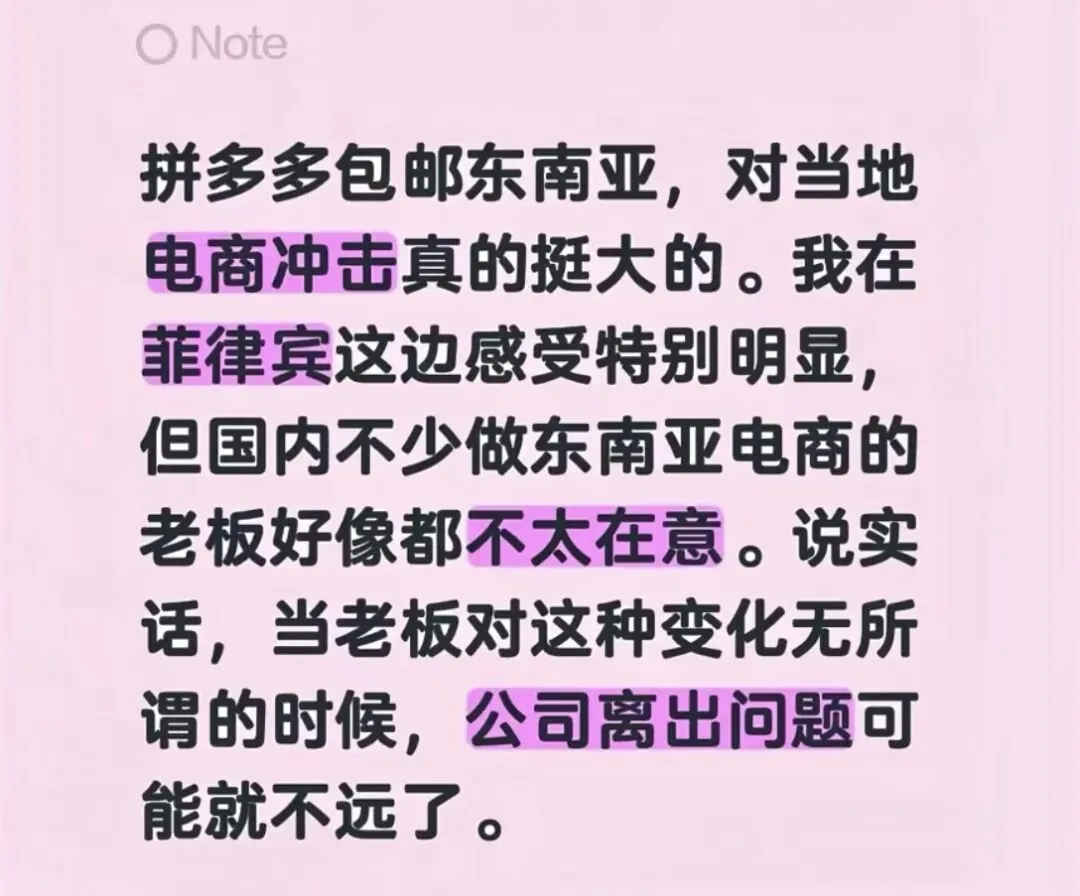
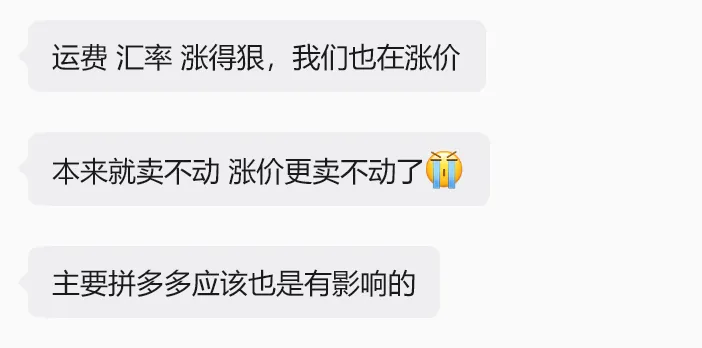
要知道,Shopee等头部平台凭借多年深耕建立起来的物流基建、本地化支付体系以及用户信任壁垒,不可能在一朝一夕间被动摇根本。根据墨腾创投的数据,目前菲律宾电商平台的头部效应依然极其稳固:Shopee 凭借 42%–52% 的市场份额占据第一梯队;Lazada稳居第二,占比约28%;TikTok Shop增速惊人,抢下约 15%–19% 的份额。
那么,既然传统巨头的护城河依然坚固,为什么拼多多却能带来如此强烈的震感?
大盘越“冷”,PDD越“香”
归根结底,宏观大盘的寒意是最大的助推力。
最扎眼的是汇率端的表现,菲律宾比索今年已出现34次历史新低。钱不值钱的同时,物价还在飞涨,菲律宾统计局9月数据显示整体通胀率冲上7.2%,直接飙到三年最高点。
不少菲律宾买家发现本地平台的商品也在变贵,而拼多多“没有最低只有更低”的价格基本盘,正好精准凿中了大家钱包吃紧的痛点。
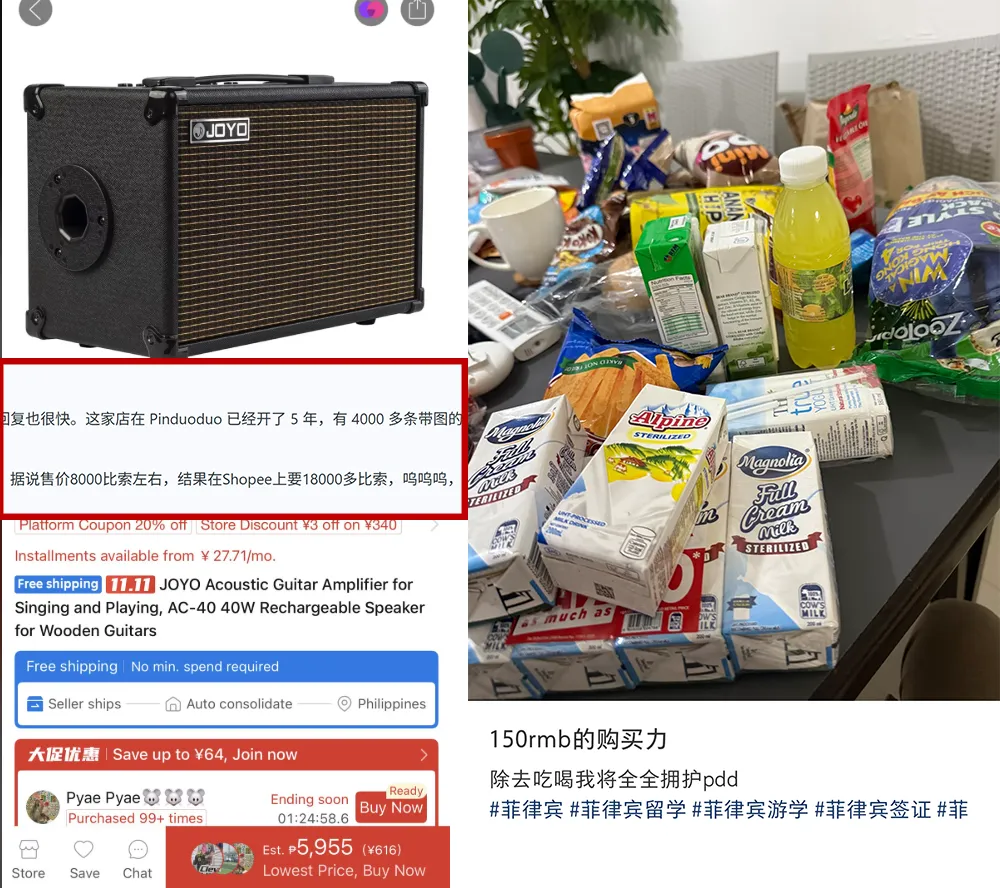
花钱的意愿没变,只是消费者的购买力也发生了转移。根据菲律宾央行(BSP)第三季度调查,消费者信心指数降至 -29.8%,连续三年多趴在负值区,月收入1万比索以下的底层群体悲观指数更是高达 -39.2%。更直接的信号是,下季度消费展望急剧下滑至45.7%,未来12个月大件购买意愿更跌到 -71.3%。
这时候拼多多的供给优势就彻底释放了——从家居必需品、时尚配件到各类小众收藏品,甚至当地线下很难寻觅的稀缺商品,都能买到
更关键的是,这种预算挤压直接逼出了东南亚“最会算账”的一批买家。Lazada与Cube的报告显示,高达36%的菲律宾网购者被评为最高等级的“精明购物者”,比例遥遥领先东南亚其他五国。这类极其擅长比价、挑剔卖家资质的群体发现,拼多多不仅价格低,不同卖家卖的东西,能在发货前自动合并成一个包裹送到家门前。
一套组合拳下来,踏平了以往跨境购物的高昂门槛,自然在这一波经济寒冬里,一夜之间引爆了菲律宾消费者的购买力。
在业绩连续多月承压的东南亚卖家看来,拼多多这波海外爆火无疑是一条赚钱新路子。近来卖家群中也确实有人在打听如何入驻并开启海外发货。
但,这泼天的流量,真的有那么好接吗?
泼天流量下的隐形雷区
面对突然涌入的海外订单,不少缺乏跨境经验的内贸商家还没尝到甜头,就已经踩坑不断:
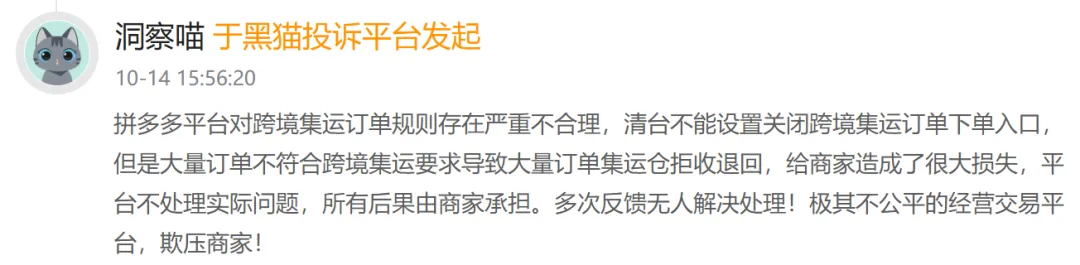
黑猫投诉上,有商家抱怨后台完全找不到关闭跨境集运订单的入口。大量订单因不符合集运仓的尺寸或品类标准而被直接拒收退回,最终产生的运费损失和售后成本只能由商家单方面承担。
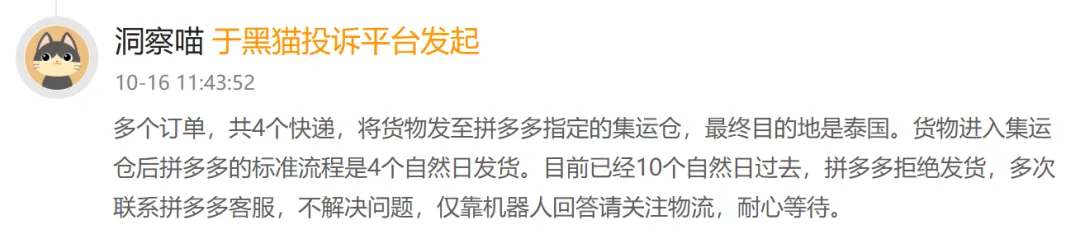
也有商家反映,包裹按标准流程发往拼多多指定的国内集运仓,准备寄往泰国。然而过去了整整10天,集运仓仍拒绝发货。
对于习惯了内贸链路的国内商家而言,跨境物流流程的复杂程度远远超出了他们的预期。而对于习惯了时效至上的东南亚消费者来说,消费体验更是像在“抽盲盒”。
有网友反馈,拼多多跨境订单常常要等二十多天甚至一个多月才能收到货,途中包裹破损乃至丢件已是常事。
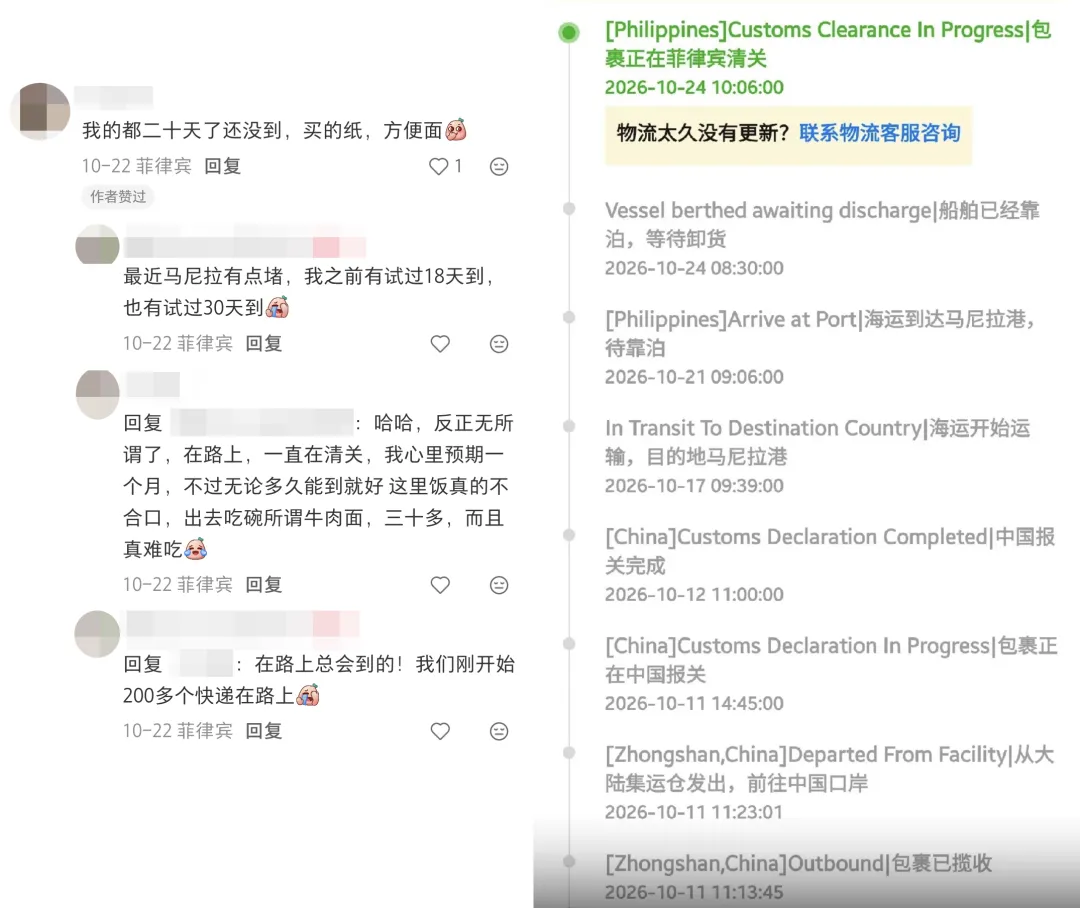
由于等待时间实在漫长,不少买家甚至打算自行前往口岸、中转仓提货。或许是存在食品变质隐患,据网友称,目前拼多多已经不再支持向泰国邮寄食品。
以上暴露出的问题实际上与拼多多国内主站目前的跨境售卖机制密切相关:
默认全员参赛:店铺商品默认全量参与跨境集运,商家无需主动报名,但退出也不容易; 流量自动出海:只要店铺开启了站内推广,系统就会自动将商品推向海外地区,平台则通过抽取商家推广费来补贴海外用户的低价体验与跨境段运费; 分段式物流长链路:全流程分为“商家→国内集运中转仓(深圳、东莞、廊坊等)”以及“集运仓→海外清关、合包、末端配送”两段。平台虽然只考核商家发往国内仓的前段揽收时效,并承担跨境段运费,但中间的衔接极其依赖中转仓的处理能力; 自动合包不可控:同一地址的多件商品会被系统自动合并发货,商家无法在后台手动拆包或干预分发,稍有不慎就会触发集运仓的拒收规则。
相信卖家也看出来了,这与本土仓发货或跨境POP模式是两套截然不同的运行代码。在Shopee等平台上,卖家对库存、物流时效、售后沟通有着相对较集中的控制权;而拼多多是把物流合包、跨境中转与客服全权交给了平台。
这种不可控意味着卖家不仅要承担订单被集运仓拒收退回的损耗,还要面对海外买家因漫长集运和漏发错发而产生的差评冲击。
更现实的是,拼多多不拼运营,而是拼货源成本。
拼多多本质上是一个“数字化折扣零售商”。它的玩法不是靠传统平台的精细化运营或大促活动,而是用极致的爆款单量反向绞杀供应链,倒逼厂家让利,也就是业内常说的“赛马机制”。
流量向全网最低价的单品倾斜。能获得系统推荐的商品,绝大多数来自于源头工厂或具备极强供应链话语权的大批发商。东南亚卖家过去引以为傲的“信息差”与“本土化选品”,在主站铺天盖地的内销通货面前被全盘抹平。
同时,拼多多商品的定价通常被压缩到几毛钱。在纯内贸退换货方便的环境下尚可维持,但一旦叠加跨境长链条,微利模型立即失效。
东南亚卖家如果盲目跟风入局,不仅搬不过去原有的运营优势,反而是在用自己微薄的利润,去强啃源头工厂的硬骨头,在不可控的隐形成本与售后风险里白白消耗掉精力和资金。
撞上政策硬墙
持续高涨的需求热度,必然要引起本土监管的注意。虽然多国政策并未明确点名拼多多,但每一条都精准打在了平台的模式支点上。
首先被重创的,是支撑极致低价的“小额免税”红利。 此前,越南已取消快递小包免税,泰国更是将原本1500泰铢的免税门槛砍至1泰铢起征,并要求将税费直接并入商品标价。这使得菲律宾成了东南亚主要市场中,唯一尚未取消小额免税的“孤岛”。
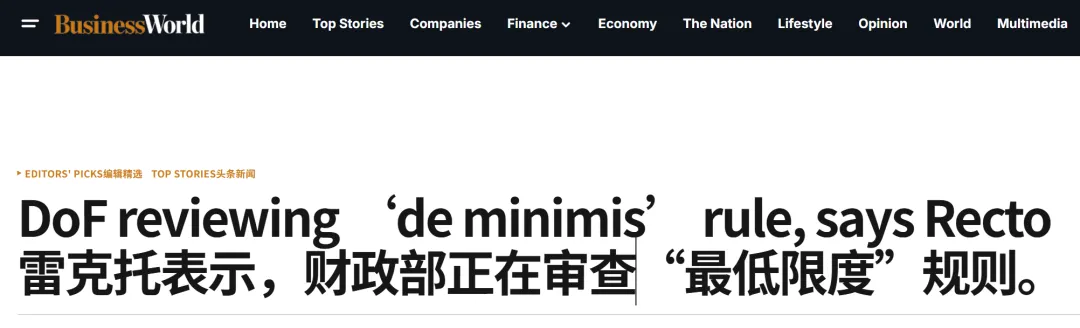
然而,面对每年高达574亿比索免税入境商品的冲击,菲律宾本土零售商协会已公开施压,财政部也正式确认拟降免税门槛、限免税频次以及全面征税方案。一旦这最后一块免税洼地被补齐,拼多多的价格优势将在结算页直接打折。
税收围堵之外,行政与合规监管的铁拳也同步砸下。 随着低价跨境商品的无差别冲击,本土商家因税负差异表达强烈担忧。为此,马来西亚政府不仅在10%小额商品税的基础上,计划强制要求Temu、拼多多等境外平台接入电子发票系统,更要求platform及其合作供应商必须在本地设立办公室,以接受全方位的日常监督。
当各国监管大网全面收紧,拼多多赖以生存的低价土壤正在被快速剥离。
当然,这并不意味着拼多多的出海之路后劲不足。相反,从其财报中透出的战略决心来看,这或许只是一场长期战役的开始。
纵观拼多多的账面表现:2025年全年营收4318亿元(同比增长9.65%),销售成本却大幅增长了22.68%——官方将原因归结为履约费、带宽服务器及支付处理费的增加。
进入2026年,这一趋势更加明显:早在今年一季度,拼多多“交易服务收入”达到563亿元,占总营收比重高达53%,历史上第一次超越在线广告,成为拼多多的第一大收入来源。到了二季度,这一趋势持续放大——交易服务收入同比增长13%,而传统广告收入仅微增3.5%。
当然,按东南亚在拼多多全球版图中的权重推算,这几百亿交易服务收入中,东南亚目前可能只占一个零头。
但连续多个季度利润两位数下滑,销售成本增速高出营收增速两倍多,现金储备却依旧高达4564亿元。这充分说明拼多多愿意用短期利润置换出海初期高昂的履约、补贴与合规成本。用当下利润买未来增量。
当下的监管收紧与生态阵痛,不过是拼多多全球化大考中的一道必答题。依靠其庞大的资金护城河与供给链底座,拼多多在东南亚乃至全球市场的长远想象空间,依然不可小觑。
关于DNY123:DNY123深度链接Shopee、Lazada、TikTok Shop等官方生态,致力于为出海卖家提供最新合规政策解读、选品工具评测及靠谱服务商索引。获取更多东南亚本土开店资源,尽在DNY123.com