



解密中国航空混改上市第一股——东航物流
 4942
点击上方蓝字▲关注我们设为星标

报告作者:许可、周延宇、王航、代川
来源:广发交运
核心观点
中国三大洲际货航之一,空地合一建设综合物流体系。公司依托自有14架B777全货机及东航股份旗下近800架客机腹舱为客户提供综合性航空物流服务,形成航空速运、综合物流、地面综合具备协同性的三大业务板块,航空速运作为核心变现场景具备高盈利弹性。2020-2022年航空速运业务共录得毛利112亿元,占比同期公司总毛利67%。
航空货运供给分层,洲际航线供求趋紧。目前全球在役全货机约2000余架,按照运距分为短、中、远程三个市场。其中远程洲际市场供给最为稀缺,在役宽体全货机仅有579架,且机型主要由B747和B777构成,受主机厂产能不足、客改货资源有限等因素制约,洲际宽体机机队存在供给约束,短期年增速或将维持3%甚至更低水平。
拥抱跨境电商机遇,周期上行可期。需求方面,中国式柔性供应链打开洲际航空货运市场的大门,以Shein、Temu、TikTok为代表的跨境电商企业贡献行业新的增长动能;供给侧未来两年的交付订单仍在反映疫情后的低景气预期;供需节奏的错配带来行业景气上行的机会。目前国内洲际航空货运市场仍然为三大航主导的格局,三家拥有超7成宽体机运力。东航物流作为中国洲际货航标杆企业,有望迎来产能增长、装载率上行和运价中枢上行等多重催化下的投资机遇。
盈利预测和投资建议:预计23-25年EPS分别为1.42、1.86、2.20元/股。看好行业高景气阶段,运价上行带给公司的高盈利潜能。给予公司24年12倍PE估值,对应合理价值22.32元/股,首次覆盖,给予“买入”评级。
风险提示:海外经济和国际关系波动风险,海外仓竞争风险;竞争加剧风险;意外事故风险;相关测算结果存在误差,仅供参考。
(一)脱胎于东方航空股份,航空混改上市第一股
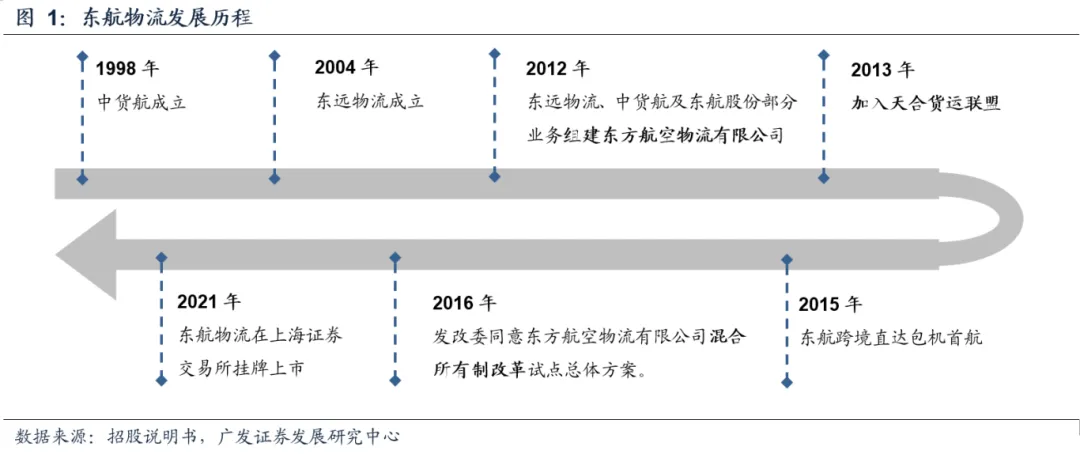
源于东方航空股份,国内航空混改第一股。东航物流由原东航股份旗下控股子公司中货航、东远物流以及东航股份其他地面业务组建发展而来,是全国首批、民航首家混合所有制改革试点企业,并于2021年在上海证券交易所挂牌上市。
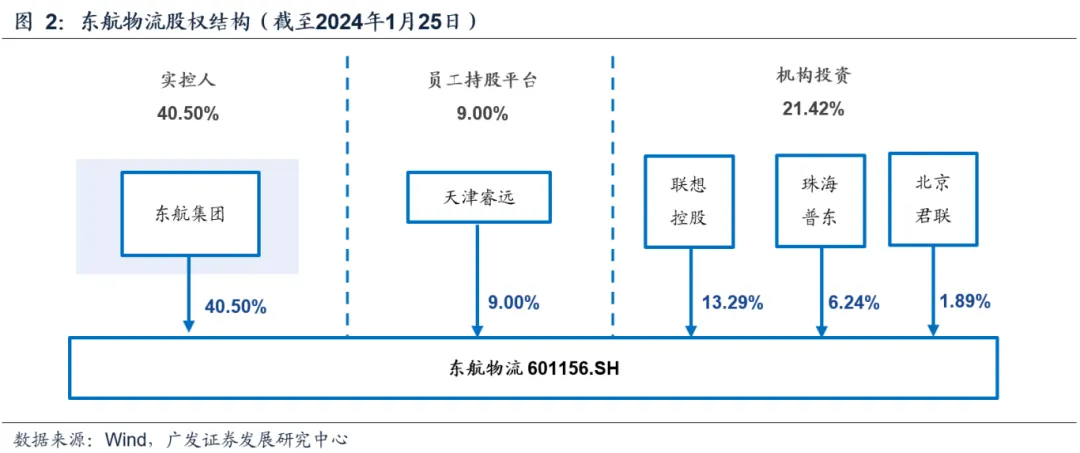
2023年12月26日,东航集团与东航产投签署了《国有产权无偿划转协议》,东航产投将其持有的东航物流40.5%的股份全部无偿划转至中国东航集团。2024年1月24日,本次国有股份无偿划转完成过户登记手续,东航产投不再持有公司股份,中国东航集团直接持有本公司40.5%股份,为公司的控股股东和实际控制人。
(二)自有货机结合腹仓运力,打造综合性航空物流服务体系
公司采用全货机运输和客机腹舱运输两种方式为客户提供覆盖国际国内的航空物流服务。其中全货机运输依靠自有14架B777宽体全货机(截至1H23),客机腹舱运输则独家垄断东航股份近800架客机腹仓运力。
不止于运输,综合型航空物流服务能力雏形已经具备:公司依托航空货运的流量基础,在物流服务链上持续深耕。当前公司集航空速运、货站操作、综合物流解决方案等三大业务为一体,打造天地合一的综合性航空物流服务体系。
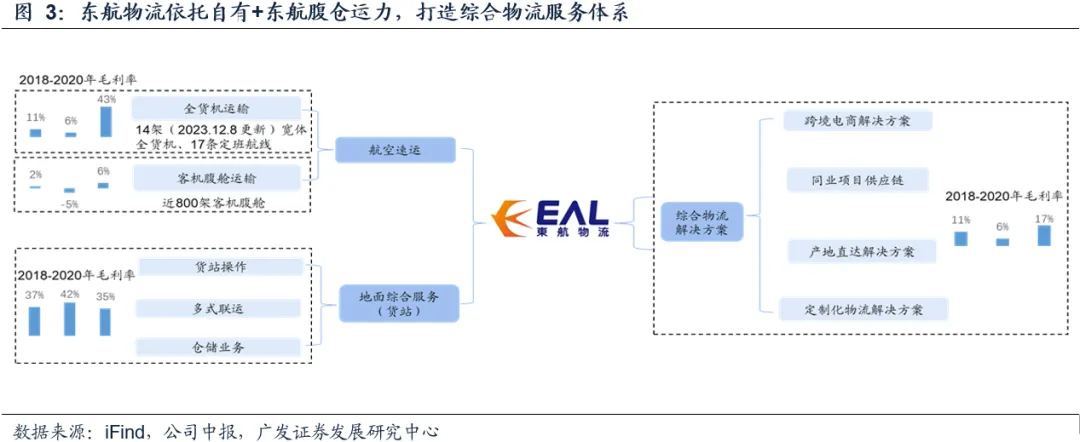
在全货机和客机腹舱两种运输模式中,前者由东航物流依托自有的宽体全货机运力实际承运,从销售到揽货处理再到运输全程担当负责,并承担全货机购买等资本开支及航油价格波动等风险;后者的实际承运人为东航股份,当前阶段东航物流在其中主要以缔约承运人的身份主要负责销售等运营工作,获得客机货运业务的销售和运营回报。
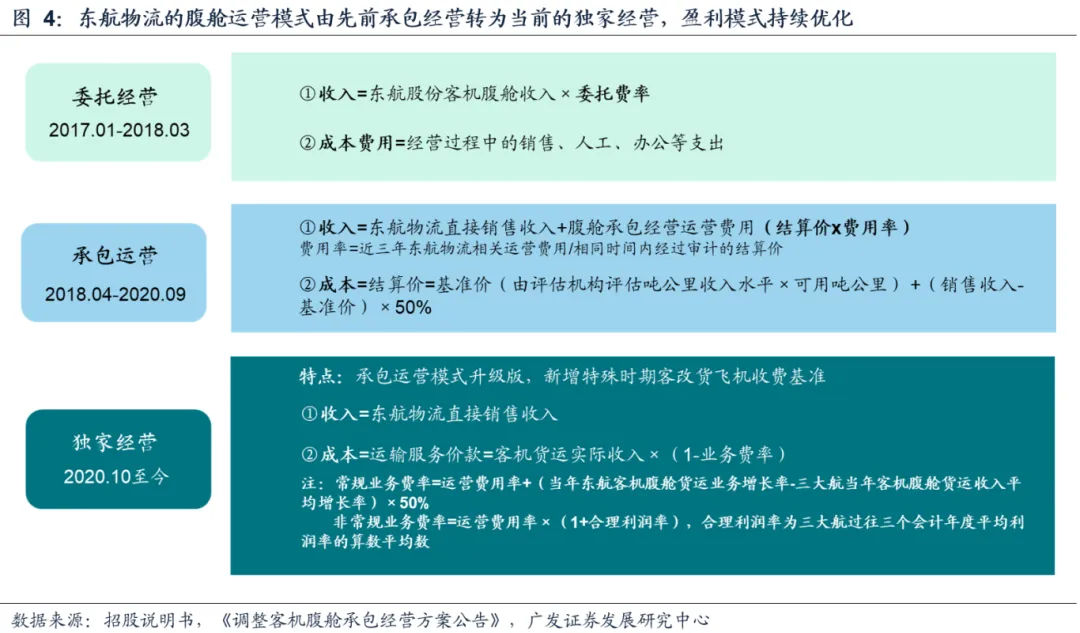
客机腹舱运输业务经营经历多次变迁。从最初的委托经营模式到承包经营再到独家经营,公司的客机腹舱运输业务盈利模式持续优化。
在最初的委托经营模式下,一切运营都有赖于东航股份的授权。公司作为腹舱的销售代理,向东航股份收取固定费率的委托经营手续费,并承担其为实现客机腹舱销售支出的人工成本、销售费用、管理费用等成本。
在承包经营模式下,公司相当于买断了东航股份的货运业务,同时东航股份不再从事货运业务。公司由此实现了对腹舱货运业务全链条的独自自主运营,独家享有客机腹舱的销售权、定价权,对腹舱货运业务独立核算、依法纳税、自主经营并承担业务经营风险。
但疫情期间货运市场的非正常性大幅波动,导致承包经营下的以评估为基础的定价模式失效,且新增的临时性“客改货”业务未包含在客机腹舱承包经营合同范围内。故为解决上述问题,公司与东航股份在不改变业务主体、权利义务关系和业务链条的基础上,对客机腹舱承包经营方案进行优化完善,经营模式变更为独家经营方案。
在独家经营模式下,公司以客机货运业务实际收入作为定价基础,以客机货运业务收入扣减一定业务费率后作为采购成本支付给东航股份,故独家经营模式下无需每年执行客机腹舱承包经营费评估、国资备案等操作。同时东航股份不再向公司支付运营费用,由双向交易调整为单向交易。总体来看,定价模式和支付方式得到了进一步的优化。公司可以通过降本增效降低运营费用率、开拓市场提高业务增速超过三大航均值等方式增加的自身的盈利空间。
(三)航空速运占据过半营收,运价抬升盈利弹性显现
公司业务可划分为航空速运、综合物流、地面综合服务三大类。其中:航空速运业务是公司第一大收入来源,占公司营收比例长期维持在50%以上;综合物流业务自2020年后体量快速扩大;地面综合服务业务体量稳健增长。
2020年新冠疫情发生后,客机航班执行量骤减,腹舱货运的缺位致使航空货运运力供给陷入紧缺态势,推动航空货运运价大幅抬升,公司营业收入实现大幅增长。2022年全年公司实现营收234.7亿元,同比增长5.59%。
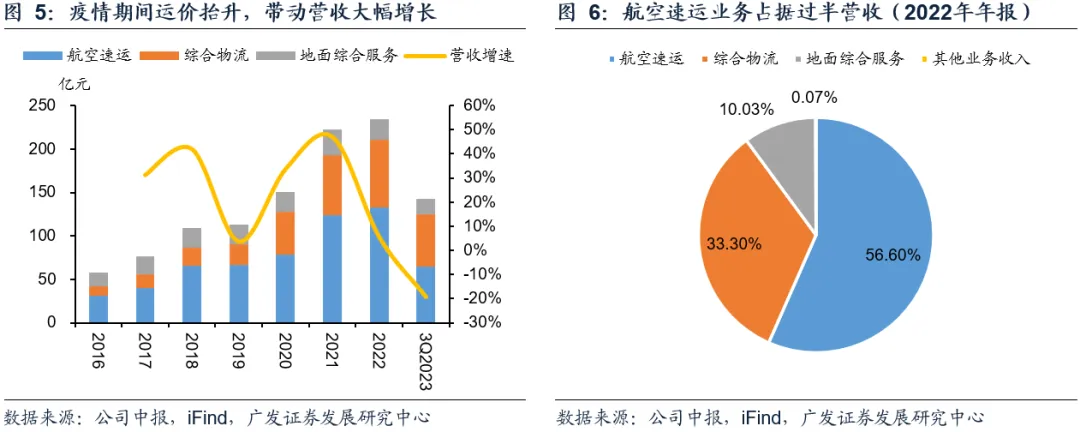
成本端,运输服务价款作为公司承包运营东航股份旗下客机腹舱的费用,长期占比第一。除运输服务价款外,其余各项成本如航油费、航空运费成本、短期薪酬等项目相对刚性,与全货机机队规模和业务运输量高度相关,2022年四项分别占比成本45.82%、15.75%、11.40%、9.71%。
费用端,2017年公司销售费用率及管理费用率均出现较大幅度改善,或与混改后公司在控费方面的努力有关。财务费用率由于2021年经租进表、汇率波动等因素影响,近几年小幅提升。
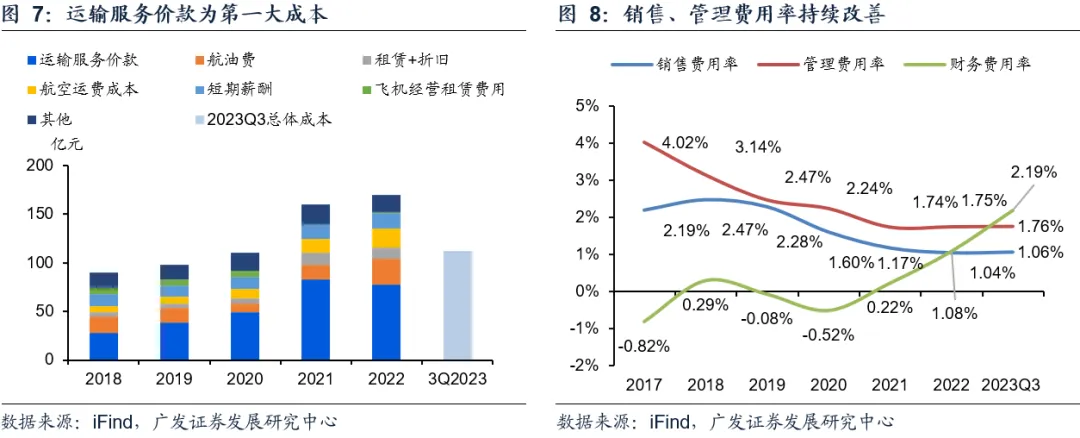
受益于运价快速上行,公司2019年后盈利中枢快速抬升。2022年全年录得归母净利润36.37亿元,同比增长0.27%,较2019年增长362%。
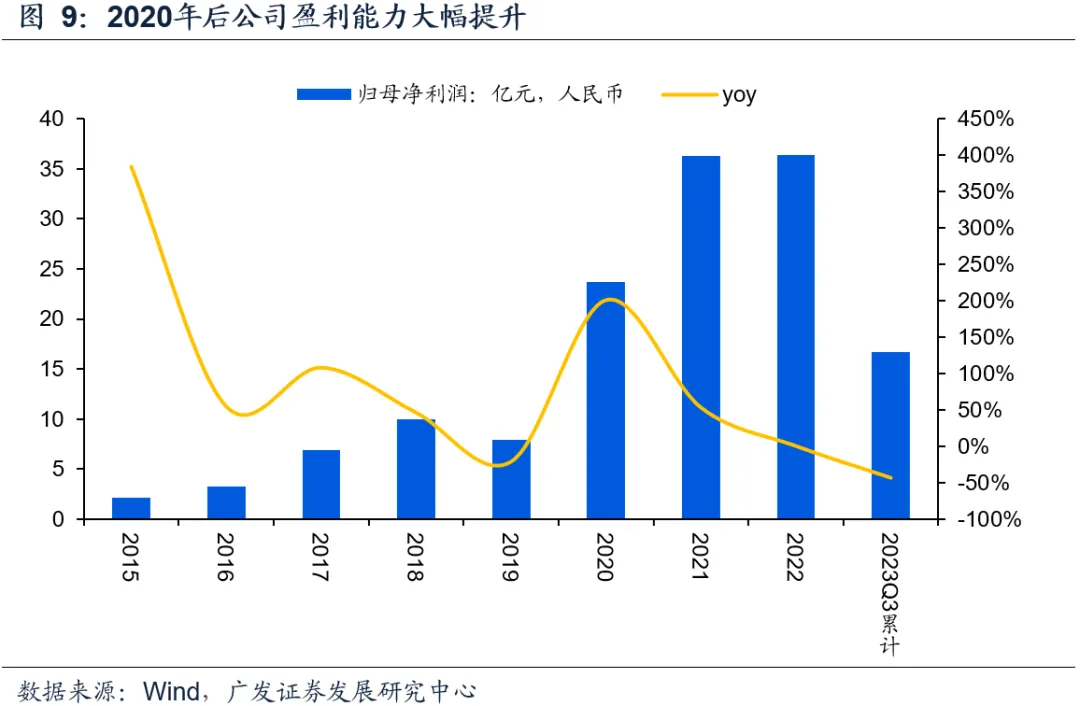
具体来看,公司三大业务协同交叉,对整体利润的贡献水平各有差异:
1. 航空速运:全货机具备高盈利弹性,疫情期间贡献近7成毛利
航空速运业务是公司自有运力资源变现的核心场景,呈现出典型的周期属性。2020-2022年航空速运业务共录得毛利112亿元,占比同期公司总毛利67%。
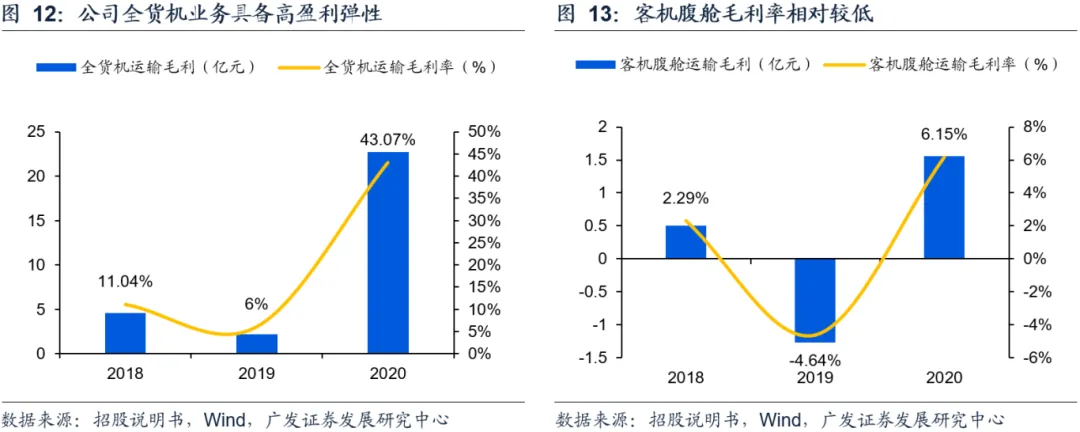
该业务的高弹性主要来源于全货机运输。2020年全货机业务实现毛利22.73亿元,占航空速运业务总毛利的93.58%,毛利率跃升至43.07%,同比增加37.07pcts。同年客机腹舱业务扭亏为盈,但毛利率为6.15%,相较全货机业务存在较大差距。
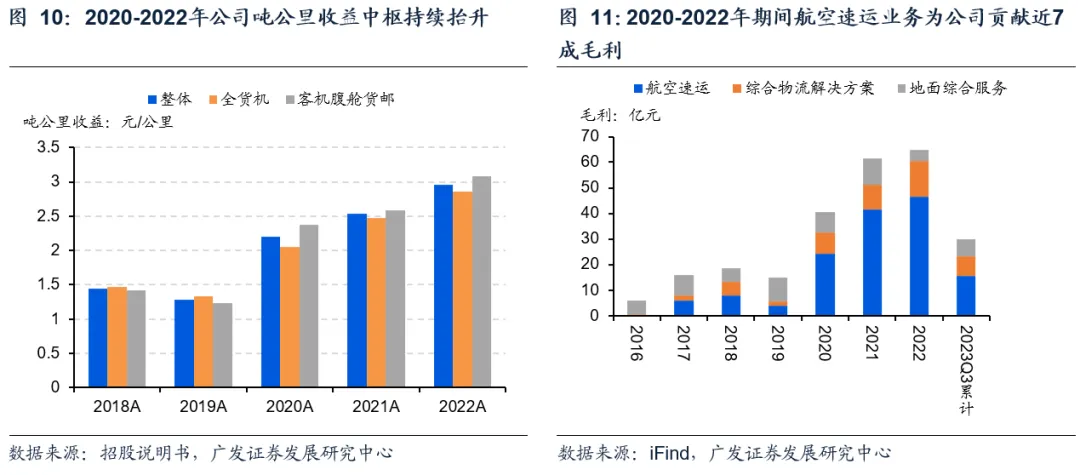
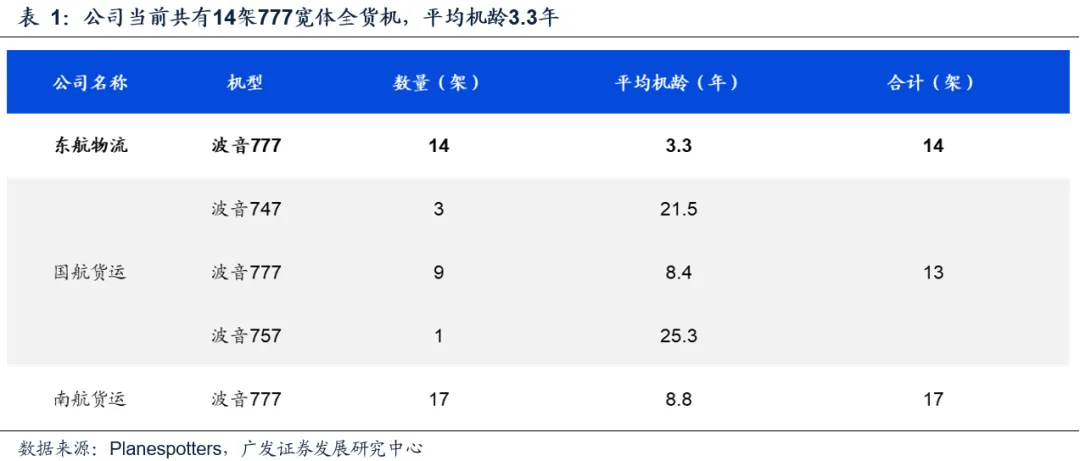
运力来看,东航物流是我国三大具备洲际运输能力的货航之一,机型统一,且整体机龄相对年轻。据Planespotters资料显示,截至2023年末,公司拥有14架B777宽体货机,且平均机龄仅3.3年。据公司披露,“十四五”末公司运营的全货机机队规模预计将达到15-20架,现有全货机体量和未来货机引进体量均处于国内领先地位。
航网方面,凭借多年的发展与布局,公司已经形成了以国际枢纽和区域枢纽机场为支点,高联通、广覆盖的国内-国际双线航网。
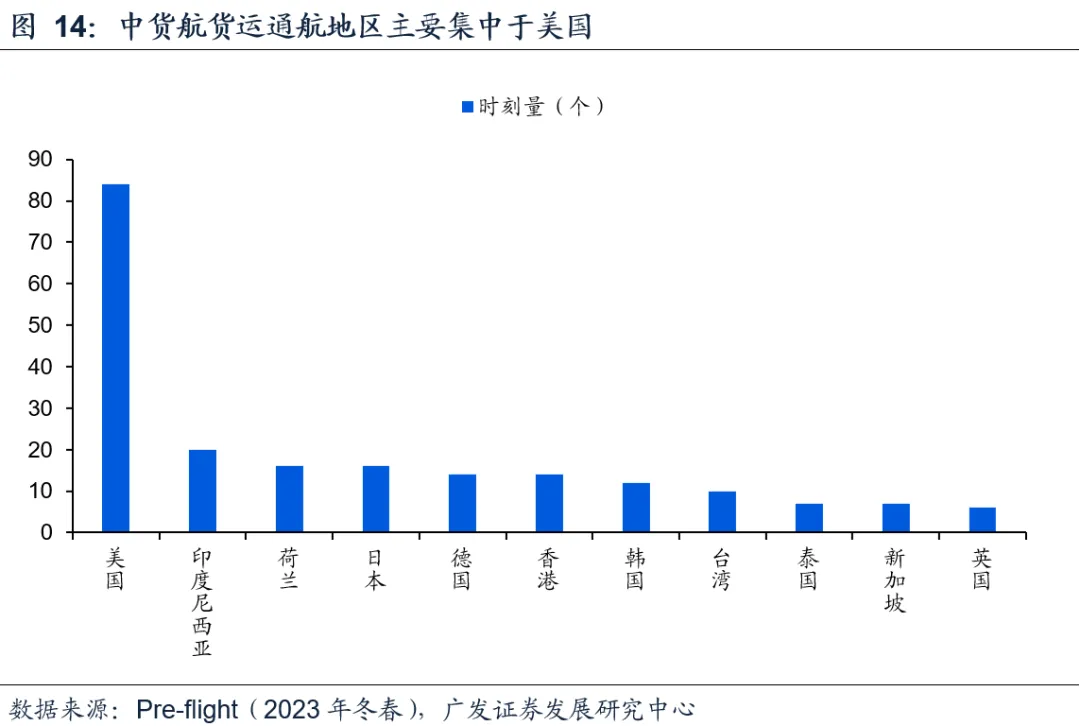
其中,全货机运力资源主要投向洲际运输市场。在2023冬春航季,公司旗下中货航通达全球10余个国家及地区,其中美国单周时刻量达84个,占比41%。而国内出发地主要为上海浦东国际机场,单周通往洛杉矶、西雅图、阿姆斯特丹航班量分别为28班、21班、16班。
客机腹舱业务同时兼营国内和国际运输业务。国内方面,公司凭借独家经营东航股份近800架客机的货运业务,国内航网通达全部省会城市和重要城市,覆盖京津冀、珠三角、成渝、长江中下游、关中平原等国家级城市群;国际方面,公司利用东航股份的海外航网及天合联盟成员、代码共享、SPA协议等三方资源,可通达全球184个国家的1,088个目的地。
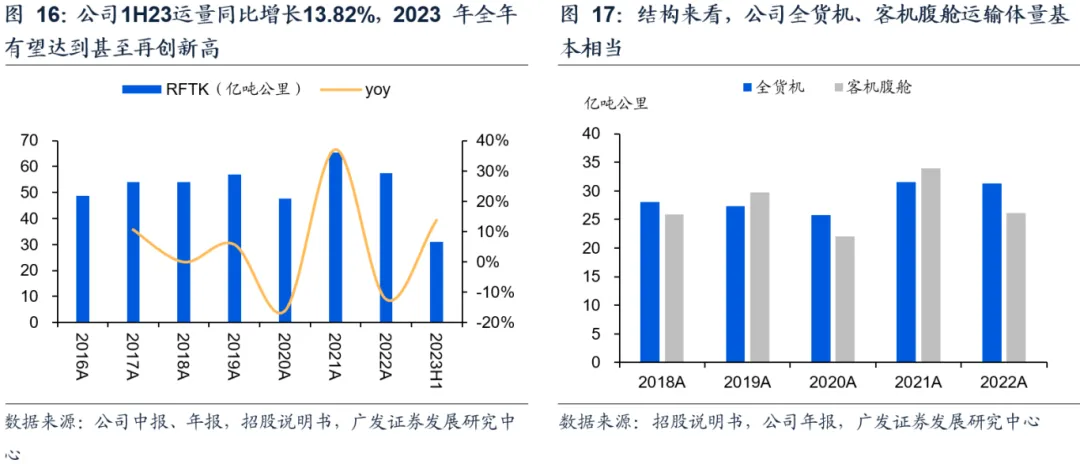
从运量来看,全货机、客机腹舱贡献各半。公司整体运输体量稳步抬升,2017-2019年年均增速5.47%。1H2023公司货邮运输总周转量为31.13亿吨公里,同比增长13.82%,全年有望越过历史高峰。
2. 综合物流业务:服务链条持续延伸,跨境电商成为增长新引擎
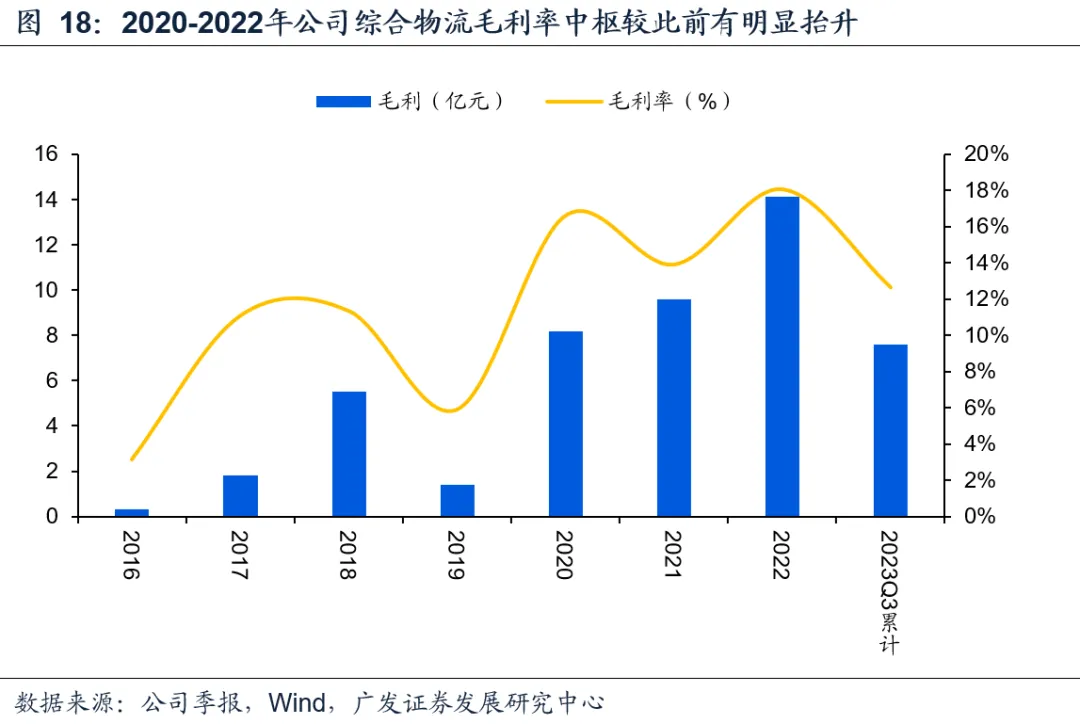
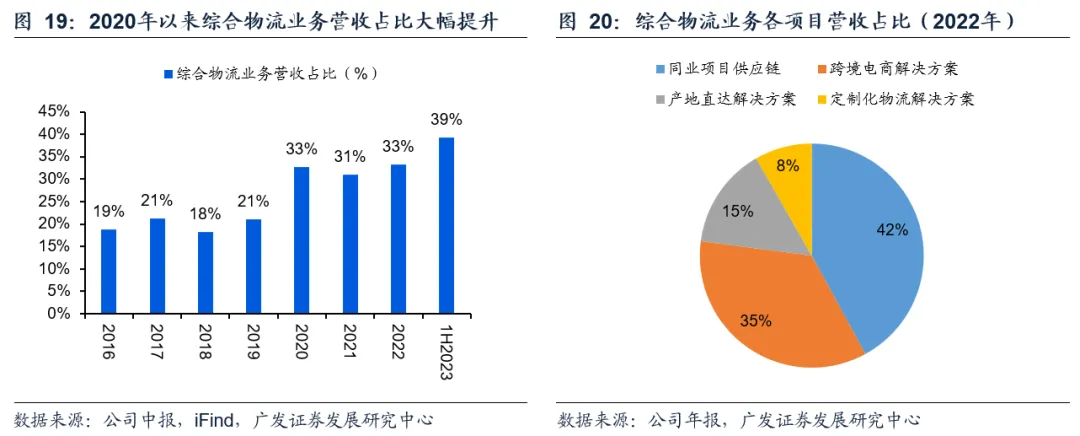
综合物流业务是公司围绕航空货运流量入口持续探索变现潜力的重要手段,周期性相对弱于航空速运业务。综合物流解决方案服务主要包含同业项目供应链、跨境电商解决方案、产地直达解决方案和定制化物流解决方案,2022年四者分别占比综合物流营收的42%、35%、15%、8%。受益于运价上行及服务链条持续延伸,2020-2022年综合物流解决方案业务共录得毛利31.91亿元,占比同期公司总毛利19.05%,期间平均毛利率为16.19%,较2019年以前有明显提升。
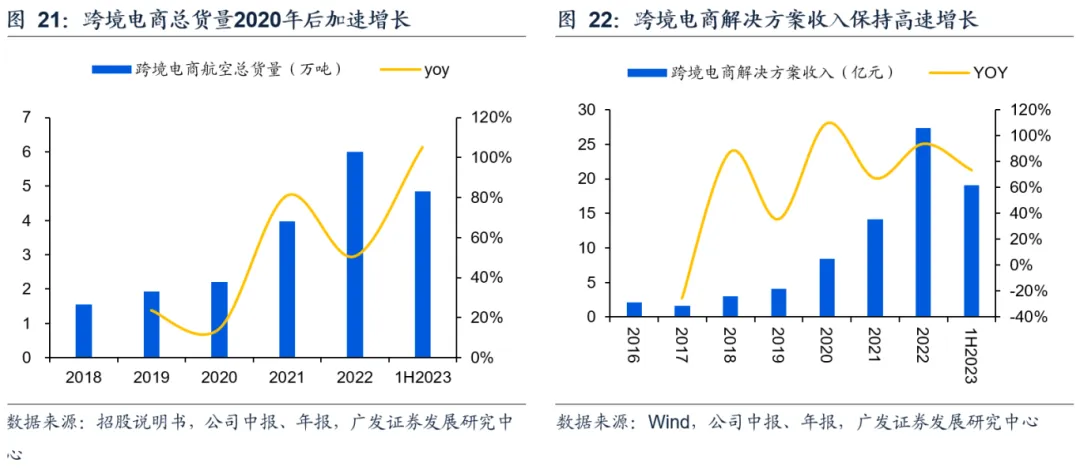
其中跨境电商物流服务受益于电商出口高景气,2020年以来增长步伐加快。2023年上半年跨境电商实现总货量4.9万吨,同比增长105.11%,实现营业收入19.04亿元,同比增长73.25%。当下公司持续提高服务时效性,增加与头部跨境电商企业的合作深度与广度,服务内容不断向货运前端延伸。同时根据跨境电商企业的地理分布结构,公司加大在华南地区的资源布局,增投运力并丰富航网,持续提升在粤港澳大湾区的竞争力。
伴随跨境电商平台在海外业务拓展的持续发力,将为公司跨境物流板块的快速增长注入充足动能。
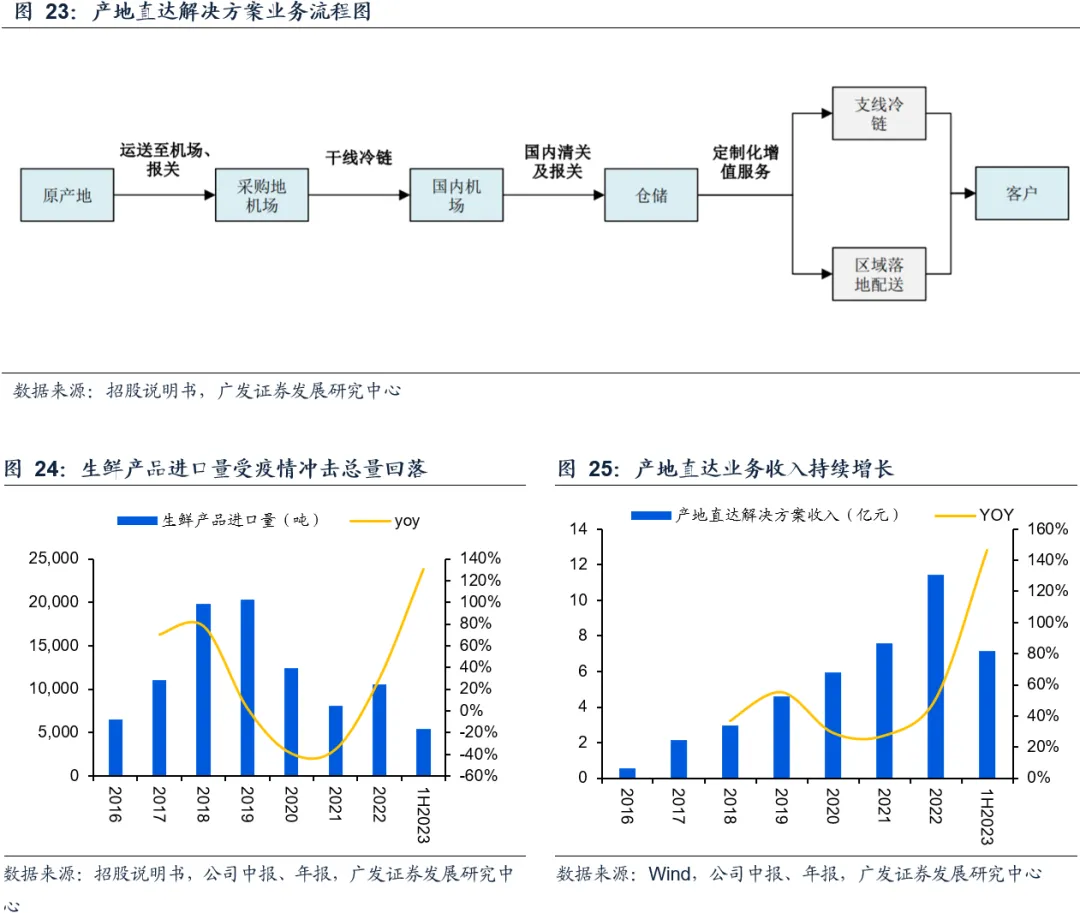
另外,公司的产地直达业务致力于打造全球高端可再生动物蛋白和果蔬快冷链服务集成商,提供海外生鲜集采、工厂提货、国际运输、报清关、口岸暂存加工等从海外产地到国内指定地点的一站式供应链服务。当前公司已长期运营多条定期生鲜航班,并逐步打造覆盖中国各大经济带并联通北美、中南美、东盟、日韩的跨境生鲜供应链航网。
2019年以前公司生鲜产品进口量快速增长,2017-2019年年均增速达50.56%。尽管疫情期间生鲜航班进港受限导致产品进口量下滑,但公司依靠开发附加值和运价更高的活鲜品类,拓展供应链服务环节等措施依然带动产地直达业务收入同比实现持续增长。2023年上半年,产地直达业务实现营收7.14亿元,同比增长146.21%。未来公司将在生鲜进口产业链上增加口岸代操作服务、生鲜暂存暂养及分包分割等服务,业务链条的持续延伸有望为公司带来新的盈利增长点。
3. 地面综合业务:卡位优质地面资源,毛利稳定担当业绩压舱石
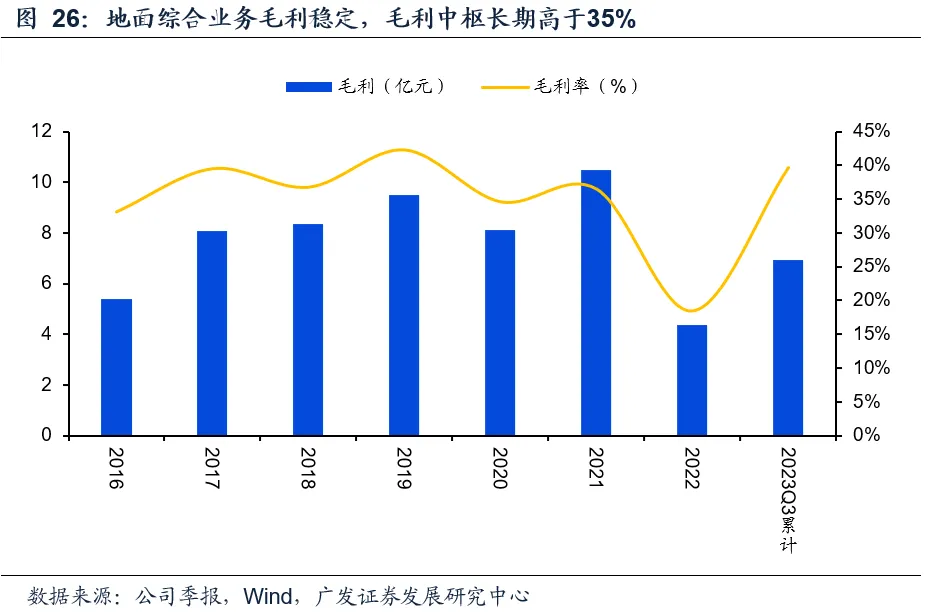
地面综合业务是航空物流的必要延伸与核心保障环节,整体毛利稳定,毛利率中枢常年保持在35%以上。2022年受疫情干扰毛利率波动较大,2023年以来地面综合业务盈利能力快速修复,2023年前三季度实现毛利6.94亿元,毛利率为39.67%,同比提升15.88pcts。
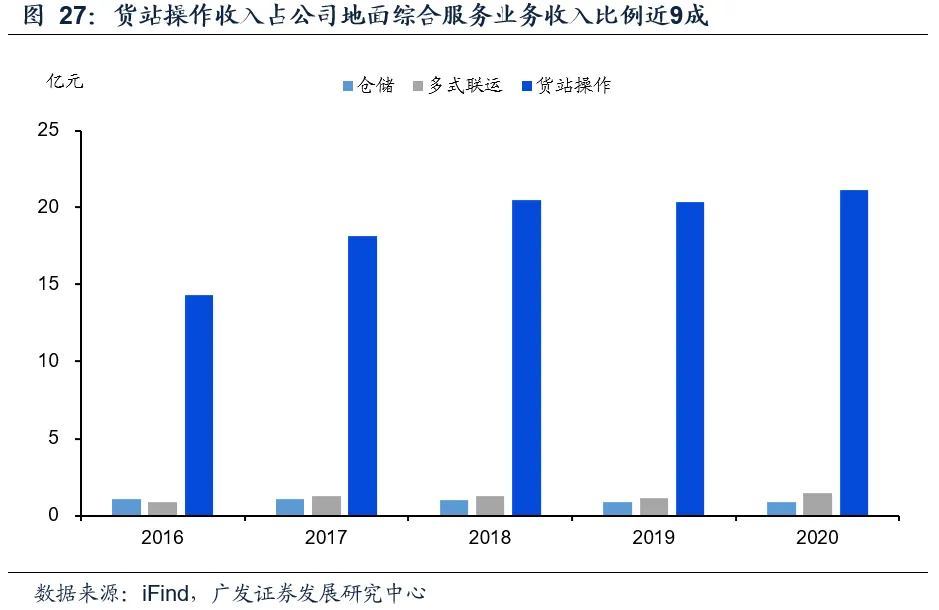
公司在全国范围内拥有广阔的地面服务综合网络,构建了“货站操作+仓储+配送”的地面综合服务体系,具体包括货站操作、多式联运、仓储业务等业务。其中货站操作为主要收入来源,长期占比接近9成。
卡位优质地面资源,全国自营17个货站。公司的自营货站全部位于机场红线内,存在资质审核、经营许可准入、经营场地等条件的严格限制,且核心枢纽机场的货站资源和临空物流仓储设施具有不可替代性和稀缺性。截至2023年上半年,公司拥有17个自营货站,货站操作场地和仓储面积合计达150万平方米,基本实现了对国内核心航空货运枢纽的全面覆盖。
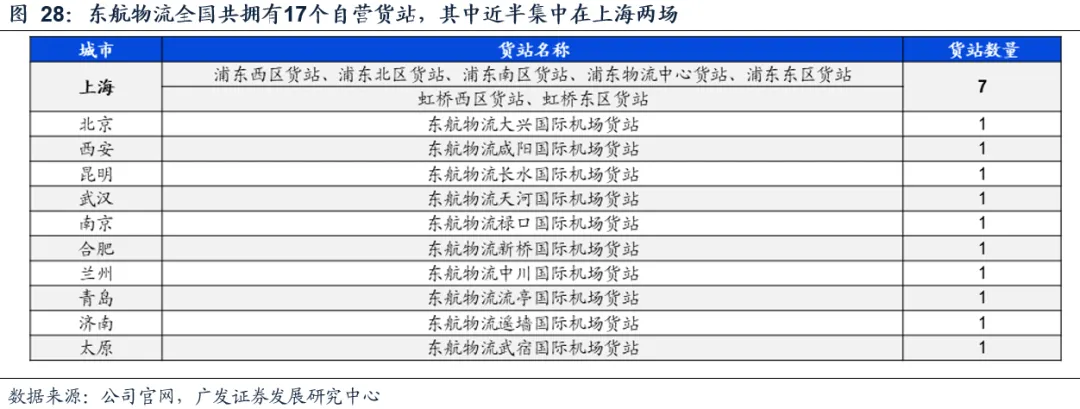
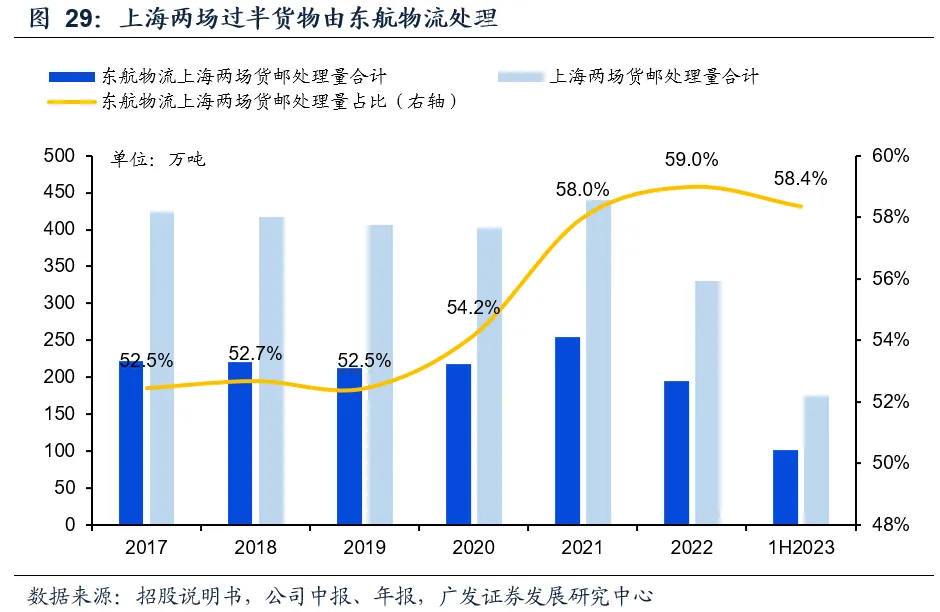
公司处理上海两场过半货邮量。作为我国航空核心航空货运枢纽之一,2019年上海地区合计货邮吞吐量405.8万吨,占比全国23.73%。公司在上海两场合计拥有7个自营货站,面积累计达125万平方米。2023年上半年公司在上海浦东国际机场和上海虹桥国际机场货邮处理量合计102.07万吨,占两场货邮处理总量的58.36%。伴随新增产能持续投放,地面业务盈利水平有望逐级攀升。
(一)理清需求:精益生产的伴生产业,中国式柔性供应链成为第二增长曲线
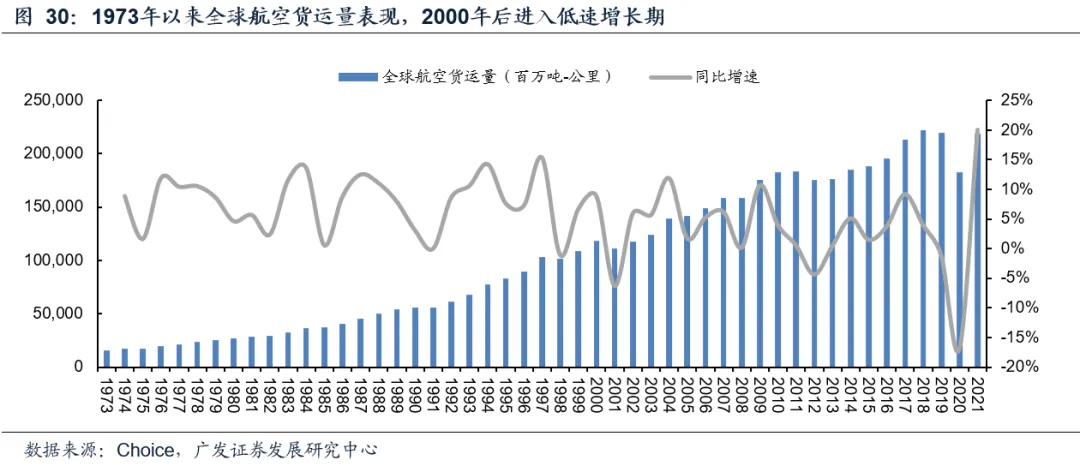
航空货运市场是一条非常细分的运输通道,其运输方式和运输成本决定了其主要适配于高价值、高时效型货物。1970-1980年代发达国家工业制造由流水线向JIT/精益生产模式转变,航空货运市场应运而生。行业诞生早期,其运输的主要货种为机械及电子零部件。
由于工业生产的周期性,其长期趋势与发达经济体GDP增长高度挂钩。航空货运市场自2000年后便进入慢速增长时期。从1999-2018年期间,全球航空货运量年均复合增速基本维持在2-5%中枢。
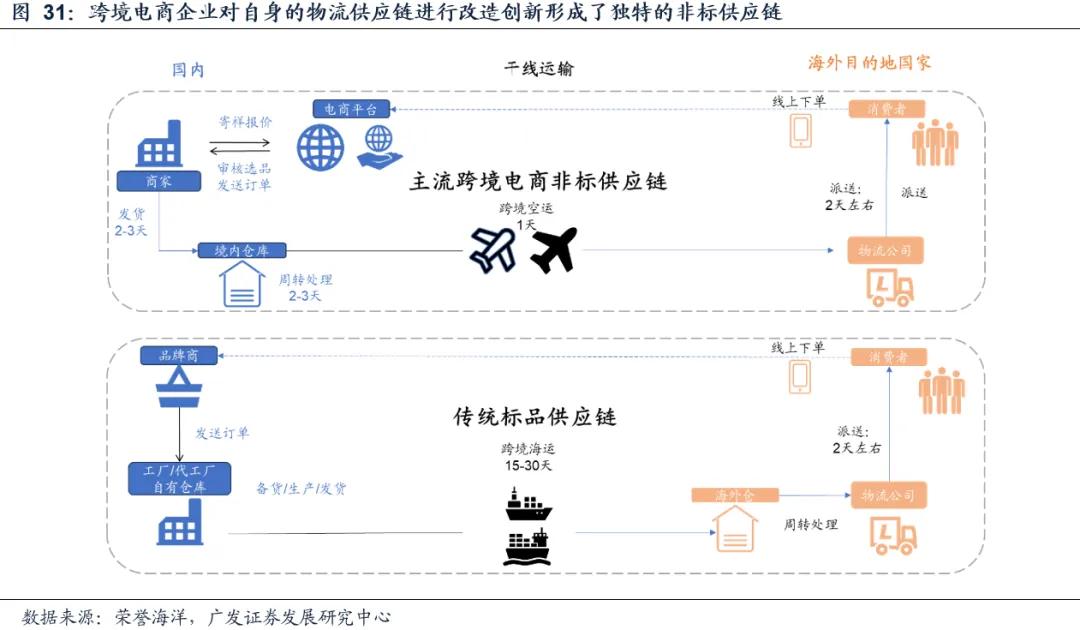
近年来,TEMU、SHEIN作为非标品跨境电商企业的代表,在商业模式上做出创新,以C2M的形式将经销商库存前置到工厂端,对库存成本的优化使得低成本SKU的扩张成为可能,中国消费品出口的供应链优势进一步强化。
在C2M供应链模式下,商品与消费者的距离明显拉长,商家只有选择干线空运+分拣前置的物流形式来尽可能的将供应链时效提升至7-10天以满足消费者需求,已经步入成熟期的全球航空货运市场迎来第二增长曲线——跨境电商需求。
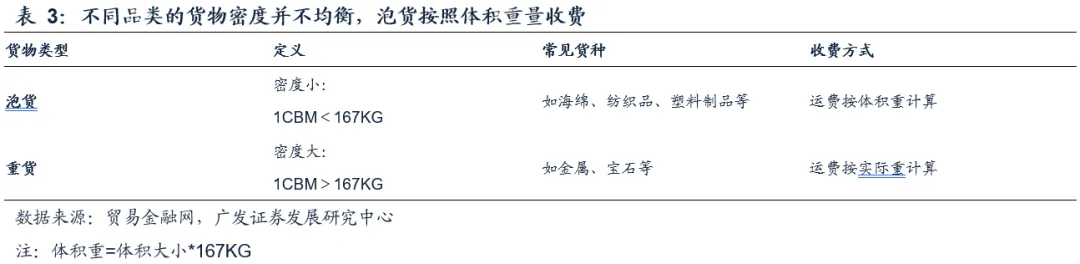
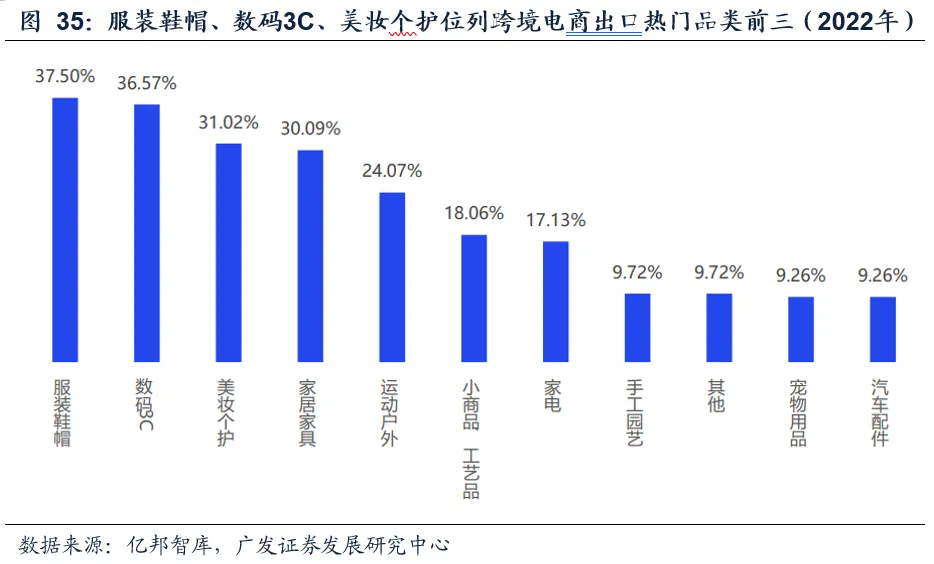
新增长点的出现也带来新的供应链矛盾。跨境电商需求具备非线性增长的特征:①B2C跨境电商的占比在提升,这意味着相同规模的出口额会产生更多的包装,占用运输工具更多的体积;②跨境电商货物占比前三的品类服装鞋帽、数码3C、美妆个护货物密度较低,其结构变化也会带来潜在的体积增量;③跨境电商需求的季节周期性更强。
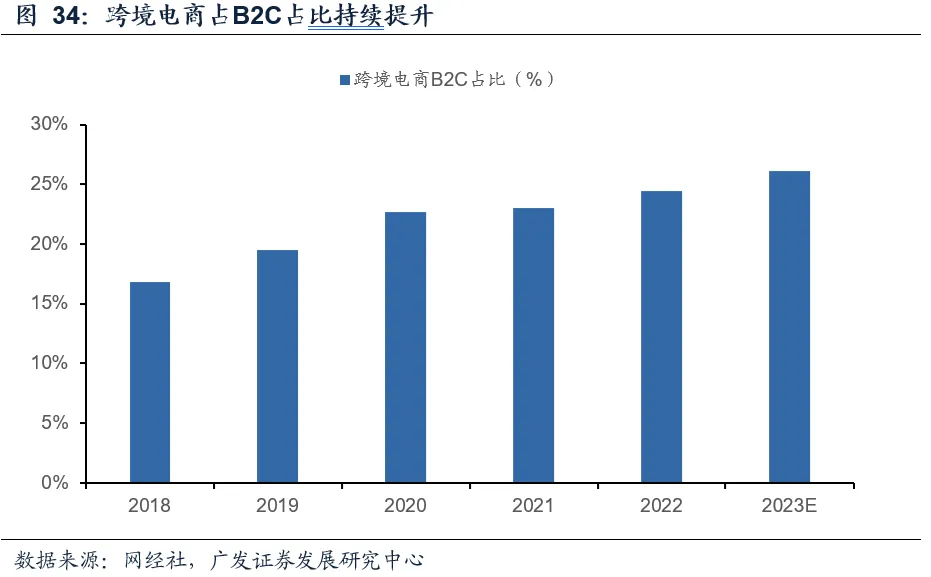
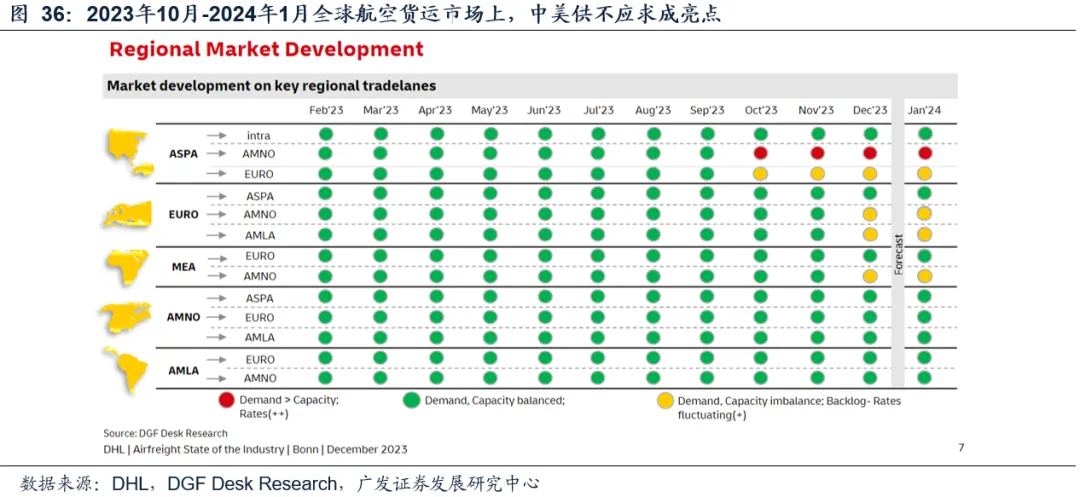
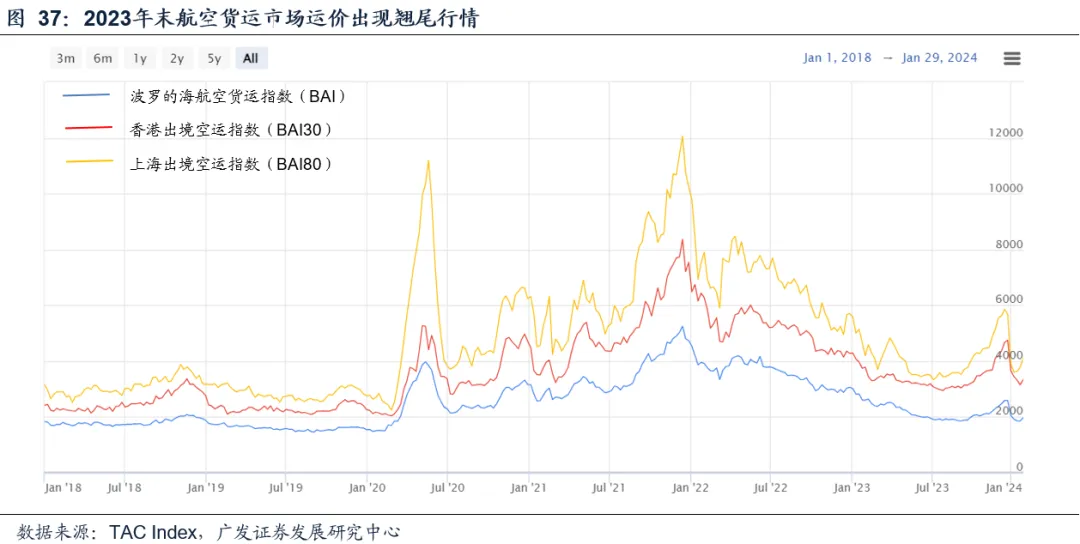
这一供求矛盾在跨境电商增长最快的中美航线上体现最为突出,2023年Q4开始,中美、中欧航线运价出现超越季节周期性的上升,景气上行信号出现。
(二)明确供给:供给分层,窄多宽少
1. 供需两端持续修复,全球航空货运市场已从疫情阴霾走出
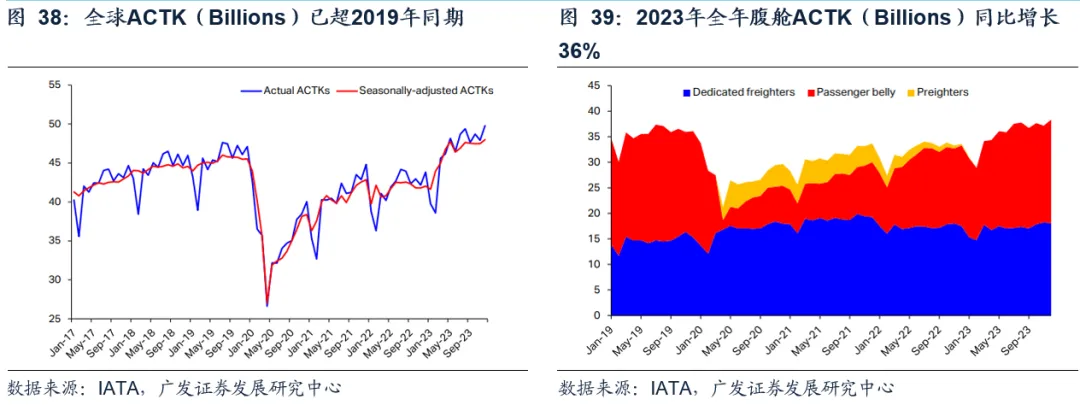
根据IATA数据,2023年12月全球航空可用货物吨公里达498亿,分别较2019年、2022年增长5.7%、13.6%。
供给侧运力的大幅增长得益于客机腹舱运力的快速修复。根据IATA数据显示,2023年全年腹舱ACTK同比增长36%至2200亿吨公里,同期全货机ACTK为2050亿吨公里。
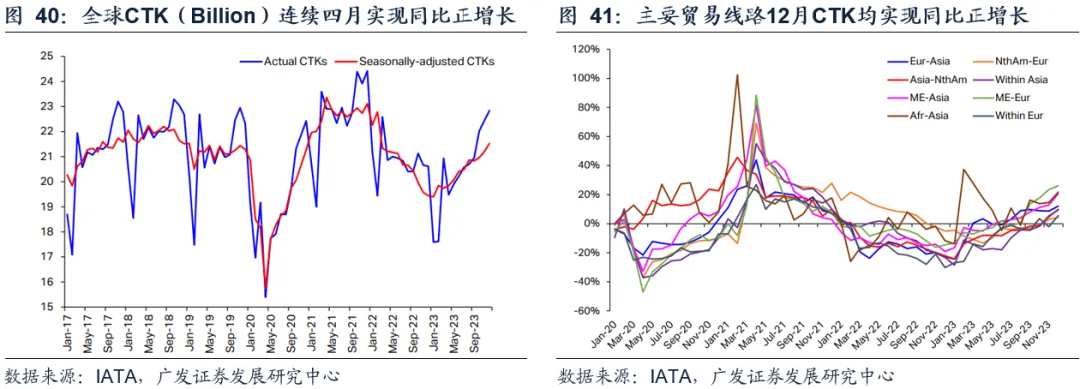
复苏态势显著,主要贸易线路12月CTK均实现同比正增长。2023年12月,受益于“黑五”“圣诞节”等节日促销加持,全球航空货物吨公里达228亿,同比增长10.8%,已实现连续四月同比正增长。全年维度看,仅落后2022年1.9%,落后疫情前3.6%。
从航线来看,2023年12月主要贸易线路CTK均实现同比正增长。
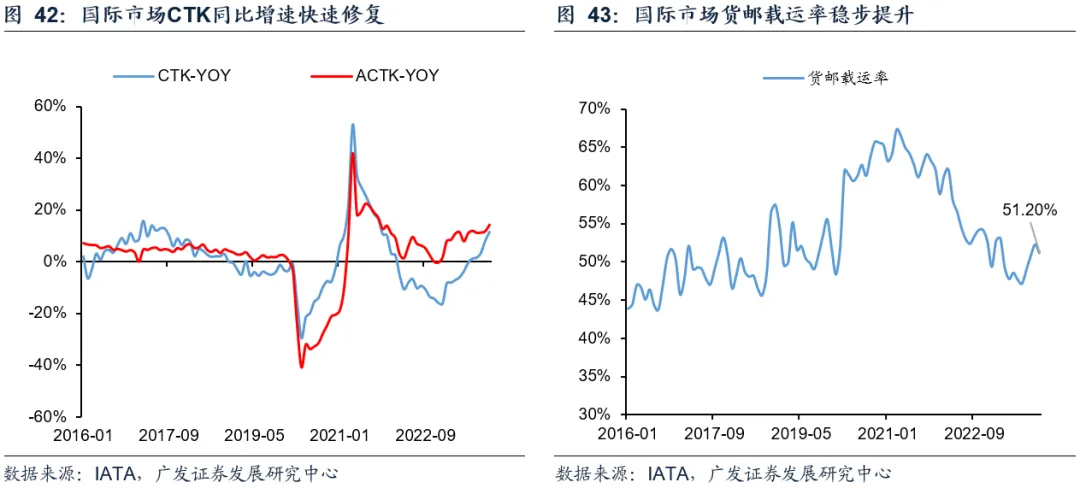
供需环比改善,带动货邮载运率提升。国际市场方面,CTK同比增速快速修复,较同期ACTK同比增速差距持续收窄。供需关系修复下,货邮载运率稳步提升。2023年12月国际市场货邮载运率达51.2%,较2019年同期下降1.9pcts。
2. 供给明显分层,供需结构性失衡
总体来看,全球航空货运可依据航程长短具体划分成三条细分赛道:本国短途市场、邻国中途市场和跨国洲际长途市场。
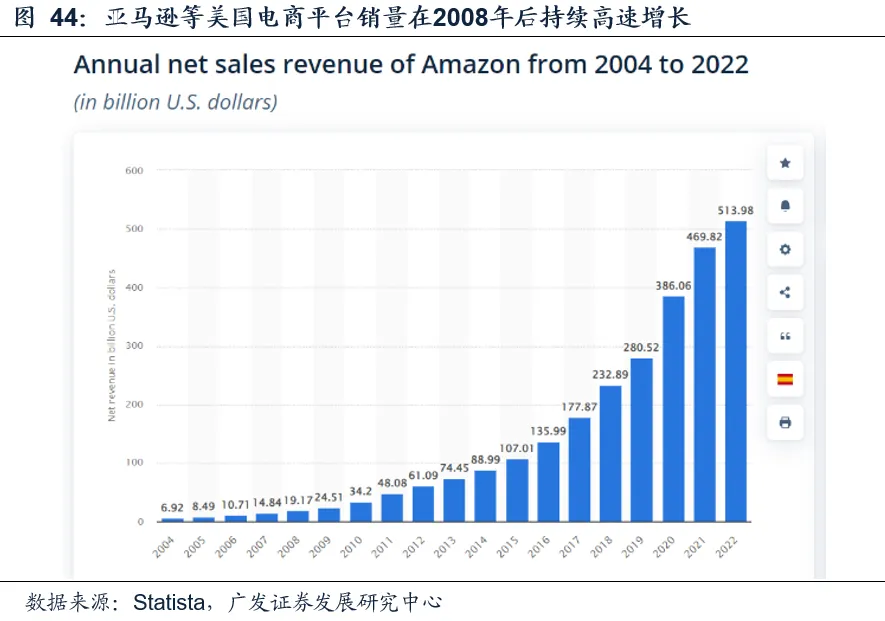
前者应电商消费需求和时效件运输需求而兴:以美国为例,2008年后伴随亚马逊等电商平台崛起,对于其国内快件运输需求形成有力催化。
后者则主要服务于跨国工业生产供应链、药品等高价值物品,与全球主要经济体的经济增长息息相关。全球消费品生产供应链的转移和产销再分布和跨境电商物流的成长,为洲际长途运输市场带来新机遇。
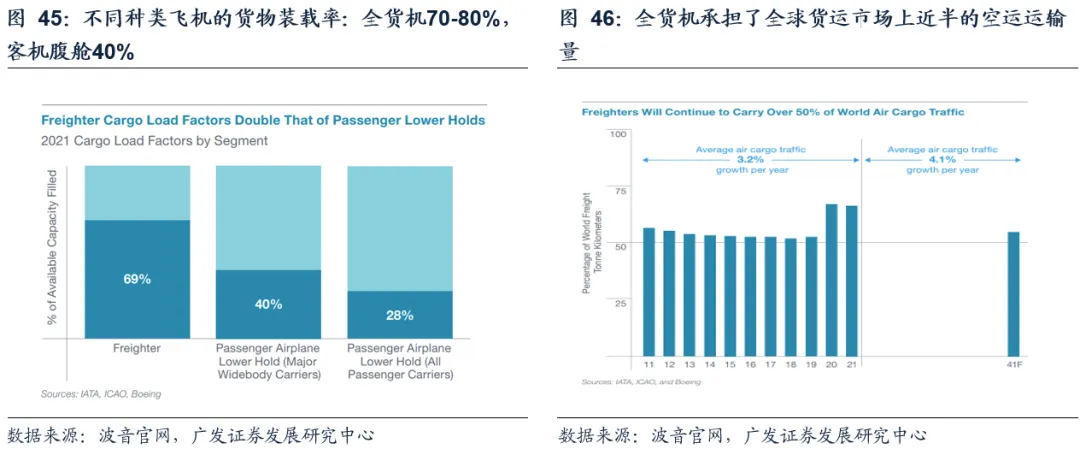
由于装载率高、运力计划性强、供给稳定,全货机承担了全球航空货运市场中近半的货量运输功能。2020年后,国际客运市场受疫情扰乱运力供给不足,同时全球防疫物资和电商等运输需求快速增加,全球航空货运市场上全货机所承担的运输份额大幅提升。
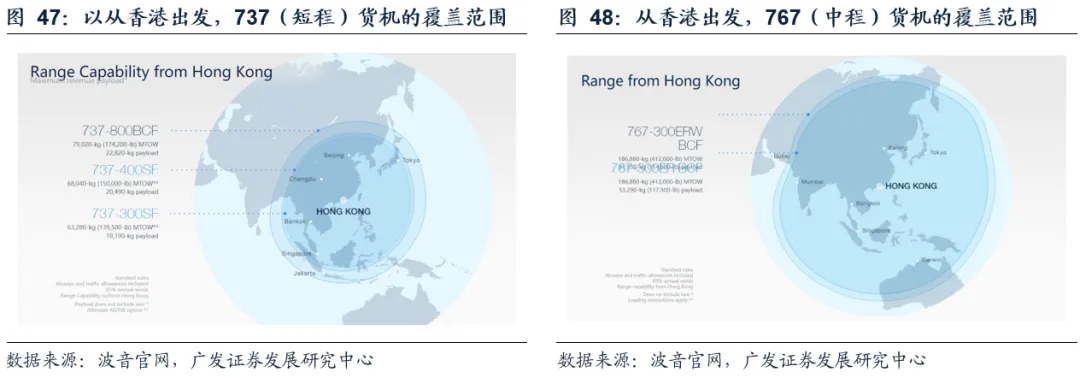
由于飞行距离的限制,不同的货运航线上的全货机型号有明显区隔:中短途市场的运力主要构成是航程偏短的窄体货机与中程宽体货机,以767货机为例,从香港出发最远可抵达俄罗斯东部边境和澳大利亚的达尔文;跨国洲际长途市场的主要运力则是运载量大、长航程的大型宽体货机,例如777货机从香港出发可飞至美国安克雷奇和欧洲伊斯坦布尔等重要枢纽。
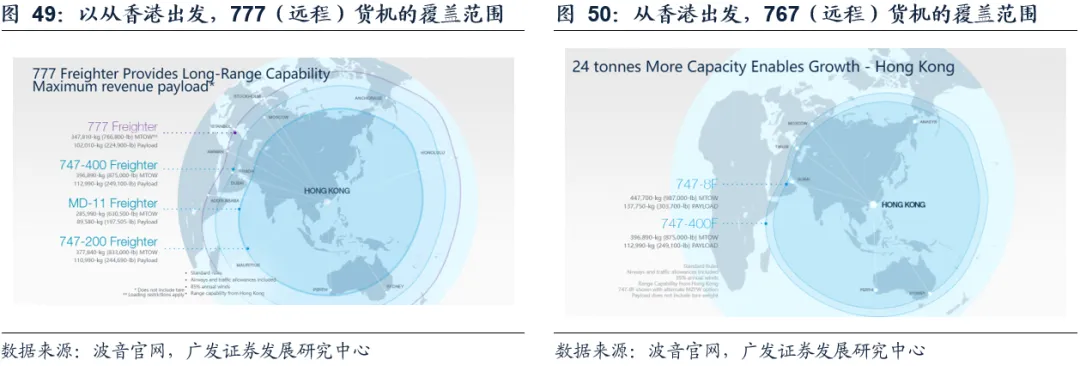
供给端来看,当前全球货机机队呈现出“窄多宽少”的局面,面对当下发达国家快速增长的跨境电商物流需求时,用于洲际运输的飞行器供给刚性,全球货运宽体机种类数量有限且没有替代供给。
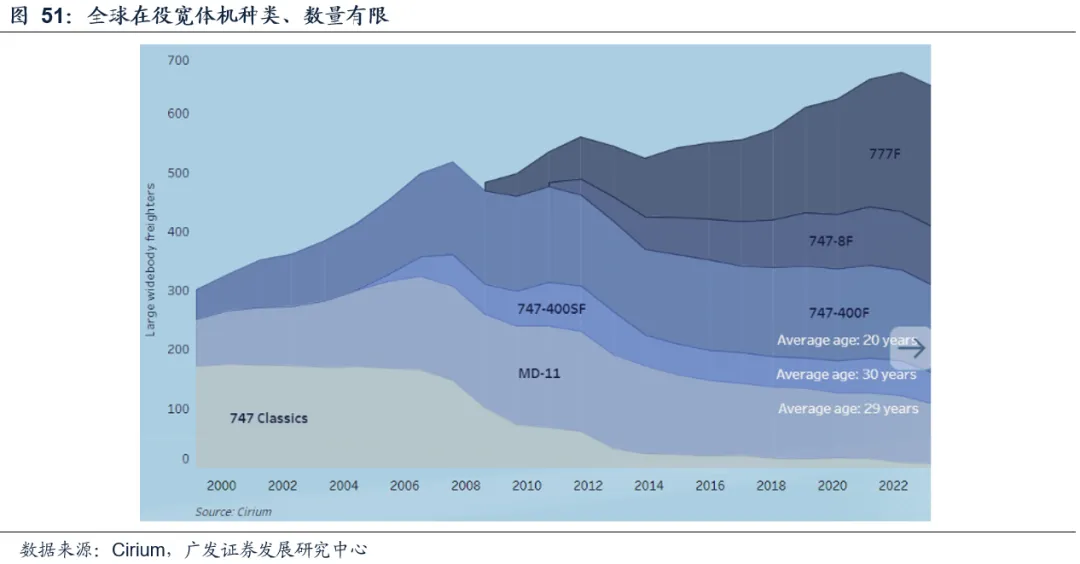
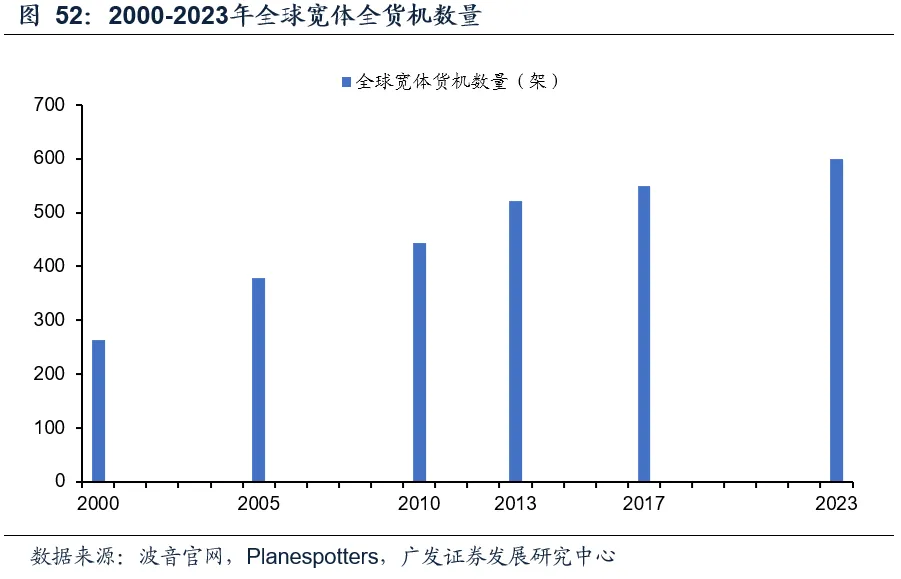
总量来看,从波音及planespotter等统计显示,2000-2023年全球宽体机数量增长可分为两个阶段,其中2000-2010年期间宽体机增速相对较高,年均复合增速达到5.31%;2010年后全球宽体货机增速大幅放缓,2010-2017年年均复合增速为3.14%。
结构来看,当前全球范围内共有约2000架左右的全货机,其中短程窄体机和中程宽体机总计约1500架左右;远程宽体货机方面当前仅有747和777两种机型,据planespotter结果全球在运营的合计579架,占全球货机总量不足3成。
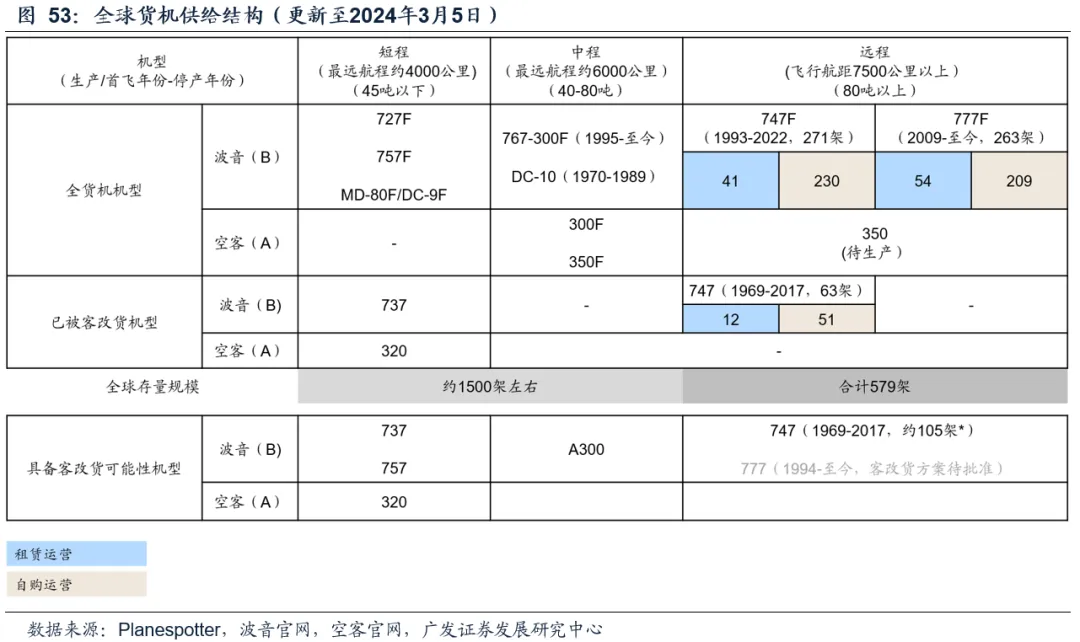
受机型迭代更新周期、客改货资源有限等多种因素限制,全球远程宽体全货机机队规模扩张动力不足:
①主机厂产能爬坡缓慢。当前两大主机厂中,空客在宽体全货机市场上生产缺位,波音已经基本成为全球宽体货机的最大供应来源。
但从波音近年来深陷于2018年以来的737MAX机型、787机型的事故泥沼,叠加全球供应链仍然受到疫情冲击后的余波影响,波音当前新机生产速率较2018年高峰时期有明显下降。2023年波音合计共交付了528架飞机,为2018年的6-7成水平。
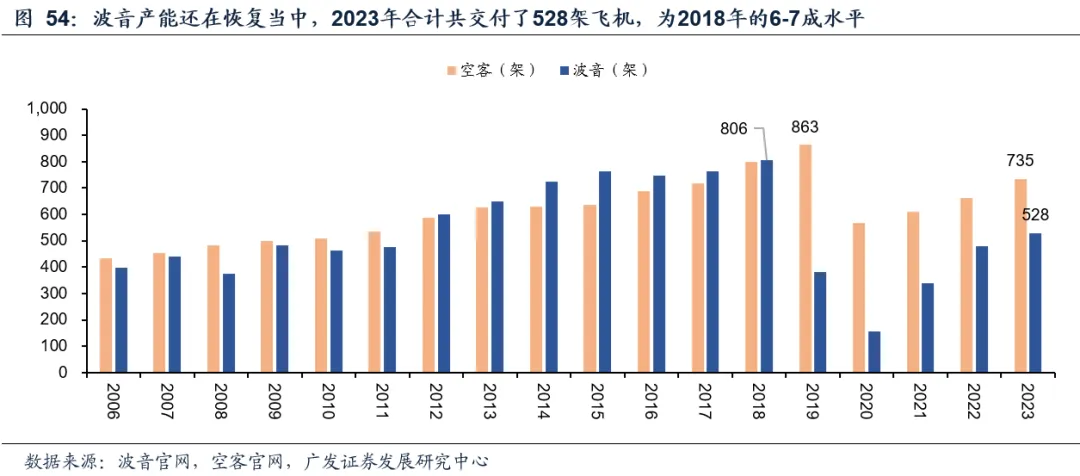
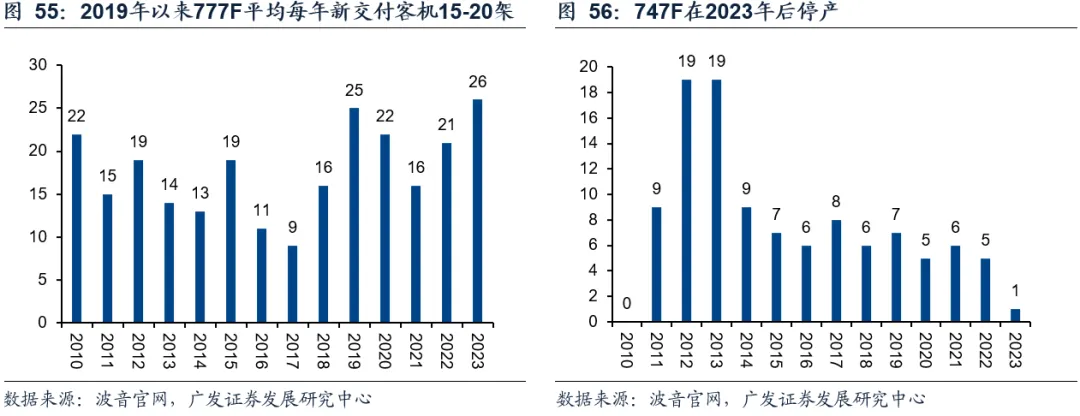
细分机型来看,747作为曾经的洲际航空货运市场的主力担当,在2023年最后一架交付给Atlas航空后,已经正式停产。目前波音仅有777一款货机机型在产,当前每年交付量在15-25架左右不等。
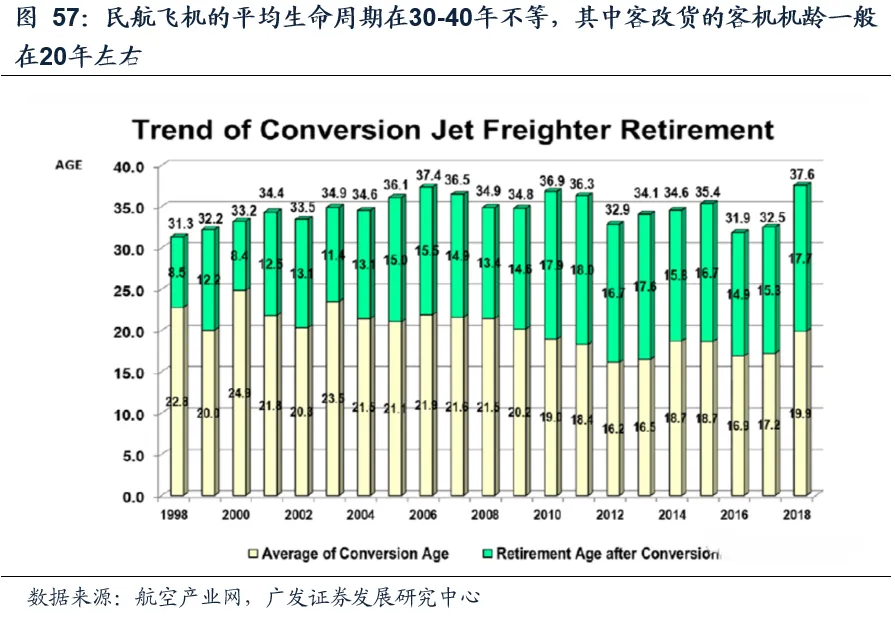
②可供改装的宽体客机资源有限。一架飞机的全生命周期在30-40年不等,而客改货通常会在客机服役20-25年左右发生。现下宽体机的改装主要基于波音777和747两款机型,其中777机型的客改货尚未得到民航部门的批准。
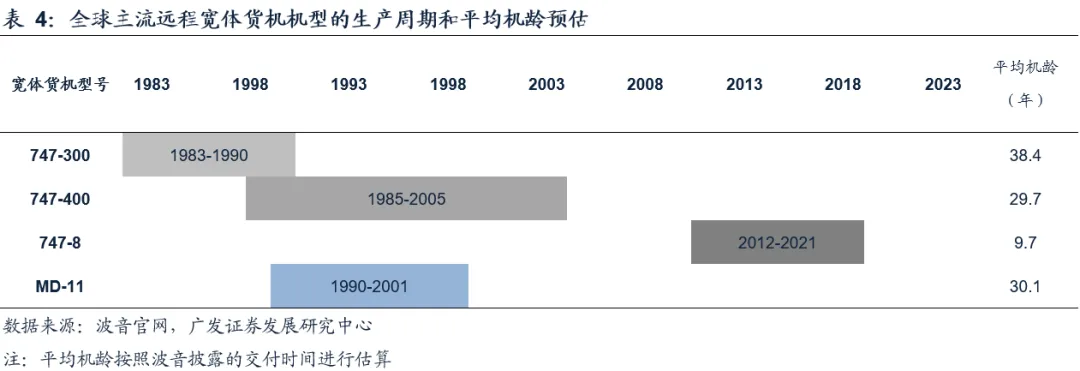
对于747机型,根据波音披露的历史交付记录推算,其“-300”和“-400”机型的平均机龄分别达到38年和30年左右,已经超出了客改货发生的高概率区间,现存客机已实属罕见,未来能够贡献的增量十分有限。至于“-8”机型,当前平均机龄还不足10年,首架交付的客机机龄不超过15年,整体机龄短,还不在改装的合适时期。
综合以上,预计短期全球远程宽体全货机机队规模增速将十分有限,年均增速或将为3%甚至更低水平。
(三)中国市场:景气上行,供求紧张
1.需求端:国际线货邮占比7成,跨境电商物流景气度正在上行
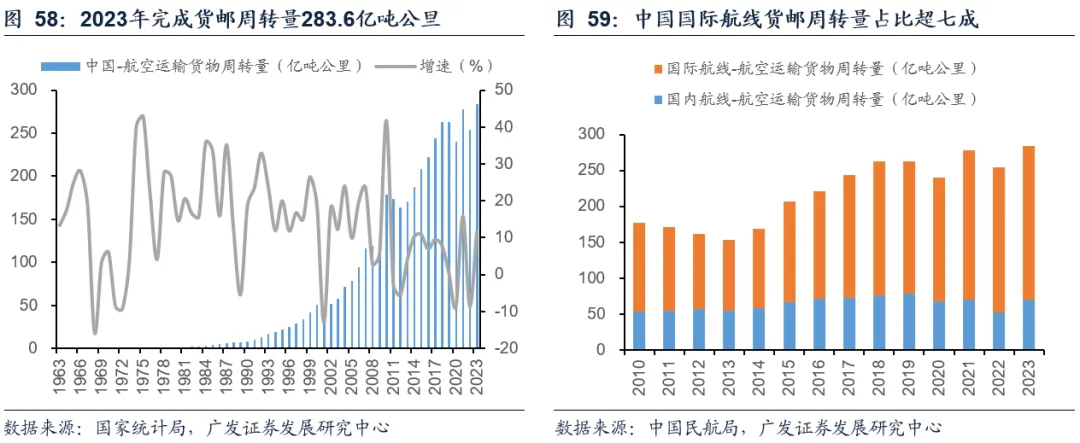
2001年中国加入WTO,与全球各国的经贸往来日益紧密,航空货运市场开始进入快速发展阶段。2023年全年全行业完成货邮周转量283.6亿吨公里,同比增长11.6%,相当于2019同期107.76%。其中,国内航线(含港澳台)完成70.5亿吨公里,同比增长34.7%,相当于2019年同期89.69%;国际航线完成213.2亿吨公里,同比增长5.6%,相当于2019年同期115.49%。
从航线结构上看,2015年后国际航线货邮吞吐量是主要增量,2023年国际航线货邮运输量占比达75.18%。
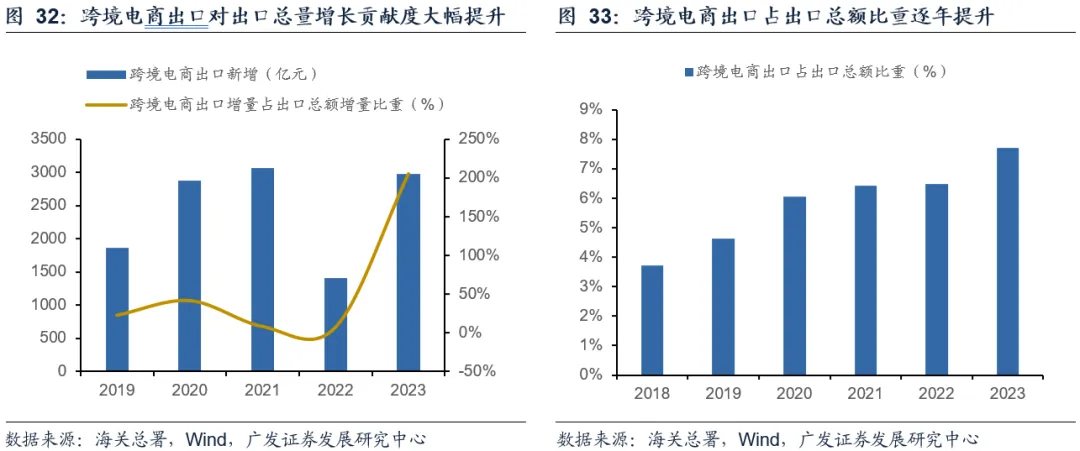
跨境电商景气持续上行,将成为航空货运增长新引擎。根据中国海关初步测算,2023年我国跨境电商出口交易规模达到1.83万亿元,2018-2023年CAGR高达24.51%,其中2023增速领先2022年同期9.5pcts,景气度正在上行。
中国跨境电商企业呈地域集中分布态势。国家大力推进跨境电商综试区建设之下,沿海地区制造业的相对优势凸显。而中国跨境电商产业集群主要分布在出口活跃度较高的沿海地区与部分中西部地区。其中广东省境内跨境电商企业接近一万家,大幅领先其他省份。
2.供给端:国内宽体机运力集中于三大航,中美线供求关系趋于紧张
我国全货机长期占比较低,远程宽体机集中于三大航。中国民航市场货机占比长期低于全球。截至2022年末,中国民航全行业运输飞机在册架数4165架,其中货机223架,占比5.35%。
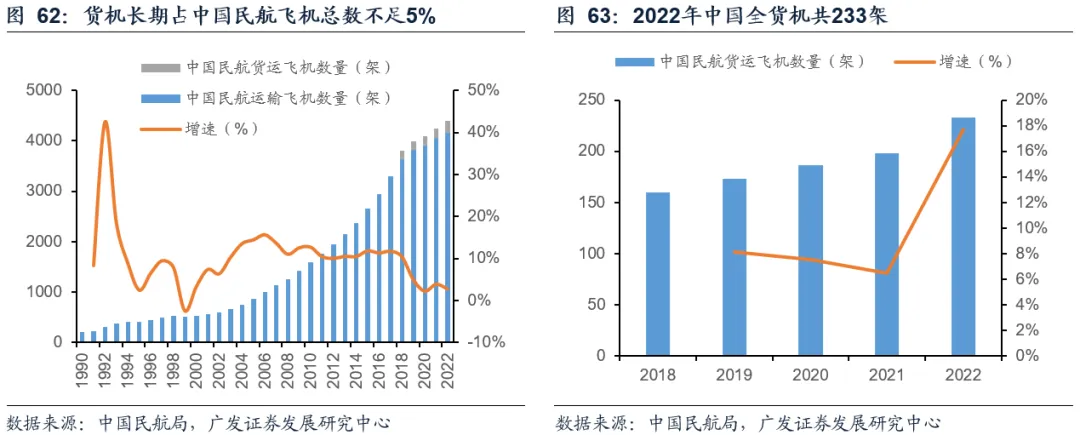
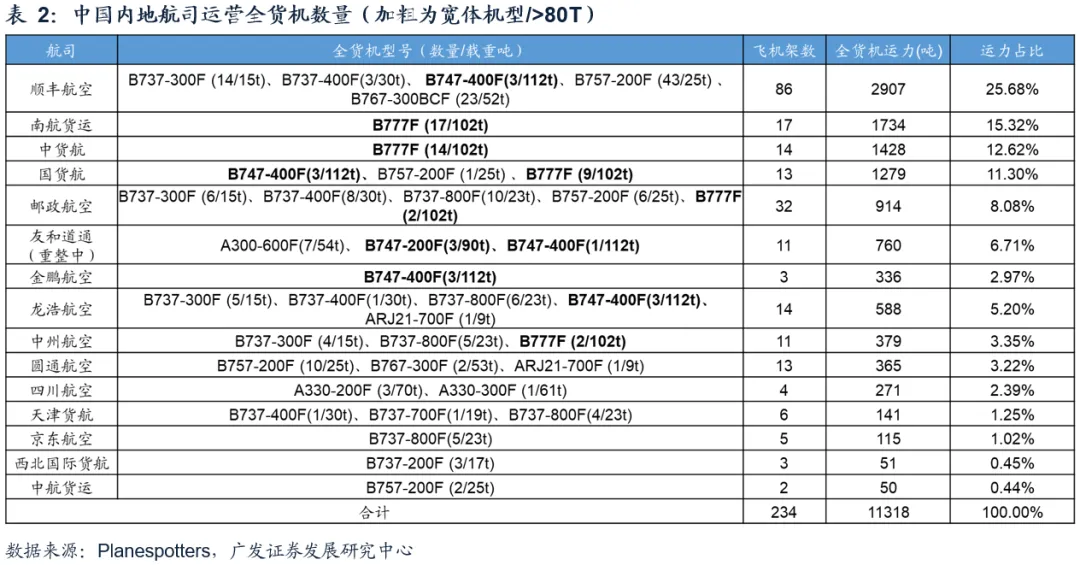
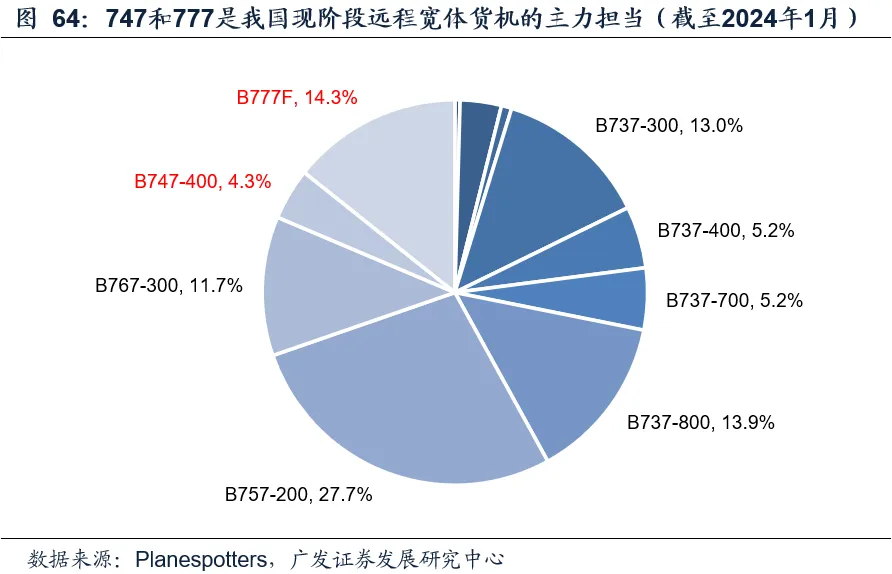
结构来看,面向中短程航线的窄体机占比超8成。宽体机目前仅有波音747和777两款。同时,远程宽体机资源主要集中在南货航、中货航(东航物流全资子公司)、国货航三家航司上,三家货运航司掌握了我国超8成的远程宽体机运力资源。
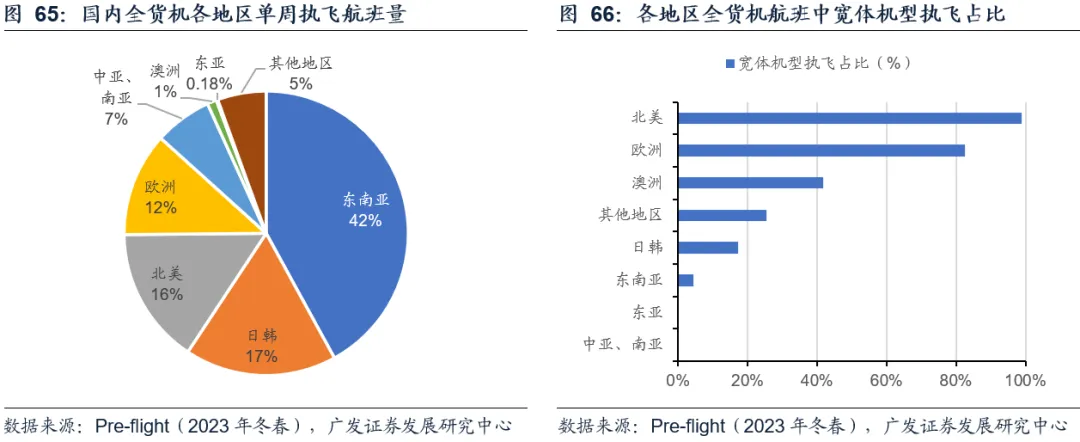
以宽体货机主场之一的中美线为例来看,全货机承担近8成及以上运量。从国际货运时刻结构及对应航线机型来看,尽管在东亚、东南亚、日韩、中亚中近程航线上国际货运航班时刻占比达到7成,但执飞航班的机型多以窄体机为主。与之相对,在中美和中欧等远程洲际线上,大型宽体货机777F、747F进行航班执飞的比例占比分别在9成和8成以上,是主力担当。
一方面,中国赴美货运需求远高于客运需求,因此客机腹舱不足以满足需要。这使得中美航线以全货机(包括定期全货机航班和临时全货机航班)为绝对主力。另外,在中美货运干线上,有相当一部分运力来自于美国临时包机。
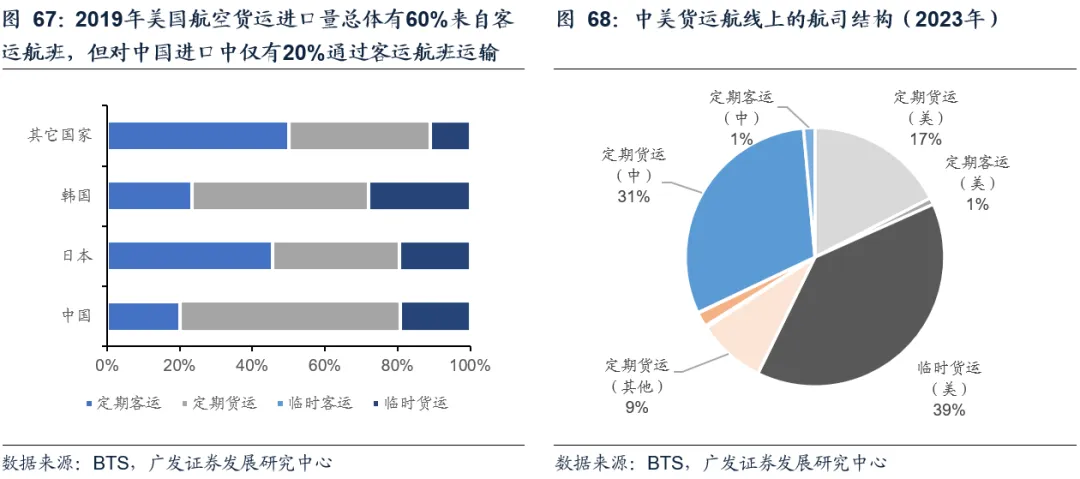
另一方面,以大圆距离计算,中美之间主要城市对的距离在5000海里到7500海里左右。即使是美国最靠近中国的城市安克雷奇,距离北京、上海、香港等主要城市也基本上在3400海里以上。并且四季度冬季由于冰雪覆盖,将导致安克雷奇机场处理能力更为受限,从中国出发的全货机将需要降落在芝加哥等航距更远的机场。另外,考虑到实际飞行需比大圆距离更加绕路,因此,常见的波音737、空客320等机型在其中的参与度相当有限。
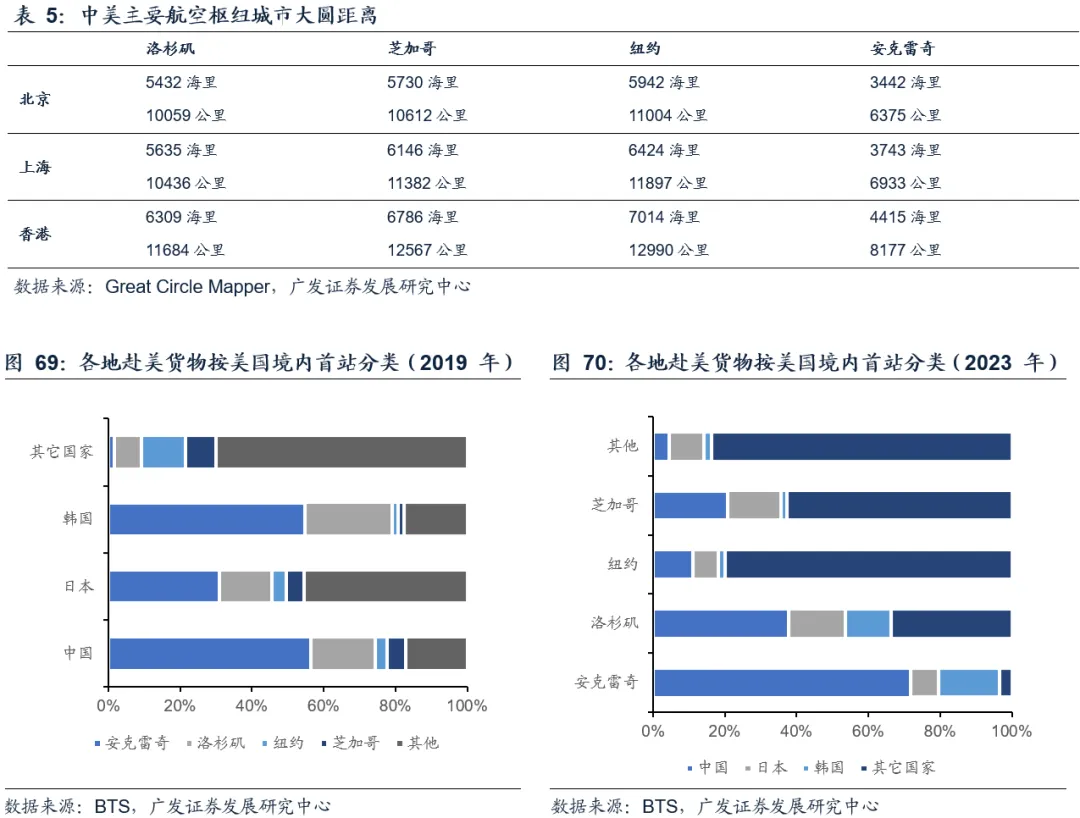
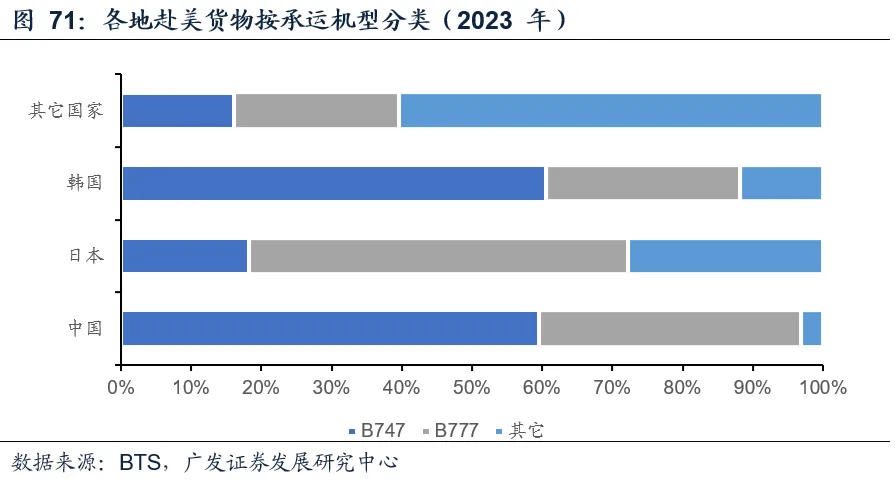
长航距造成的直接影响是执行中美航班机队类型相对单一:68%的中国(内地和香港)赴美货物由波音747飞机承运,另外30%由波音777飞机承运,其它飞机加起来只占2%。
3.临时调机难度高,货机加班资源少
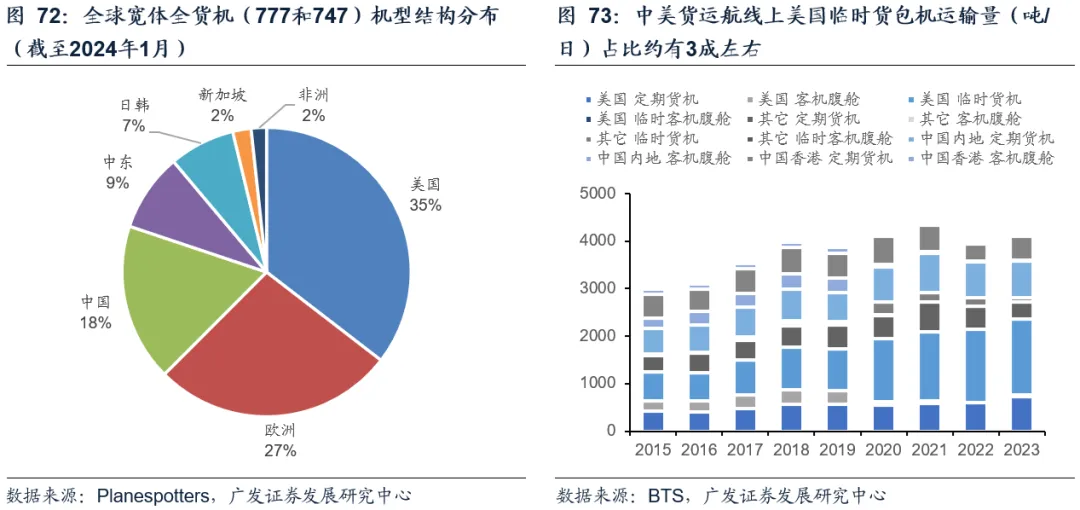
由于宽体货机运力资源的相对稀缺性与机队补充的有限性,面对货运市场的高景气行情,采用临时包机执飞货运专线并非易事。从全球宽体全货机的结构来看,中、美双方均为全球体量规模最大的国别,而欧洲的宽体货机执飞中美货运航线受航权限制难度颇高。
与中欧线有别,中美航线上市场格局相对清晰。90%以上的市场份额由中美两国航司占据,其中中国航司以国航、东航、南航、海航四大航司为主,占比为72%;美国则是以UPS、FedEx及Atlas等国际物流巨头和货运专营航司为主,占比约20%左右。
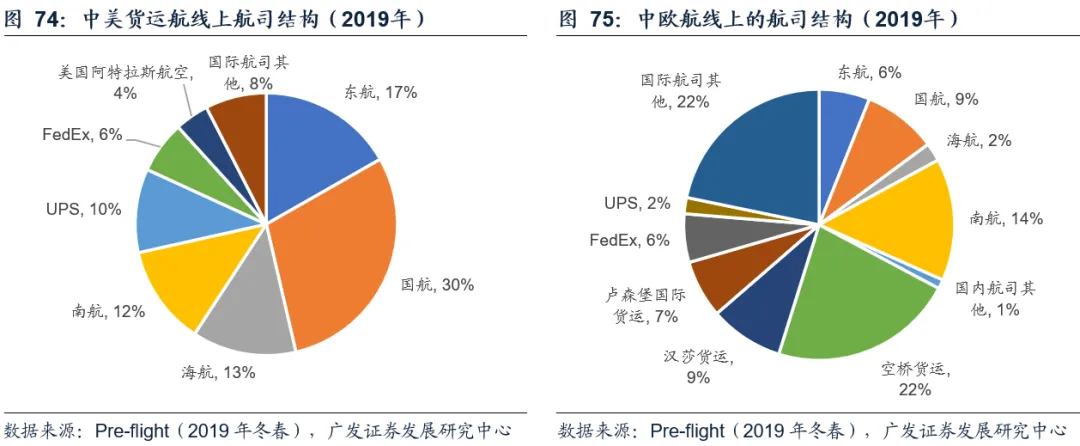
除了中国三大航和FedEx、UPS等定期航班运营者之外,中美货运航线上存在着还存在着体量庞大的临时货班承运人,主要以Atlas Air和Polar Air Cargo等为代表。
当前 Atlas Air拥有58架宽体全货机,Polar Air Cargo拥有11架宽体全货机。除了运营往返中美国际货运航线外,这类包机商还运营着规模庞大的美国国内及邻近国家的货运网络。按照2020-2023年期间每日货运量推算,临时货机运力约相当于13-15架宽体全货机,该体量即便在2020-2021年的国际空运市场高景气行情中也并未突破,因此此类航司在中美所释放出的运力增量或已经达到相对极限状态,未来增量较为有限。
(一)跨境电商景气度正在上行,运价中枢较2019年显著抬升
与2020年由供给驱动的航空货运市场有别,本轮周期上行的动力主要来自新兴崛起的跨境电商出口需求,周期高度和持续性或将不断刷新对于行业的既有认知。以SHEIN为例,据ChinaTalk,SHEIN在2019-2022年期间GMV复合增速约为121%,预计其在2023-2025年期间GMV复合增速将达到39%。
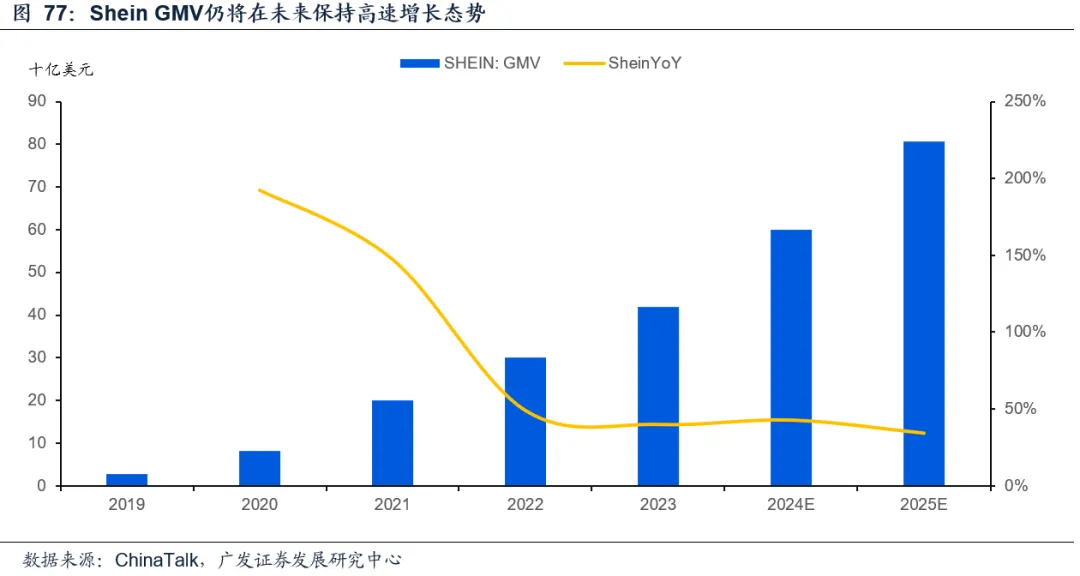
伴随跨境电商平台在海外多地市场的持续发力,在可预见的未来需求将有望保持在中高增速区间。Temu与Tiktok等均处于起步放量阶段,保持已开通国家的市场份额稳健增长和拓宽未开通国家市场渠道将成为其在当前阶段的战略重点之一,过程中采用大量的资源投入来建立品牌认知、吸引用户和扩大市场份额的战术思路将再度复现。
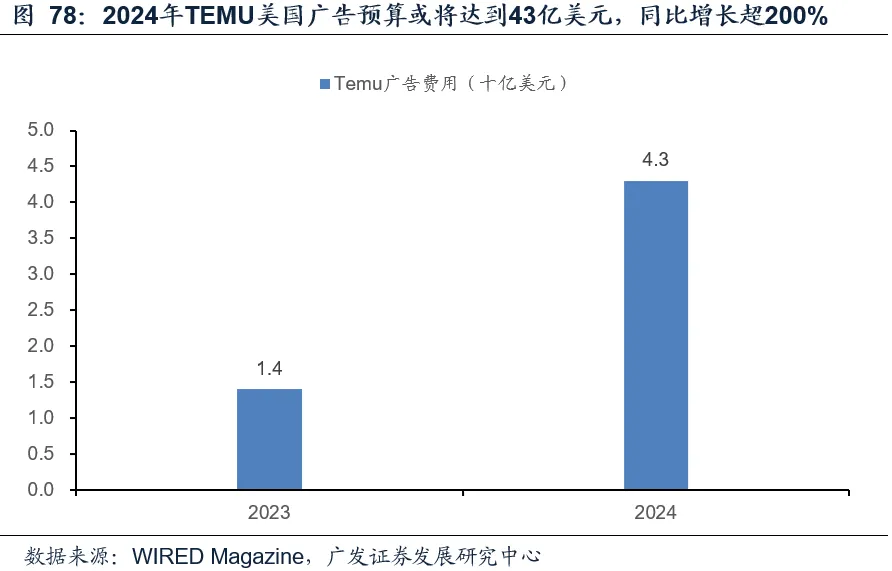
2023年和2024年,Temu在有“美国春晚”之称的“超级碗”比赛中连续进行了两年的赞助投入,并仍将在营销力度上继续高举高打。据《连线》杂志披露,其于2023年在美国广告活动上已经花费了14亿美元,而2024年的广告预算或将达到43亿美元,同比增长超过200%。
另外,由于全球局部突发冲突引起的海运需求溢出对空运运输市场的影响亦不容忽视。从全球货运结构看,航运业占世界贸易量的80%以上。2019年全球海运贸易量达110亿吨,同年全球航空货运总量仅为5760吨。海运需求的少量外溢,都将对全球航空货运带来难以预计的增量。
以2023年10月7日新一轮巴以冲突爆发后的红海危机为例,由远东地区至美东航线由于无法从苏伊士运河通行进而绕行好望角后,平均航程时间将被迫拉长5-15天。供应链的稳态从打破到重建的过程将是相当耗时耗力的工程,潜在的高额库存以及运行成本,都将使部分需求转向空运,进而助力航空货运整体景气度中枢提升。
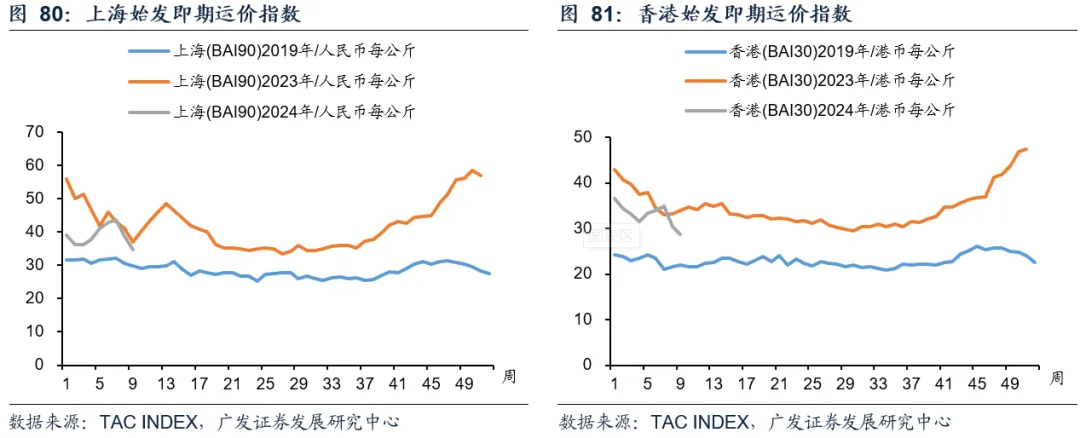
从运价表现来看,尽管近期由于节后工厂开工率仍处低位,叠加欧美正值需求相对淡季,运价同环比出现回落。但同比2019年来看,整体中枢仍然有明显提升。伴随农历春节逐渐步入尾声和工人陆续返工,工厂开工率将有望持续上行。而在需求端,3月31日是西方重要节日之一复活节,需求有望得到进一步的提振和释放。供需两端共振之下,运价已经迎来初步反弹。
(二)中美腹舱运力恢复缓慢,宽体货机交付总量有限
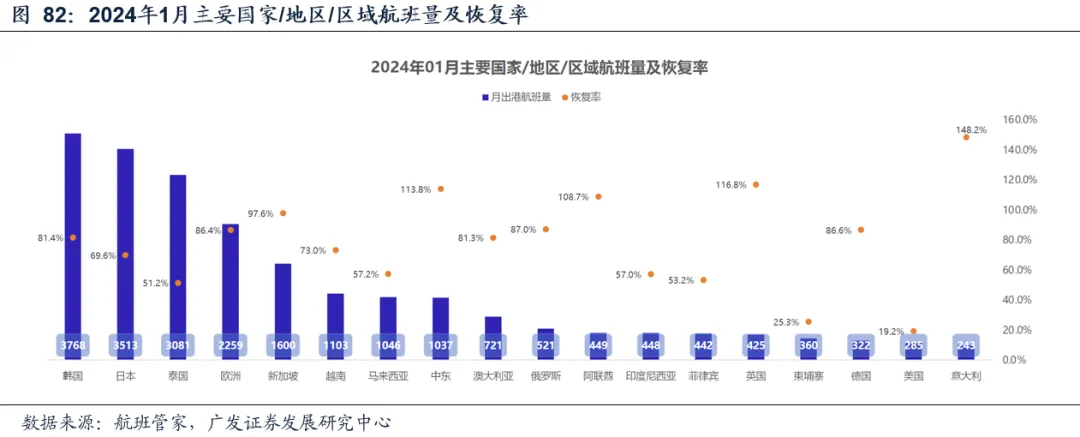
中美客运航班数量较疫情前仍有7成以上缺口。据航班管家,2024年1月中美客运航班量约恢复至2019年同期约2成水平,未来修复仍会受到签证办理难、俄乌战争引发的空域限制、国际关系等多重因素影响。在客机航班恢复未来仍存在一定的不确定性之下,宽体全货机仍将在接下来相当一段时间内成为中美航空货运市场中的运输主力担当。而在多重因素限制下,宽体货机运力市场的增量将非常有限。
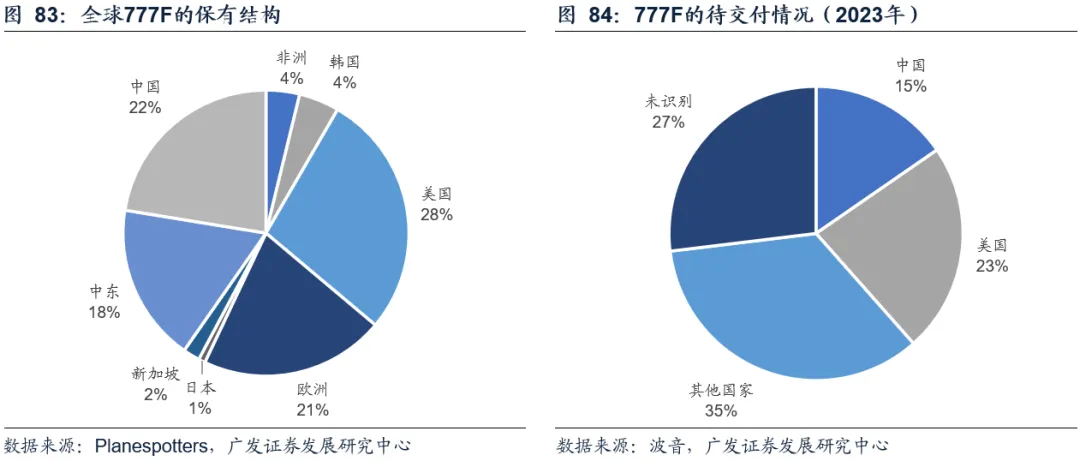
首先,新机交付方面,排单交付数量相对有限。根据波音官方“未交付订单”情况,当前仅有52架波音777F货机等待交付,待交付的波音777F货机中,未识别客户(租赁公司为主)14架,美国12架,中国8架。
其次,临时货机方面,供给已达相对极限状态。从历史结构来看,中美货运航线上美国临时货运包机运输量占比约有3成左右。但根据测算该部分运力疫情期间已达相对极限状态,未来增量有限。同时中美航司之外的宽体货机拥有者因为航权限制等原因,参与执飞中美货运航线的难度颇高,预计也不会对供给格局造成大幅冲击。
最后,客改货方面,可供改装宽体客机资源有限。当下只有B747机型拥有客改货资格,B777机型的客改货尚未得到民航部门的批准。但对于B747机型,受其机型迭代更新周期影,“-300”和“-400”机型整体机龄均超30年,已经超出了客改货发生的高概率区间。而至于“-8”机型,当前平均机龄还不足10年,还不在改装的合适时期。
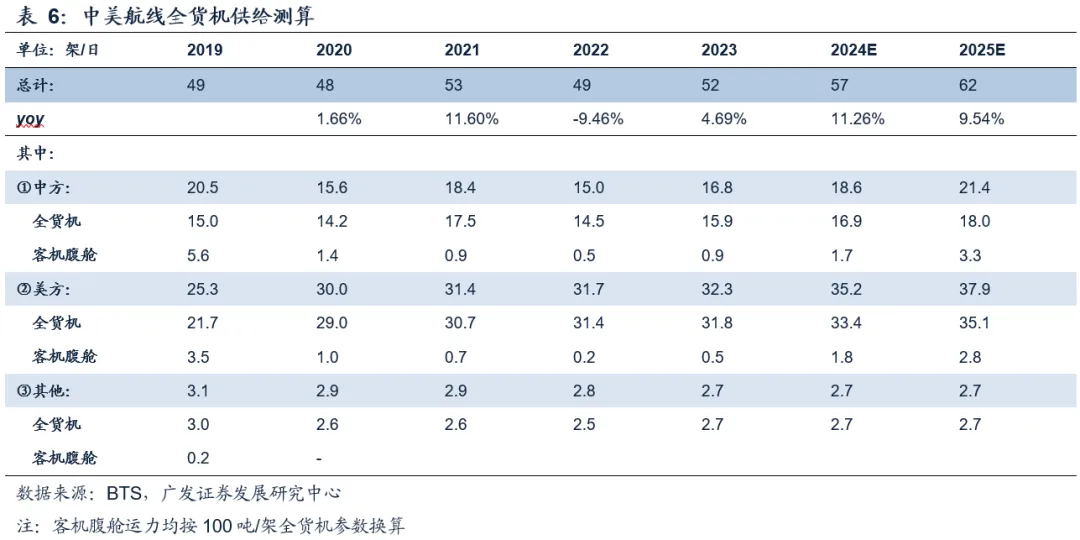
基于新机交付、临时包机以及客改货三大供给因素,我们预计2024和2025年中美航线运力增速将为10%左右。
(三)头部企业享受多重红利,周期上行业绩弹性可期
在周期上行过程中,作为我国跨境电商物流干线头部承运人,东航物流将迎来多重机遇:
1.产能有序扩张提供运力基础。由于持续的重资产投资、时刻资源采用祖父原则等原因,航空业原本就是一个具有先发优势的行业。当前在中国对外出口的远程洲际航空货运市场上,东航物流、国货航以及南航货运合计已经占据了超过7成的份额,同时波音有关中方的宽体货机订单也基本出自上述三家公司。结合资金实力等因素,预计中短期内以三大货航为基础的格局难以改变,我国宽体全货机的主要增量也将多由其贡献。
2. 产能利用率上行助力利润率改善。在全球宽体机机队规模扩张动力有限的前提下,需求的快速增长将率先带动现有的宽体机运载率和日利用率水平提升,进而提升航司整体资产周转水平并摊薄运营过程中的固定成本,助力利润率改善。
3.运价抬升释放利润弹性。扣除因机场宵禁政策带来的强制停场与地面装卸等环节时间支出,产能利用水平达到相对高位后继续提升的空间已经非常有限。供需错配的现状将直接助力运价水平抬升。这一阶段主要货航由于经营杠杆高,其利润弹性将充分释放。
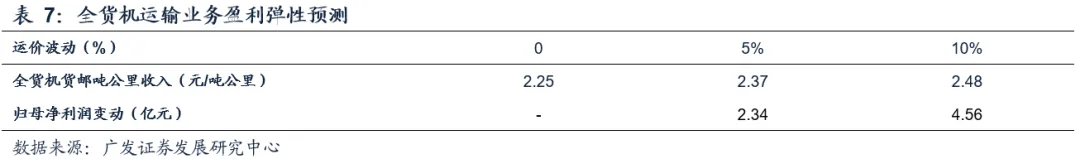
2023年四季度航空货运市场的高景气行情为公司2024年的长协运价谈判提供了良好基础,结合公司整体的机队引进计划和运力增长节奏,出于审慎考虑测算2024年利润弹性如下:全货机吨公里收入每上升5%,将为公司贡献约2.3亿元的归母净利润增量。
此外,货物的结构性变化和泡货占比提升也将会进一步放大供需弹性。无论是B2C占比提升带来更多的包装需求,亦或是来自泡货的需求增多,跨境电商出口的高景气都将使得泡货占航空货运比例抬升。由于其收费标准为体积重量,收费基准较普货的实际重量计费更高,更多的泡货占比将为运价带来的更大的弹性空间。
(一)盈利预测:航空速运高弹性,综合物流增长快,地面服务表现稳健
面对跨境电商出口的高景气,公司作为国内三大具备洲际运输能力的货运航司,有望凭借行业领先的运力增速、逐渐成熟的网络运营能力,充分享受周期上行期间航空干线货运运输市场的需求红利。
1. 航空速运业务
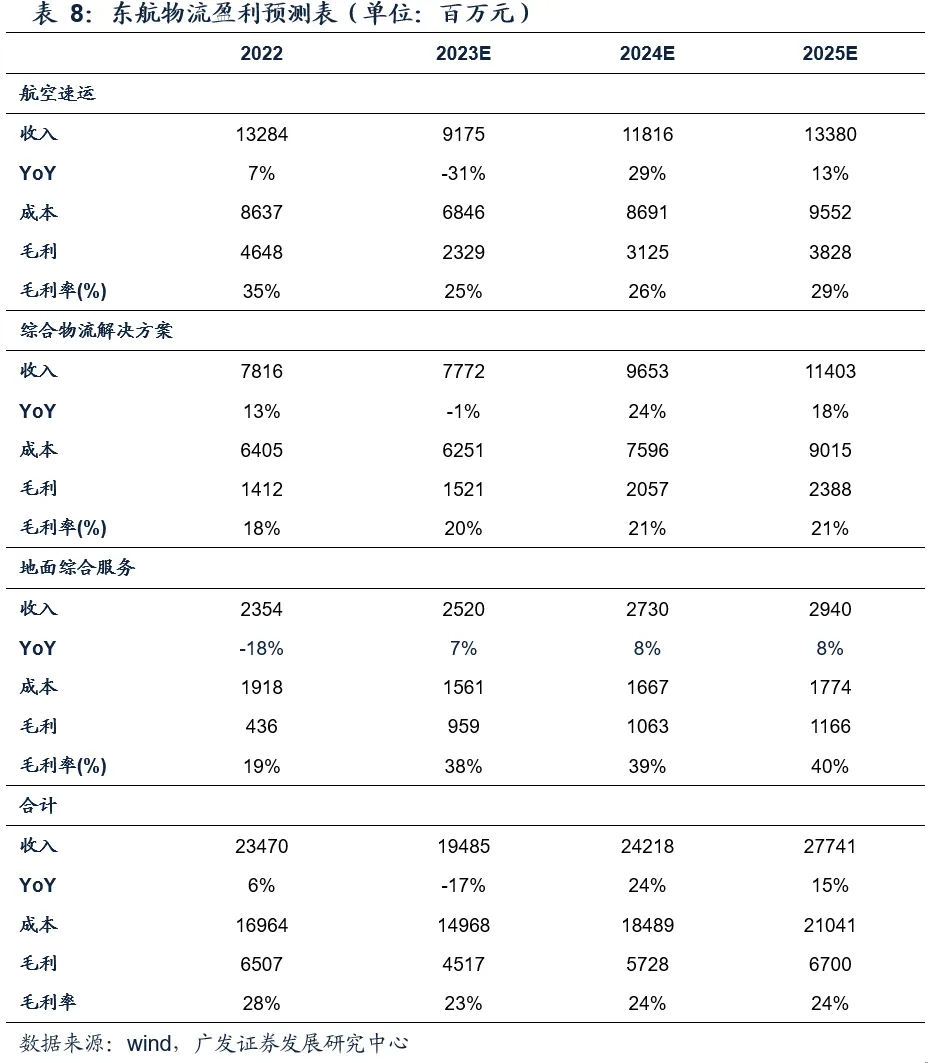
量方面,据公司“十四五”规划,2025年公司机队规模或将达到约20架左右。假设公司机队规模线性增长,在产能利用水平相对稳定的情境下,全货机周转量增速与机队扩张规模保持一致,2023-2025年增速分别约为1%/11%/19%;价方面,2023年运价有所下滑,但由于2023年四季度以来跨境电商出口高景气,综合考虑长协与现货签订比例,预计2023-2025年全货机运价同比增速分别约为-28%/+10%/0%。客机腹舱方面,由于国际线恢复节奏不明,基于国内和国际线最新恢复进度,预计2023-2025年客机腹舱周转量分别变化-15.5%/32.3%/10.2%,运价分别变化-60%/10%/0%。综上,预计2023-2025年航空速运业务营收增速分别为-31%/29%/13%,对应毛利率分别为25%/26%/29%。
2. 综合物流解决方案
作为公司另一大流量变现场景,伴随公司在供应链上下游的不断拓展和服务体系的持续完善,综合物流变现效率将有望逐步得到提升。其中跨境电商作为主要亮点和动力,预计2023-2025年货量同比增速分别为84%/30%/30%。运价端,作为干线货运的延伸,变现效率的提升节奏与干线运价的相关性较强,运价变动趋势或与航空速运业务中全货机运价走势同步。预计2023-2025年综合物流解决方案营收同比增速分别为-1%/24%/18%,对应毛利率分别为20%/21%/21%。
3. 地面综合服务
地面综合业务整体毛利相对稳定,考虑到后续公司地面货站的产能陆续投产,但价格将保持在相对稳定态势,预计2023-2025年公司地面服务业务量同比增速为9%/8%/8%,营收同比增速为7%/8%/8%,毛利率分别为38%/39%40%。
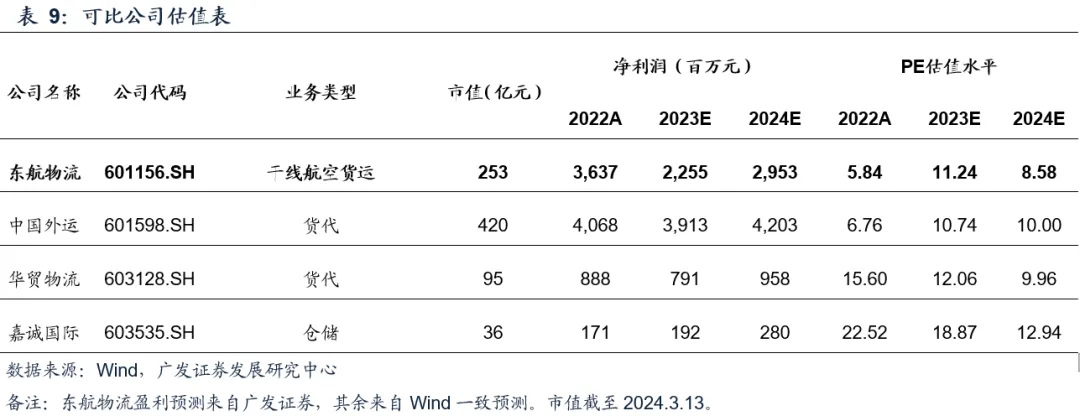
因此,预计公司2023-2025年分别实现营收194.85/242.18/277.41亿元,同比分别增长-17%/24%/15%,归母净利润分别为22.55/29.53/34.93亿元,同比分别增长-38%/31%/18%。
(二)投资建议:短期中蒙业务维持高景气,中期非洲放量贡献业绩弹性,长期依托资源优势提升市占率
东航物流作为中国洲际货航标杆企业,有望迎来产能增长、装载率上行和运价中枢上行等多重催化下的投资机遇。由于供给端刚性不同,从整个跨境电商供应链物流行业各环节弹性来看,干线货运航司在周期上行时期作为核心运力资源的掌控者受益程度将大幅领先。看好景气上行时期运价上涨带给公司的盈利弹性。预计2023-2025年EPS分别为1.42、1.86、2.20元/股。给予公司24年12倍PE估值,对应合理价值22.32元/股,首次覆盖,给予“买入”评级。
(一)海外经济和国际关系波动风险
行业增长受海外消费影响较大,存在增长不及预期的可能;同时跨境电商受国际间贸易政策影响较大,欧美关税调整可能会导致行业增长不及预期;
(二)海外仓竞争风险
如果跨境电商平台企业大力发展海外仓业务,航空货运的货量增长可能低于预期;
(三)竞争加剧风险
如果欧美国际航线客机航班快速恢复或来自第三方航司运力快速增加,大量供给的投放可能会导致航空货运运价低于预期;
(四)意外事故风险
航空及物流和运输可能会面临空难、车祸、火灾等难以预测的经营风险;
(五)相关测算结果存在误差,仅供参考。